手持智能相机,跑出中国双雄


大疆主导云台,影石稳守全景
21世纪经济报道记者 石恩泽 深圳报道
在被智能手机影像能力挤压多年后,手持智能相机正走出一条独立的增长曲线。
9月23日,国际数据公司(IDC)发布《2026年第二季度全球手持智能相机市场跟踪报告》。
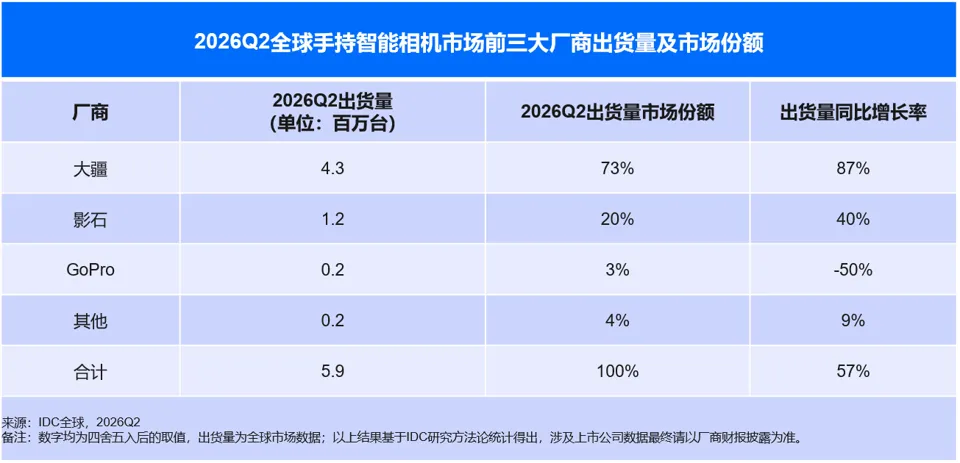
数据显示,二季度全球手持智能相机出货量达到589万台,同比增长57%,销售额接近157亿元,同比增长50%。
在整体消费电子增长放缓的背景下,这一品类的表现尤为醒目。市场份额进一步向头部集中,大疆以73%的出货量份额位居第一,影石以20%的份额位列第二。
值得注意的是,两家中国厂商的优势领域各有侧重。大疆主导云台相机,影石则守住了全景相机的基本盘。
IDC预计,到2030年全球手持智能相机市场出货量将接近4100万台,未来五年复合增长率接近20%。
品类重心转移,云台相机跃升为第一大品类
从出货结构看,二季度行业最核心的变化在于品类重心的转移。
IDC数据显示,二季度全球云台相机出货量超过279万台,占整体市场的47.4%,同比增长87%,取代运动相机成为手持智能相机市场的第一大品类,平均单价2968元,同比下降6%。
IDC分析称,主力厂商单摄机型快速迭代、双摄新品上市即供不应求,叠加中国区暑期促销放量,共同推动了云台相机市场再创新高。
同期全球运动相机出货量突破255万台,同比增长47%,平均单价2262元,同比下降4%。
其中,可拆卸拇指相机出货量同比增长超过300%,是增速最快的细分形态。全景相机出货量超过53万台,同比增长4%,增速相对平缓。
曾经的品类开创者GoPro则延续收缩态势。其运动相机出货量同比下降49%,全景相机出货量下跌61%,尽管新品补齐了部分硬件短板,但在生态与软硬件迭代上仍与中国厂商存在差距,超过65%的出货量集中在美洲市场。
有业内人士向记者表示,云台相机正处于从专业创作者向普通消费者普及的阶段。手机在拍摄防抖、长时间创作上的短板,以及微单在便携性上的不足,共同把需求推向了带有三轴机械增稳的云台相机。
价格带下移和新品放量,正在推动这一市场加速扩容。
IDC还观察到,随着产品快速迭代和均价下移,云台相机的用户群体正从专业视频创作者向普通消费者扩展,学生人群和女性用户的占比明显提升。
双雄各据优势赛道,份额与打法各有侧重
在品类结构变化的背后,两家中国头部厂商呈现出清晰的差异化格局。
大疆的整体优势建立在云台相机的绝对份额之上。IDC报告显示,二季度大疆全球出货量超过428万台,以73%的市场份额排名第一,出货量同比增长87%,同比份额提升11个百分点。
其中,云台相机细分市场份额高达93%,出货量同比增长超过77%。相当于全球每售出10台云台相机,就有9台以上来自大疆。

支撑这一份额的是大疆层次分明的产品梯队。4月中旬上市的Pocket 4产能快速爬坡,至二季度末出货量突破百万台;经典机型Pocket 3在暑期促销中下沉至2000元至2500元价格带,单季贡献近百万台出货量;6月发布的双主摄旗舰Pocket 4P凭借17级动态范围与新一代D-Log2色彩曲线,切入专业内容创作市场。
除云台相机外,大疆在广角运动相机市场的份额同比提升11个百分点至64%,继续保持全球第一。可拆卸拇指相机单款产品的市场份额也超过55%。
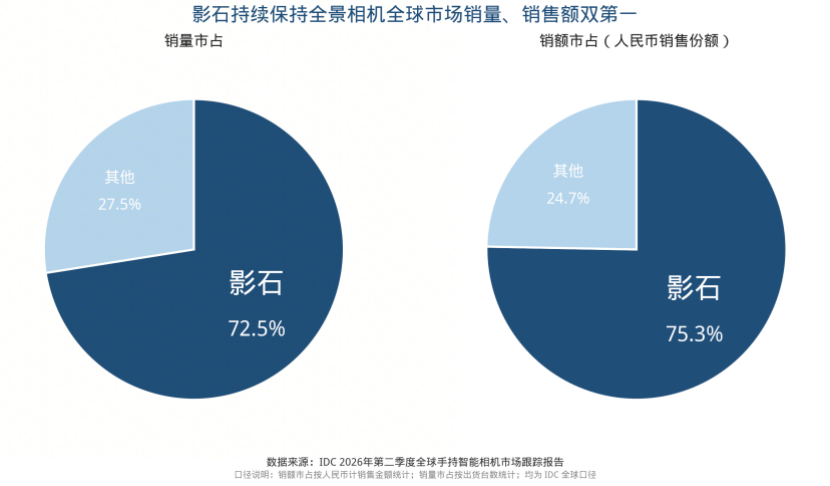
影石的根基则在全景相机。在巨头入场竞争的背景下,影石全景相机销量份额已从2025年的66%攀升至72.5%,相当于全球每售出10台全景相机就有超过7台来自影石。同时,影石也贡献了超过75%的全球销售额。
同期影石在可拆卸拇指相机市场拿下43%的份额,运动相机出货量同比增长约58%,高于行业整体增速。
影石同时切入大疆主导的云台相机市场。其首款云台相机Luna Ultra于二季度登陆全球市场,IDC数据显示季度出货量份额接近6%。
另据市场消息,该产品上市当月即占据亚马逊美国市场约24%的份额,此后三个月稳定在20%左右,打破了该细分市场长期由单一品牌主导的格局。
影石披露,其相机全球累计出货量已于9月中旬突破1000万台,仅过去一年内就出货了470万台。
AI化与低渗透率,市场远未定型
份额数字之外,这一市场的高增长或许才刚刚开始。
IDC指出,尽管手持智能相机增速亮眼,但与智能手机、微单等传统影像终端相比,其年度出货量渗透率仍不足2%。
技术演进的方向同样清晰。IDC认为,AI算力正快速融入手持影像软硬件体系,独立AI芯片已进入旗舰产品,场景主体识别、防抖降噪与AI导演剪辑正在成为竞争焦点。
影石提出以Imaging成像、AI智能、Robotics机器人技术三大方向打造“相机智能体”,其8月发布的8K全景相机X6已搭载自研AI模型实现自动成片。大疆则持续在多镜头模组与色彩科学上加码。
产品形态上,光学变焦双摄的导入推动云台相机进入高速增长期。但更大的感光芯片带来的散热与结构小型化问题,也给厂商提出了新的工程挑战。
供应链端,2026年上半年存储芯片等核心零部件价格大涨,硬件行业成本普遍承压。具备自研定制能力与规模效应的厂商,展现出更强的成本韧性。
渠道端,两家厂商都在把渠道从单纯卖货终端升级为体验和服务网络。
大疆的业务和服务网络已遍及全球100多个国家和地区,零售门店已延伸至伦敦摄政街、纽约第五大道等国际商圈。
影石的北美首家直营旗舰店9月19日在纽约时代广场开业,当天排起千人长队。按计划,2026年下半年影石全线影像产品将进驻国内Apple Store及荣耀专卖店,并在日本、欧洲和美国新增品牌旗舰店。
一位接近渠道端的人士向记者表示,手持智能相机的购买决策高度依赖真实上手体验,线下旗舰店既是销售终端也是品牌信任的载体。
与此同时,以抖音为代表的内容电商比重迅速攀升,与线下体验店形成互补。
分析人士认为,这一市场的竞争已从单一参数的比拼,转向产品定义能力、供应链韧性与全球零售网络的体系化竞争。
两家中国厂商在各自优势赛道上建立了护城河,而持续扩容的市场意味着格局远未定型。
在全球智能硬件产业链重构的浪潮中,中国厂商正从输出供应链产能,迈向掌握品类定义权的新阶段。
(作者:石恩泽 编辑:孙超逸,张伟贤)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。