信银理财方琦:穿越波动,长期主义与大类资产再平衡的四大新解法
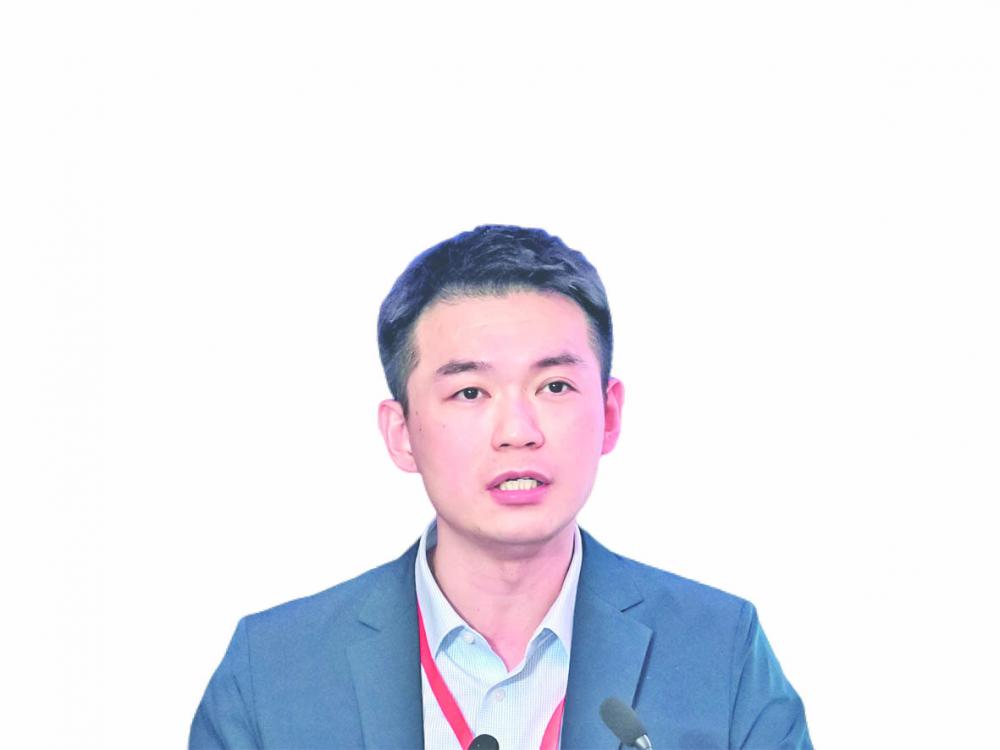
方琦。资料图
9月12日,由南方财经全媒体集团指导,21世纪经济报道主办、浦发银行联合主办的“2026资产管理年会”在上海隆重举办。
在平行论坛“穿越波动,长期主义与大类资产再平衡”上,信银理财党委委员、总裁助理方琦发表主旨演讲。他表示,长期主义是理念,大类资产配置是方法,目的是穿越波动。方琦从资产、策略、制度、生态四个维度,系统阐述了理财公司穿越波动的新解法。
方琦首先分析了当前市场波动的三个新源头。第一是地缘扰动从尾部风险上升为持续性变量;第二是全球货币周期的错位;第三是科技革命本身也在制造波动。方琦指出,波动并非纯粹的风险,同时蕴含着重构的机遇。
他同时强调,波动表象下中国经济底层基本面依然稳健,这恰恰为长期投资者穿越波动奠定了坚实基础。
新解法之一:从资产端破解
当波动成为常态,方琦提出的第一个新解法是从资产端破解。对于理财公司而言,更需要加快提升权益资产的深度研究与投资能力,以产业研究为根基,把握人工智能等科技革命带来的长期投资机会。
具体如何布局?方琦概括为三个字:深、实、长。“深”指深度研究,深入产业链内部,对关键环节进行逐环节的供需分析和竞争格局分析,而非笼统投资“人工智能概念”。“实”是产业验证,必须走向产业一线,依托母行投资银行的资源禀赋,构建基于产业验证而非叙事驱动的投研体系。“长”是长期视角,理财应做“耐心资本”,“这与国家政策高度吻合”。
新解法之二:多资产多策略是“盾”
权益投资是进攻端的解法,多资产、多策略则是防守端的解法。方琦强调,在波动常态化环境下,这两个解法必须同时运行。
方琦表示,理财资金的承受能力是天然有上限的,任何大幅度的回撤都可能导致产品非线性的赎回。因此多资产、多策略不是锦上添花,而是生存的底线。
他也观察到2026年上半年的一些积极变化。一是混合类产品规模首破万亿元大关,两年增长达3.18%。二是“固收+”策略成为发行主流,红利策略、哑铃策略、打新策略、指增、量化等日益增多。三是债券类资产占比创历史新低。四是产品货架向“多资产多策略”体系演变,头部理财公司已在全球配置、多元策略、指数增强等品类形成体系化布局。
新解法之三:以长期主义为锚
“波动之所以令人焦虑,不是因为波动本身,而是因为投资周期比较短,我们没有足够的时间消化掉波动产生的一些影响。”方琦认为,理财公司在践行长期主义方面具有独特优势。
一是产品期限在拉长。二是没有相对收益排名的压力,理财以绝对收益为目标,真正实现长期投资和价值投资。三是非标和另类资产的独特优势,理财公司可通过配置非标债权、REITs等资产,在不增加相关波动性的情况下提升整体收益。
新解法之四:从“资金提供者”到“生态共建者”
方琦提出的第四个解法,是跳出单一机构视角,从行业层面构建新质生产力的长期投资生态圈。
具体路径上,方琦提出三个联动。一是一二级联动,借鉴“哑铃”式布局,一端配置红利类高股息、低波动蓝筹资产作为“压舱石”,另一端积极布局代表新质生产力的科技成长赛道。二是投研联动,发挥母行投行资源优势,形成“研究—投资—投行”三角联动的能力闭环。三是产融协同,以深度产业研究为驱动,将投资能力延伸至产业链上下游,在算力基础设施、半导体、新能源、生物医药等关键赛道进行长期跟踪和配置。
回顾以上四个解法,方琦认为,以深度产业研究驱动权益投资能力是“矛”,把握科技革命红利;以多资产多策略构建抗波动组合是“盾”,守住风险底线;以长期主义发挥制度优势是“锚”,穿越周期迷雾;构建服务新质生产力的长期投资生态圈是“势”,顺应时代方向。
(作者:薛茹云 编辑:方海平,曾芳)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。