黄金开始给“信用”重新定价丨孙立坚专栏
孙立坚(复旦大学金融研究中心主任,经济学院教授、博导)
近日,美联储将联邦基金目标利率上调25个基点至3.75%—4.00%。按照传统的资产定价逻辑,加息意味着美元和实际利率上升,无息黄金的机会成本增加,黄金理应承压;高贴现率又应压低股票估值。但现实并没有完全按照这一剧本运行。9月16日加息当天黄金确实一度下跌逾1%,次日却反弹逾2%。这看似反常的组合,实际上提出了比“美联储还会加几次息”更重要的三个问题。
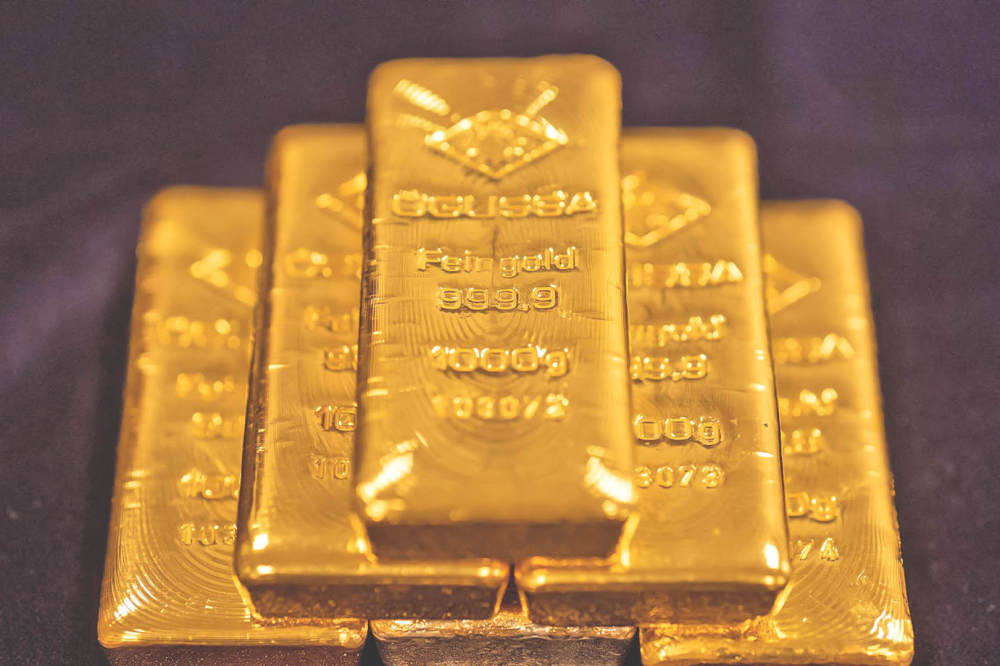
图片来源:新华社
第一,美联储为何在债务超过40万亿美元、金价高位的情况下仍重启加息?第二,10年期美债收益率近期一度突破5%,却为何没有击落黄金价格?第三,若高政策利率、5%长债收益率与高金价可以阶段性共存,全球资产定价的规则是否发生了改变?
从第一个问题来看,美联储给出的理由很直接:经济活动稳健,支出与资本开支有韧性,通胀仍显著高于2%目标;9月会议为一致通过,且点阵图中值暗示年内并未关紧继续加息的门。但若只停在“通胀仍高”,解释并不充分。更关键的是,美国经济的融资结构已经变了:短端利率由央行决定,长端利率却由财政供给、真实资本需求和期限溢价共同决定。
美国联邦债务8月突破40万亿美元。过去以极低利率发行的美国国债,正逐步进入滚续期;美国财政不再只是周期性赤字,而是在高利率环境中持续向市场“抽血”。与此同时,美国AI数据中心、电力、芯片与云计算进入资本开支高峰,政府债与科技巨头争夺同一批长期资金。于是,本轮美债利率上行至少包含三个价格因素:货币政策价格、通胀风险价格、资本稀缺价格。背后反映的是财政供给、滚续压力和期限溢价。换言之,美国财政部可以用技术性工具管理流动性,却不能凭空消灭财政约束。
因此,美联储重启加息之后我们需要理解的市场信号,可能是美国财政信用正在重新定价。
全球资产进入从“利率定价”转向“利率+信用”双定价阶段。传统公式仍然有效:黄金不生息,实际利率上行会提高持有黄金的机会成本;美元走强确实会叠加第二重压力。9月16日美联储利率决议公布后数小时内,现货金确实自日内高位回落,盘中跌约1.2%至4240美元一线,说明“加息压制黄金”的机制并未消失。
但机制存在,不等于机制独占。8月金价大幅上涨约13%,一度接近4560美元。资金流更能说明问题:世界黄金协会数据被公开转引显示,8月全球黄金ETF净流入约180亿美元,持仓增加121吨至4189吨,资产管理规模约6150亿美元;季度层面,央行购金也维持高位。由此看,黄金上涨并非单纯因为“赌美联储降息”,而是因为配置盘在买入一种不依赖单一主权负债表的资产。
这里必须避免两个流行误读。其一,不能简单说“黄金已经取代美债成为第一储备资产”。黄金储备市值上升,很大部分是金价上涨的估值效应;各国央行增持黄金是储备多元化,不等于集体抛弃美元。其二,也不能说“黄金与实际利率永久脱钩”。更准确的表述是:实际利率仍是黄金的负向因子,但财政信用、地缘风险、储备多元化和政策可信度成为新的边际因子。于是黄金定价正在从“实际利率+美元+通胀预期”,扩展为“实际利率+美元+通胀预期+财政信用+地缘风险+储备多元化+政策可信度”。
这就解释了罕见现象:当美债收益率上行来自增长强劲与信贷紧缩,黄金通常承压;当长端收益率上行越来越来自期限溢价、财政供给和货币信用担忧,黄金反而可能与美债收益率同涨。9月18日10年期美债收益率一度触及5.00%,黄金却没有趋势性破位,是市场在为另一种风险付价:财政可持续性、债务滚续和货币购买力风险。
如果美国高长债收益率、高政策利率与高金价阶段性共存,那么资产配置的底层规则就必须重写。过去十多年,全球资产共享一个超级变量:美联储流动性。美国经济弱,降息;实际利率降,黄金涨;贴现率降,成长股估值扩张;美元弱,新兴市场受益。在之前的情况下,黄金主要看实际利率。
现在,债券重新有票息,也重新有久期风险;财政供给可能抵消降息对长债的利好。股票不再无条件享受高估值,美国AI行情的分水岭则在于资本回报率能否持续高于已经抬升的资本成本。美元一方面仍享有全球流动性最深厚资产的安全溢价,另一方面又承受美国债务扩张带来的信用折价。对高外债经济体而言,高利率持续越久,再融资压力越大,全球分化越明显。
黄金因此出现又一重身份:它不只是抗通胀资产,也在部分时期充当主权信用与货币制度的保险资产。但保险不是无风险。当地缘与通胀冲击共振,跨资产相关性可能急升,传统股债对冲会失灵。也就是说,买入黄金是在买尾部风险保护,同时也要承受波动率带来的价格波动风险。
所以,黄金没有摆脱利率,它只是开始给信用重新定价;而当利率与信用同时被定价,旧资产公式就到了要改变的时候。
(编辑:洪晓文)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。