重阳投资董事长王庆:AI投资重心向中下游迁移
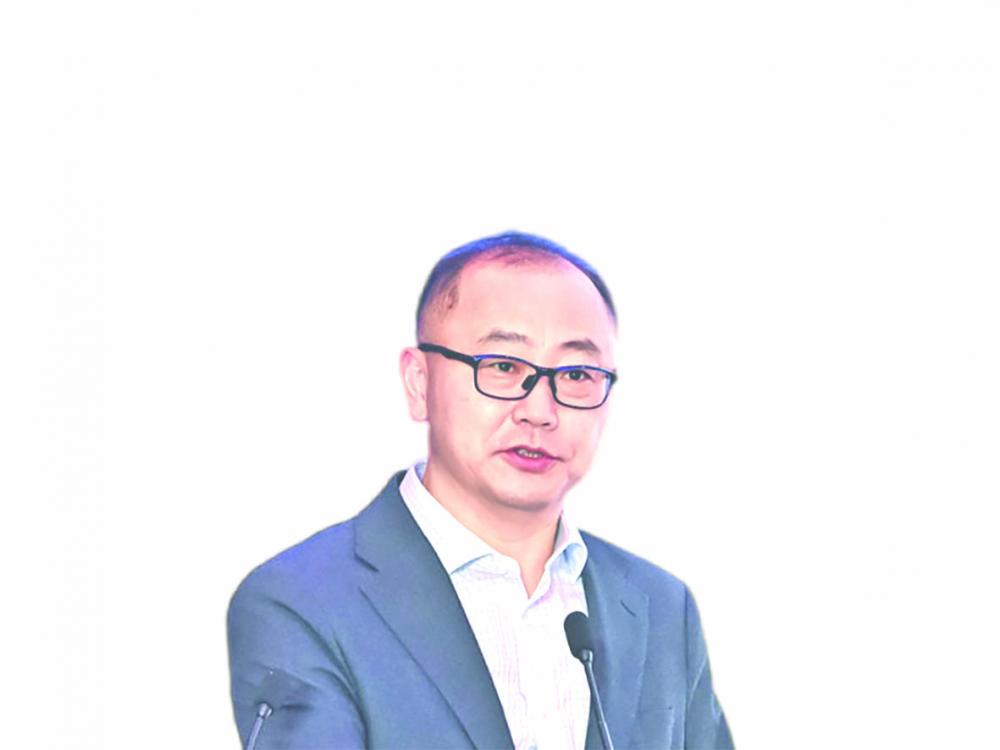
王庆。资料图
9月12日,由21世纪经济报道主办、浦发银行联合主办的“2026资产管理年会”在上海隆重举办。在以“穿越波动,长期主义与大类资产再平衡”为主题的平行论坛上,重阳投资董事长王庆围绕经济转型与资本市场的结构分化发表演讲。他提出一个重要判断:今年上半年包括A股在内的全球资本市场对人工智能上游硬件的定价已告一段落,但驱动全球资本市场的AI宏大投资主题并未结束,市场注意力正从上游向中下游迁移。
经济结构转型带来债市、汇市新现象
王庆指出,今年我国债市一反常态:名义GDP增速明显改善,但债市定价却没有明显反应,改变了过去“以国债收益率为代表的利率水平与经济增长趋势保持一致”的情况;与此同时,外汇市场也出现无风险利率不断走低、人民币汇率却持续升值的情况。在他看来,这背后是资金博弈,但更深层的原因在于经济结构转型。
王庆指出,当下经济增长的贡献越来越多来自科技、服务业等新经济领域,这些轻资产行业对资金的需求不像以往那样旺盛,由此形成了相对的资金过剩。因此,尽管经济增速得以保持,反映在债市上却是无风险利率的持续走低。“这种貌似矛盾的现象,背后反映的是经济转型不断深化,这种状态未来很可能还会持续。”
资金抱团助推极致结构性行情
经济结构转型同样影响到了股市。王庆指出,今年A股呈现出极致的结构性分化行情,这与增长动力越来越多来自新质生产力领域、传统领域增长相对乏力的特征吻合。但他也提到,分化行情背后有投资者“抱团”行为的影响:当基本面特征在市场中被反映一段时间之后,往往会演变为投资者行为驱动的极致化表现。
王庆引用了一组令许多一线投资者震惊的数据:2025年,公募基金对AI赛道,包括电子通信板块的持仓比例只有10%,而到2026年二季度末已接近60%。“集中度之高为历史罕见。”“而且这只是公募基金的情况,私募基金等机构中类似现象同样存在。”
一个佐证是,7月以来的市场调整中,一些热门赛道基金与相当多的量化基金净值均大幅回撤。“量化基金按理说配置非常均衡,出现这种现象令人匪夷所思。”王庆认为,这说明市场演绎到一定程度后,量化模型在捕捉驱动因子时也会发生变形,而调整的核心成因在于市场对相关热门板块基本面的可持续性产生了担忧。
AI投资正向中下游迁移,资管挑战加剧
在投资者“抱团”之外,王庆进一步判断,全球资本市场对人工智能上游硬件的定价已告一段落。“但这并不意味着驱动全球资本市场的人工智能投资主题结束,而是其阶段性特点已经演绎得比较充分。”
王庆用工业革命中电力诞生与电气化进程作类比:资本市场对大体量科技创新的反应是有阶段性的,通常从关注上游,过渡到中游,再向下游迁移。今年上半年,美股、韩股、日股以及A股市场,演绎的都是AI上游投资的故事;而AI产业链真正的中心是中游,即大模型公司——它们完成智能的工业化生产,需要上游芯片、数据中心等投入,最终为下游应用提供支持。目前上游定价已基本充分,注意力正逐渐向中下游转移。
在经济结构转型背景下,王庆认为做好资产管理正面临越来越多挑战:一方面存在优质资产稀缺,另一方面有限的投资机会主要集中在权益市场,而且稍纵即逝。“这就要求投资管理机构不仅要理解行业规律,更要前瞻性判断行业可能的发展趋势,在资本市场中提前布局——早参与、早布局,在市场亢奋时及早为下一轮做安排。”
(作者:李览青 编辑:方海平)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。