中国金融结构变迁,发展阶段演进的深刻反映
来源:求是网
金融发展和经济发展阶段密切相关。中国金融结构变迁根本上反映了经济发展阶段的动态演进和经济增长动能的新旧转换。
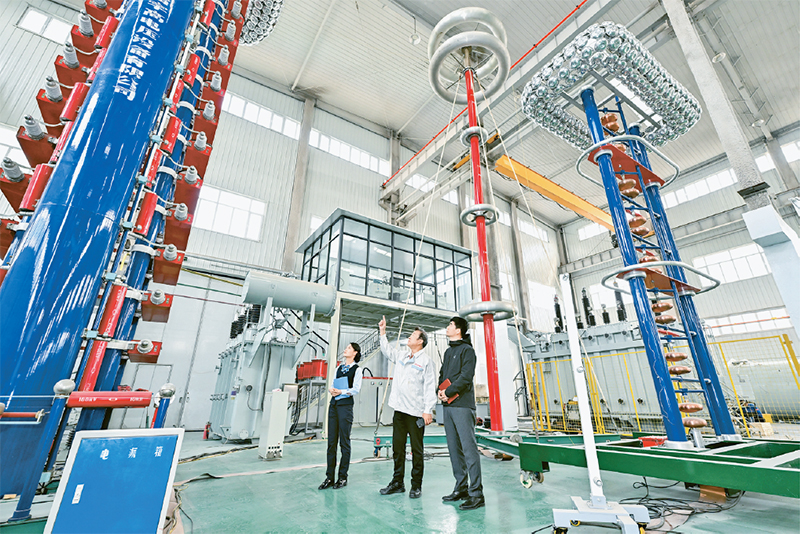
当前,我国经济从高速增长阶段转向高质量发展阶段,金融对经济的服务更多体现在结构优化、适配度提升上。2026年初,中国人民银行设立1万亿元民营企业再贷款,为民营中小微企业破解融资难题注入强劲政策动能。图为4月18日,中国人民银行保定市分行联合保定农商银行在一家电力设备制造公司调研,了解再贷款资金使用成效。 金融时报社记者 刘志良/摄
过去中国金融总量增长较快,主要与经济的货币化进程和高速增长带来的较大规模货币需求有关。改革开放以来,中国从过去的实物分配为主改为货币分配,越来越多的商品、住房借助货币来标注价值,以货币为媒介进行交易,融资需求也快速增加,金融总量增长较快。当前,我国经济从高速增长阶段转向高质量发展阶段,货币化进程已基本结束,金融对经济的服务更多体现在结构优化、适配度提升上,而不是宏观金融总量的持续扩张上。从总量的数学关系看,增速是增量与全部存量的比值关系。分子是当前的增量,分母是全部的存量。目前,我国社会融资规模存量超过460万亿元,广义货币余额超过350万亿元,贷款余额超过280万亿元,宏观金融总量规模已经很大。随着存量的扩大,金融总量增速有所下降也是自然的,这与我国经济发展阶段的转变是一致的。
金融总量增速趋缓,有利于保持宏观杠杆率基本稳定。过去几年,我国宏观杠杆率上升较快。一方面是宏观政策加强逆周期调节,促进经济平稳增长,金融总量和债务增长一体两面,推高了债务规模;另一方面是物价处于低位,拖累了名义经济增速。融资市场由供给约束转向需求约束,有效融资需求能够得到充分满足,社会融资条件仍是相对宽松的。对此,要平衡好短期和长期的关系,避免金融总量增长超过实体经济需要,造成资金空转淤积,进一步推升宏观杠杆率,导致落后产能和低效企业难以出清,影响经济效率。
贷款降速提质或将成为宏观运行的新常态之一。当前超过280万亿元的贷款余额中,房地产、地方融资平台的贷款占比仍然较大,这些领域不仅不再增长,反而还在下降。2025年至2026年上半年,房地产贷款余额累计下降超2万亿元。其他领域的贷款要先填补上这个下降的部分,才能带来总量上的增长。随着经济结构转型和信贷结构变化,实体经济需要的信贷增长也在发生变化。全部信贷要保持过去的增速是很难的,也是没有必要的。对于支撑经济增长来说,盘活低效存量贷款和新增贷款的意义本质上是相同的。
详见:中国人民银行党委书记、行长潘功胜文章《深刻认识中国金融结构变迁 提升金融服务实体经济适配性》
来源:求是网
策划:魏佳朔
责编:朱豫
审核:王兆斌
(来源:求是网 编辑:张俨)