离岸观澜 | 中资离岸债8月报:一级市场发行趋暖 到期兑付压力有所缓解
来源:新华财经
离岸观澜 | 中资离岸债8月报:一级市场发行趋暖 到期兑付压力有所缓解
据中经社企业外债风险监测系统显示,2026年8月中资离岸债总发行规模约189亿美元,发行规模环比小幅回升,产业债融资情况回暖。

新华财经上海9月27日电(张天源) 据中国经济信息社企业外债风险监测系统显示,2026年8月中资离岸债总发行规模约189亿美元,发行规模环比小幅回升,产业债融资情况回暖。
一级市场发行趋暖 产业债融资情况改善
一级市场方面,8月中资离岸债发行节奏有所回暖。数据显示,按起息日计算,8月离岸债发行规模约189亿美元,较7月环比增加11.83%。
按发债类型来看(统计不含存单和可转债),政府债约92亿美元,金融债约34亿美元,产业债约35亿美元,城投债约23亿美元,地产债约为5亿美。
按币种来看,以离岸人民币计价的债券规模折合约143亿美元,共计45只,平均融资成本约2.24%。剔除主权债和政府债后,国家电网是8月离岸人民币债市 发行规模最大的主体,合计发行规模达149亿元;以美元计价的债券规模约29亿美元,共计13只,8只固定利率债券的平均融资成本约4.78%,浮动利率债券数量5只,均为金融债,锚定美元基准利率(SOFR);以港元计价的债券规模折合约15.2亿美元,共计20只,平均融资成本为3.45%;此外,还有当月三笔以日元计价的债券,规模约1.65亿美元。
按评级情况来看,8月新发的投资级、高收益和无评级的发行量占比分别为60%、0%和40%,一级新发仍以投资级和无评级为主。
华泰证券 研究所所长张继强表示,今年以来,越来越多的外资发行人正在进入中资境外债市 场,较低的融资成本是吸引外资的直接原因,中资出海助推发行放量、人民币升值与国际化深化是重要动力。随着制度完善与地缘构成环境催化,市场扩容是人民币向投融资货币 进阶的重要印证。往后看,美联储加息预期升温,叠加人民币国际化和汇率预期稳定,点心债市 场有望持续扩容。
二级市场多数上涨 高收益美元债表现更佳
二级市场方面,8月中资美元债指数多数上涨,高收益板块表现更好。截至8月末,Markit iBoxx亚洲中资美元债指数报254.70,月涨幅为0.35%,投资级指数报247.00,月涨幅为0.26%;高收益指数报250.46,月涨幅为1.22%。

图表来源:中经社企业外债风险监测系统
分行业看,Markit iBoxx中资美元房地产债券指数报185.90,月涨幅为1.39%;城投债券指数报158.61,月涨幅为0.31%;金融债券指数报298.58,月涨幅为0.42%。
此外,8月离岸人民币国债利率多数下行。据中金公司 统计,截至8月末,1年期、3年期、5年期和10年期离岸人民币国债利率分别收于1.21%、1.35%、1.47%和1.74%,与7月末相比分别下行1-2个基点。8月彭博离岸人民币债券指数总回报率为0.37%,较7月0.57%有所下降;截至8月末指数收益率为2.035%,相比7月末下行7个基点,整体表现稳健。中金公司 分析师袁文博指出,在市场预期边际改善的背景下,8月中资离岸债市 场资金风险偏好有所回升。分行业来看,8月房地产境外债指数表现好于金融和城投板块,相较于城投板块的稳步上行,前期承压的地产板块迎来修复行情,高收益品种在低基数下弹性显现,带动了板块整体的企稳反弹。
债券到期兑付压力缓解
中经社企业外债风险监测系统显示,未来三个月的债券兑付压力有所减轻。从数据来看,2026年9至11月,分别需要偿还45.32亿美元、82.09亿美元和62.41亿美元,显著低于7月超260亿美元和8月超百亿美元的兑付规模。值得注意的是,未来六个月内的偿债高峰为2026年12月,当月需兑付86只债券。
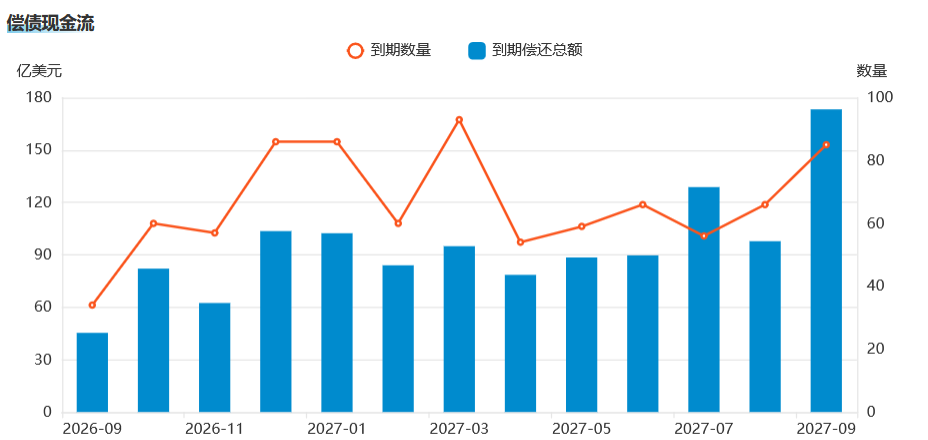
数据来源:中经社企业外债风险监测系统
展望后市,上海社会科学院世界经济研究所助理研究员邓志超表示,随着全球货币 多极化加速,人民币“锚资产”需求上升。中资离岸债市 场正迎来发展良机,受国际市场波动影响,各国央行及主权财富基金对优质、安全人民币资产存在长期战略性配置需求下,离岸人民币国债及高等级点心债作为适配标的将获得进一步发展。
高盛研报 也表示,当前人民币离岸债券迎来历史性发展窗口,但整体仍处于成长初期。未来能否行稳致远,取决于能否将当前由成本优势驱动的周期性需求,转化为全球贸易、金融、投资领域对人民币的常态化刚性使用需求。后续需持续巩固金融稳定性、拓展市场深度、完善对冲工具、强化全球经贸联动,培育境外主体使用人民币进行投融资、结算的常态化刚需,这是决定人民币债券国际化成败的关键。
编辑:李一帆
(来源:新华财经 编辑:张俨)