MLCC龙头,H股突遭减持
来源:上海证券报
9月24日晚间,华丰股份公告称,公司全资子公司华丰国际于2026年7月7日以锚定投资者身份参与三环集团于香港联交所的首次公开发行,获配股份78.13万股,截至目前,华丰国际已通过二级市场出售三环集团股票42.09万股;为进一步优化资产结构,华丰国际拟择机继续通过二级市场处置所持三环集团股票不超过36.04万股。此举意味着,华丰国际将清仓所持三环集团全部H股股票。
华丰国际此次减持,恰逢三环集团H股股价处于上市以来的高位区间。
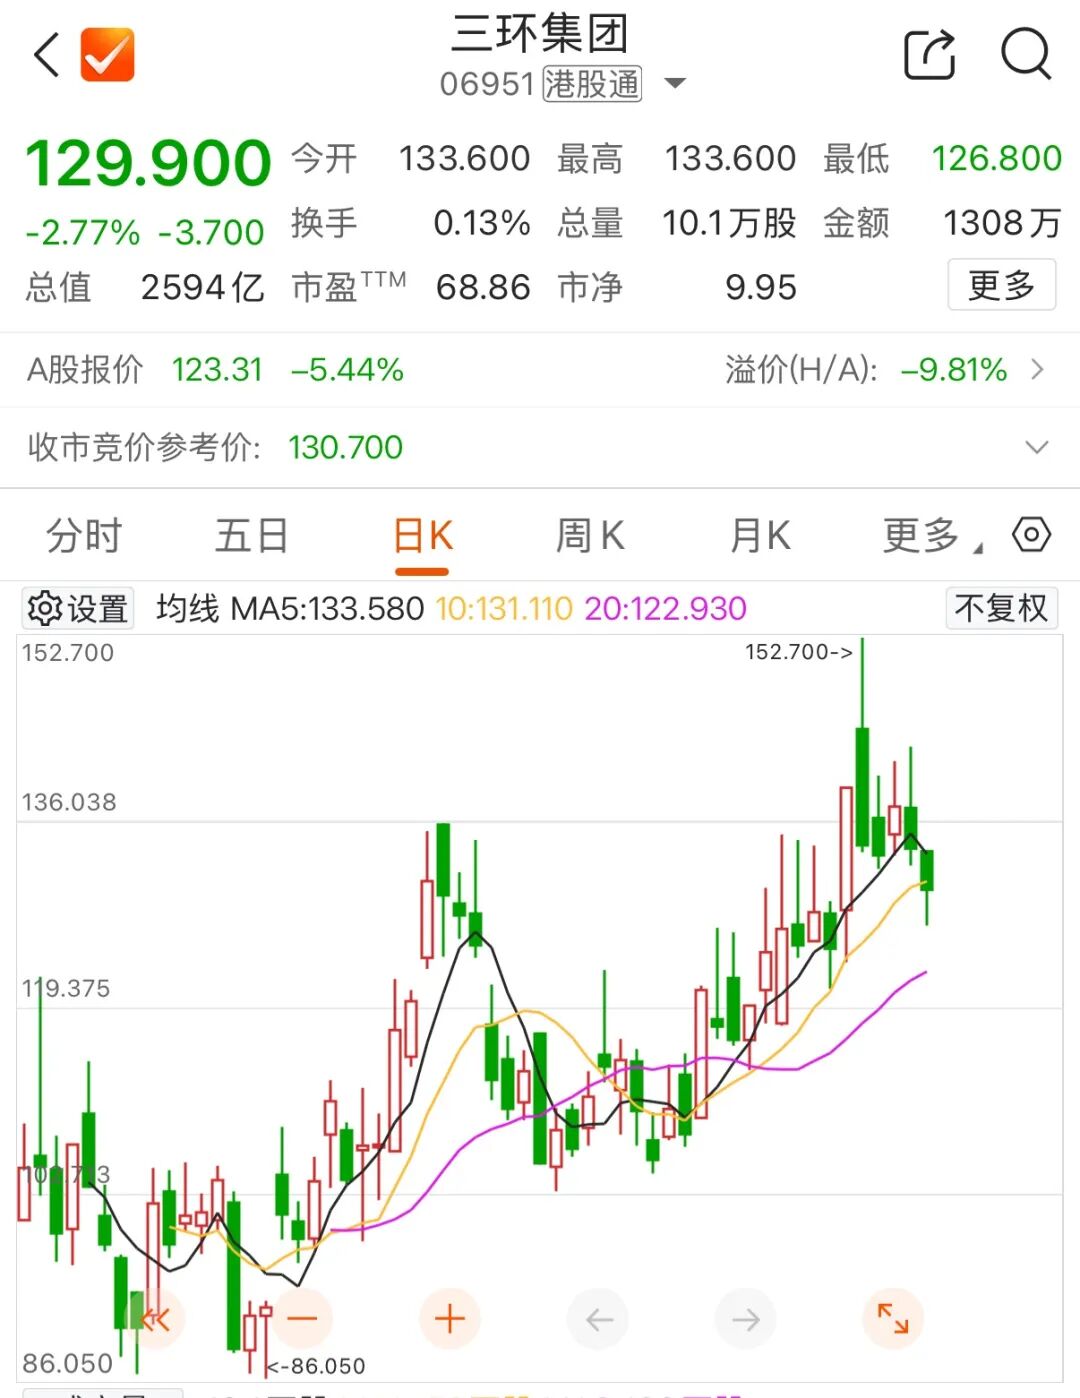
7月9日,三环集团登陆港股,发行价为100.3港元/股。上市后,受MLCC行业景气度持续走高驱动,其H股股价快速攀升。9月21日,三环集团H股盘中一度触及152.7港元/股,创上市以来新高。截至9月25日收盘,三环集团H股报129.9港元/股,较发行价累计上涨逾29%。
而华丰国际作为锚定投资者参与三环集团H股IPO,获配价格即发行价100.3港元/股,此次减持获利空间相当可观。其在公告中将减持原因归结为“结合证券市场行情及提升资产收益率需要”和“为进一步优化资产结构”。
相关观察人士认为,从华丰股份自身的经营状况来看,其减持动机或不止于“优化资产结构”。2026年上半年,华丰股份实现营业收入4.95亿元,同比增长32.58%;归母净利润1892.08万元,同比增长43.86%。然而,公司经营活动现金流净额为-6501.48万元,同比大幅减少5090.41万元,现金流压力明显加大。在此背景下,高位变现三环集团股票,对改善公司现金流状况具有现实意义。
值得注意的是,三环集团H股股价的强势表现并非孤立现象。今年以来,三环集团A股股价累计上涨近171%,截至9月24日,报123.31元/股。其背后原因是MLCC行业正经历一轮罕见的景气上行周期。
MLCC素有“电子工业大米”之称。从功能作用看,它类似于电子设备里的“电压稳定器”或“电荷水库”。所有芯片在工作时,电流都会忽大忽小;MLCC的作用就是瞬间补足或吸收电流,防止电压波动导致死机或算力出错。
作为国内MLCC龙头,2026年上半年,三环集团实现营业收入64.23亿元,同比增长54.82%;归母净利润19.32亿元,同比增长56.18%。公司在半年报中表示,MLCC产品受益于客户认可度提升及行业景气度提升,部分规格产品价格修复至原有合理价值,销售量和销售额同比均实现较大幅度增长。
此前,在调研中,记者获悉,今年以来,AI算力建设驱动高容量MLCC需求快速增长,AI服务器对高容MLCC的用量显著增加,并挤压消费级MLCC产能,导致高端产能持续紧张。
“过去,一台普通手机只需要几百颗MLCC,可现在因为要驱动GPU、CPU、HBM内存等大功率芯片,一台AI服务器动辄需要几千甚至上万颗MLCC;更关键的是,AI芯片对供电稳定性要求极高,高性能、小尺寸、大容量的高端MLCC用量激增。”国内某MLCC上市公司技术专家说。
9月24日,集邦咨询发布的研究成果表示,AI排挤效应持续发酵,MLCC产业正迈入结构性重组,日、韩大厂明显转向“减供消费、增加AI应用供货”策略,消费规中高容供给转紧、订单外溢。
中国电子元件行业协会相关数据显示,预计2026年全球MLCC市场规模约为1341亿元,同比增速有望达到16.5%左右;到2030年,全球MLCC市场规模将达到2129亿元,2025年—2030年复合增长率为13.1%。
多家券商也对MLCC产业的长期趋势持乐观态度。东北证券研报预计,本轮MLCC景气周期与2017年—2018年超级周期具有较强相似性,而AI需求更具长期性,高端产能扩产周期更长,供需错配持续时间有望进一步拉长。中信证券亦指出,MLCC行业正进入新一轮涨价、景气上行周期,看好本土厂商发展前景。
作者:刘逸鹏

(来源:上海证券报 编辑:骆一帆)