9月25日美股三大股指全线收涨,霍尔木兹海峡重开预期令油价回落丨美股复盘

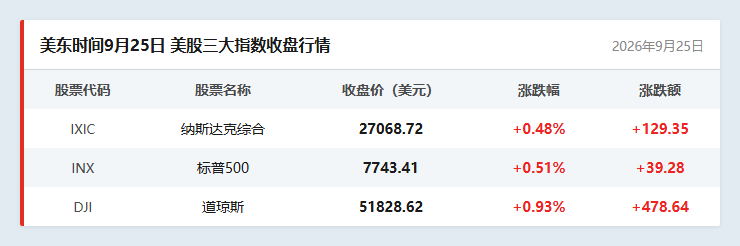
美东时间9月25日,随着美债收益率涨势暂歇、油价从高位回落,美股三大股指全线收涨,道指终结周线三连跌。
道琼斯工业平均指数上涨478.64点,收于51828.62点,涨幅为0.93%;纳斯达克综合指数上涨129.35点,收于27068.72点,涨幅为0.48%;标准普尔500种股票指数上涨39.28点,收于7743.41点,涨幅为0.51%。标普500指数十一大板块八涨三跌,科技板块和工业板块分别以0.99%和0.94%的涨幅领涨,能源板块和通信服务板块分别以0.87%和0.65%的跌幅领跌。
霍尔木兹海峡能源运输通道重开预期令油价回落
伊朗外长阿拉格齐25日称,伊朗已通过卡塔尔向美国转达一个重新开放霍尔木兹海峡的计划,如果美方据此采取必要行动,霍尔木兹海峡可以在七日内重新开放,恢复正常海运。阿拉格齐在纽约联合国总部举行的记者会上宣布这一消息。他说,自美国接受计划之日起开始计时。计划所要求的美方行动大概需要四到五日落实,因此从美国接受计划的第六日开始,霍尔木兹海峡就可以重新开放。第七日,伊美可以就最终协议开启谈判。
市场对中东冲突解决的谨慎乐观情绪暂时压过了原油供应中断的担忧,连续两日反弹的国际原油期货回落。截至25日收盘,纽约商品交易所11月交货的轻质原油期货价格下跌2.20美元,收于每桶92.41美元,跌幅为2.33%;11月交货的伦敦布伦特原油期货价格下跌2.28美元,收于每桶104.32美元,跌幅为2.14%。从全周来看,WTI 11月原油期货本周累计下跌将近3.82%,布伦特11月原油期货本周累跌超0.43%。
周五原油下跌也缓和了债市抛售的部分压力。美债收益率日内冲高后回落,短债降幅大于长端。与美联储政策关系更密切的两年期美债收益率下跌约7个基点至4.86%,10年期收益率回落约4个基点至5.165%,30年期收益率日内续创2004年以来新高,目前依然在5.5%附近震荡。不过从全周来看,本周美债整体创去年4月以来最差单周表现,长债收益率一周升近20基点,中长期美债收益率续创多年新高。
苹果再创收盘新高
苹果公司涨1.53%,股价报341.07美元,创收盘历史新高,总市值逼近5万亿美元。从本周表现来看,AI交易同样成为美股三大指数全周上涨的主要驱动力。受益于AI智能体Muse火爆,Meta一周大涨超10%。Muse大火激发相关芯片需求热潮,ARM Holdings、美国超微公司和英特尔全周也均涨超10%。
随着明星智能体Muse被曝出遭遇"算力瓶颈",出现服务降级、任务失败等情况,Meta周五收跌3.33%,但本周累计涨幅依然达到12.99%。半导体股多数收涨,费城半导体指数周五收涨1.41%,本周累计上涨6.27%并实现周线"四连涨",创5月以来最长周线连涨纪录。
消费者信心指数下跌
美国密歇根大学25日发布的调查数据显示,9月美国消费者信心指数较8月下降近4个点,为4个月以来最低水平。9月美国消费者信心指数终值为48.1,低于8月的51.7和去年同期的55.1。消费者对未来一年的通胀预期从8月的4.0%升至9月的4.6%,为6月以来最高水平。
美联储加息预期升温
克利夫兰联储主席哈玛克表示,潜在通胀可能高于目标,美联储需要确保货币政策处于限制性立场,以降低通胀。堪萨斯城联储主席施密德表示,当前通胀水平依旧高于美联储设定的2%通胀目标,政策制定者还没有完全攻克通胀这一难题。纽约联储主席威廉姆斯表示,不能忽视持续的供应冲击。市场对美联储下次加息的预期大幅升温,投资者预计加息的概率从上周末的53%升至目前的近70%。
这意味着市场面对的是一个相对棘手的组合:消费者对经济前景的信心下降,但通胀预期却重新升温。这既可能意味着经济增长担忧加剧,也可能限制美联储进一步放松政策的空间。美联储下次政策会议将于当地时间10月27日至28日举行。
声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
(作者:杨韵琪 编辑:梁明)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。