大行失守,银行理财的「老套路」失效了
 2026-09-28 09:10
来源:馨金融
设为星标不迷路~
银行理财子公司已然进入冷热不均的「K型分化」阶段,但明明坐拥网点与客户体量优势的国有大行,为什么成了向下的那一个?
——馨金融
洪偌馨、伊蕾/文
2026年上半年,国内迎来近十年来力度最强的一轮居民「存款搬家」潮,但坐拥最广网点、最强客群的国有大行,似乎没能踏准财富管理市场的增长节奏。
从银行中收来看,六大行手续费及佣金净收入整体承压,总计同比微降0.26%。
除了邮储银行因前期基数较低保持了两位数的增长之外,其他大行虽然在个别细分赛道的表现不乏亮点,却还是难成气候。
不只是中收疲软,作为银行承接万亿「存款搬家」的重要抓手,国有大行理财子公司在这一轮行业「洗牌」中,集体失语。
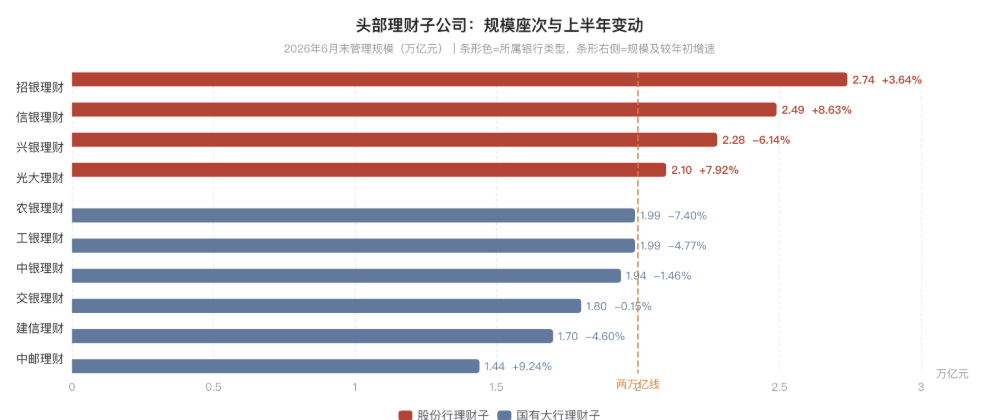
2026年上半年,股份行系首次全面包揽行业规模前四名,国有大行理财子集体失守「两万亿俱乐部」;盈利榜同样改朝换代,头部四席被股份行全数拿下。
不久前,我们刚刚复盘了基金代销格局的重构——在代销百强机构中,银行渠道非货币基金保有量占比从五年前的60%跌至38%,而国有大行同样是占比回撤的主力。
从这个角度来看,半年报的业绩分化不是短期的排位浮动,而是一套沿用多年的增长逻辑,正在低利率浪潮里走向终局。
1
双榜易位:第一阵营大「换血」
规模端的变化最为直观。
截至2026年6月末,全行业管理规模Top4首次全部由股份行理财子公司占据,四家机构悉数迈入「两万亿俱乐部」,合计管理规模约9.62万亿元,占全市场比重接近三成。
另一边,是国有大行理财子的整体承压。
六大行理财子中,仅中邮理财实现正增长,增幅9.24%,其余五家规模全线收缩。其中,工银理财、农银理财双双跌破两万亿关口,管理规模分别较年初下降4.77%和7.40%。
盈利端的表现也是如此。
信银理财上半年实现净利润15.18亿元,同比增长26.92%,以0.05亿元的微弱优势超越招银理财的15.13亿元,首次登顶行业盈利榜首。
兴银理财、光大理财则分别以13.15亿元和11.43亿元的盈利规模位列三、四位。
银行理财子公司已然进入冷热不均的「K型分化」阶段,但明明坐拥网点与客户体量优势的国有大行,为什么成了向下的那一个?
国有大行理财子的最大优势,是母行海量的网点与客户基础;但最大的桎梏,也恰恰是这份「渠道舒适区」。
比如,部分国有大行理财子的行外代销合作机构数量只有几十家,行外代销占比可能不到一成。
反观股份行理财子,从成立之初就直面母行渠道的天花板,因此更早启动了市场化渠道突围。
以兴银理财为代表,签约的代销机构数量超过580家,能够实现对国有大行、大量县域农商行及互联网渠道的全面覆盖。
加速拓展行外代销渠道为他们打开了新的市场空间,与此同时,近年中小银行自营理财持续清退退场,市场份额加速向持牌理财子公司集中,也为头部机构的渠道下沉让出了空间。
在市场的助推下,部分头部股份行的行外代销占比已经超过50%。
当然,任何选择都有利有弊。
大行高度依赖母行的模式,虽然增长弹性不足,但对负债端的掌控力更强,能够更精准地匹配产品久期与客户到期现金流,在市场波动期更易掌控流动性节奏;
而股份行大力拓展他行代销,在打开增量空间的同时,也直接推高了运营复杂度:
渠道碎片化导致负债端到期分布更难预判,流动性管理难度显著上升,同时还要适配不同渠道客群的风险偏好与收益预期,对产品分层设计、精细化客户运营都提出了更高要求。
2
决胜「含权」:是不想,还是不能?
虽然渠道选择影响着银行理财子规模扩张的边界,但真正决定增长成色和商业可持续能力的其实是产品能力。
一个值得注意的趋势是,银行理财子的利润分化与规模分化呈现出明显的非对称性。
几家头部股份行的利润增速远超过其管理规模增速,甚至兴银理财在规模收缩的情况下依然维持了盈利上涨。
而农银理财、中银理财净利润同比下滑超20%,也远超过规模收缩的幅度。
其中折射出的深层变化更值得深究。
2026年上半年,纯固收产品的收益空间被持续压缩,业绩比较基准一降再降,对增量资金的吸引力大幅减弱。
与此同时,A股走出极致结构性行情,科创50半年大涨超64%,电子、通信行业涨幅屡创新高,「含权化」成为行业最确定的结构性增长主线。
数据显示,截至6月末,固定收益类产品占比虽仍高达96.49%,但混合类产品存续规模首次突破万亿元大关。
穿透到底层资产配置来看,全行业债券类资产占比降至50.17%,创资管新规落地以来新低。
在这个关键窗口,股份行普遍踩中了节奏,其中最典型的是信银理财。
上半年,其含权类产品存续规模从年初的3375亿元暴增至6379亿元,半年增量3004亿元,增幅高达89%,含权产品占比从15%跃升至26%,这一品类的增量,几乎相当于其全部规模增长的1.5倍——因为其他类型产品规模正在收缩。
相比之下,国有大行的客群结构决定了客户风险偏好相对保守、对净值波动容忍度极低。理财子的产品体系,长期围绕「稳」字构建,久期偏短、信用偏审慎、权益仓位偏保守。
这种策略在结构性行情中陷入了两端受压的困境:
固收底仓收益持续下行,权益端又没能抓住市场红利,最终既留不住老客户,也接不住新资金。
更重要的是,2026年以来,理财行业掀起多轮密集降费,部分产品管理费率降至0.01%甚至「零费率」。
尤其是固收类产品,随着收益率持续下行削弱产品吸引力,机构只能以降费或者探索费率与业绩挂钩等形式变相提升净收益,但无论是想要以量补价还是靠业绩突围都很难。
相比之下,含权产品费率与超额业绩报酬显著高于纯固收产品,这是支撑不少股份行、城商行实现盈利突围的根本原因。
而渠道与产品策略差异的背后,是一套从投研研判、产品创设到服务陪跑的体系打法,是长年累月布局沉淀的结果。
过去几年,这些头部股份行理财子公司多管齐下:
一面大量招募公募基金背景的投研人才,快速补齐权益投资的能力短板,一面基于客户的收益预期、回撤容忍度、持有习惯,在产品端快速打磨策略、迭代品类,再基于产品策略和客户需求的调整,对一线理财经理进行了大量培训。
在投研端、产品端、服务端的三重合力之下,他们才能在市场风格切换、产品创新迭代时率先突围。
3
低利率正在改写「游戏规则」
其实,无论是银行理财的阵营易位,还是公募代销的格局重构,底层逻辑如出一辙:
过去财富管理的核心是渠道驱动,网点数量、客户基数直接决定规模上限,规模就等于行业话语权。
但随着净值化转型完成、市场波动加剧,叠加利率持续下行的大环境,单纯靠渠道堆砌的规模,不仅盈利空间不断收窄,也留不住对收益有要求的客户,「渠道为王」的时代正在加速落幕。
监管「靴子」也同步落地,今年3月出台的《理财公司监管评级暂行办法》,明确将「管理规模」指标剔除,「资产管理能力」与「风险管理能力」各占25%权重。
市场逻辑切换的同时,居民端的财富需求也在发生质变。央行数据显示,上半年住户存款同比少增3.19万亿元,而非银存款同比多增2.1万亿元。
这批资金的核心来源,是2022-2023年发行的高息定存集中到期——当年2.5%以上的定期存款利率,如今已降至1.5%以下,大量到期资金正在寻找新的去处。
这不是一次短期的资金流动,而是居民财富配置结构的长期拐点。
当「存款为王」的信仰被低利率打破,居民资产从单一表内存款,向多元资管产品迁移的趋势才刚刚开始。
谁能匹配这部分资金的风险收益偏好,谁才能抓住未来十年的财富管理红利。
更深远的变化,是理财与公募的关系从「竞争对手」转向「生态伙伴」。
截至6月末,理财产品配置公募基金规模达2.52万亿元,占比7.0%,创历史新高,跃居理财产品第四大资产类别。
理财公司通过「借道」公募基金补齐权益投研短板,公募基金则通过理财渠道触达更广泛的银行客群,上下游的合作关系正在取代同质化的渠道竞争。
这意味着,未来理财公司的竞争维度已经升级:不仅比拼自身投研能力,也比拼外部资源整合能力、选基能力、与公募生态的对接效率。
未来,股份行的领跑优势能否延续,大行能否凭借体量优势反扑,一切都还需要时间给出答案。但可以确定的是,在低利率时代,已经没有躺着赚钱的生意。
友情提示,设置星标不迷路哦
在这个信息泛滥的时代,你我都该珍惜原创的价值,相信优质内容的力量。
转载请注明来源、微信号及作者
联系我们请发邮件:xinfinance@126.com
(来源:馨金融)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。