拐点将至?猪肉概念逆市回暖,东瑞股份涨停

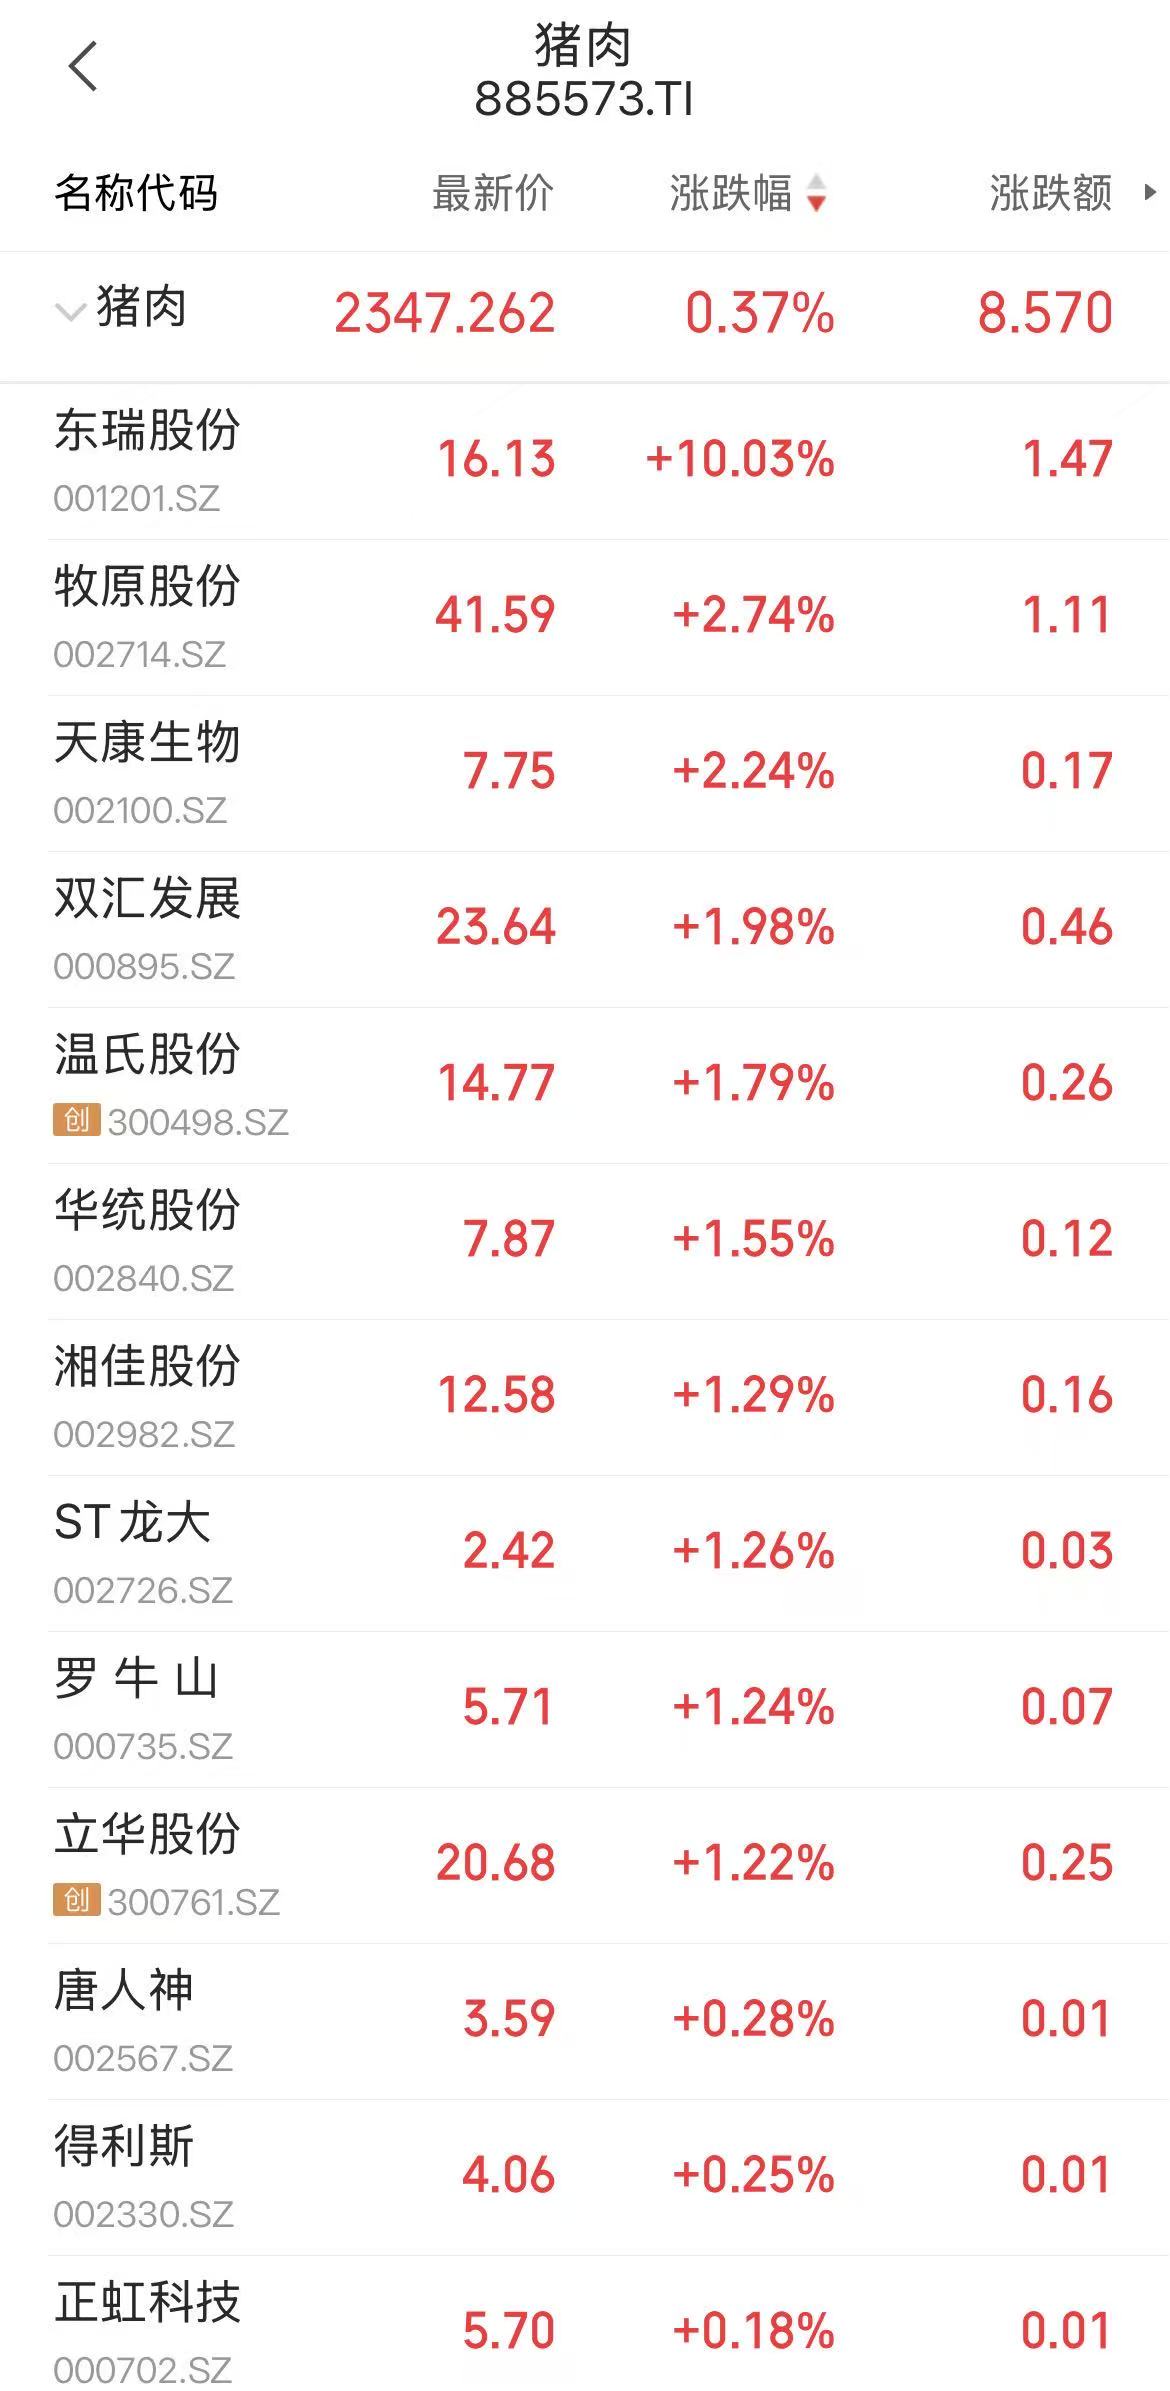
9月28日,A股猪肉概念逆市回暖,截至午间收盘,东瑞股份(001201.SZ)涨停,牧原股份(002714.SZ)、华统股份、天康生物、邦基科技、温氏股份等冲高。市场情绪升温的背后,是产业龙头与多家头部机构对产能去化节奏、未来猪价的新一轮研判。
消息面上,温氏股份日前在机构投资者交流会上表示,本轮产能去化由亏损及政策共同驱动,初步判断春节前后猪价有望迎来盘整拐点,2027年行业盈利概率偏高。
回溯现货市场,8月末至9月初国内生猪市场出现一波反弹行情。在集团养殖企业集中控制出栏量叠加开学季食堂备货的拉动下,全国外三元标猪报价从10.61元/公斤一度上行至11.09元/公斤。
CPI口径同样印证环比改善。国家统计局数据显示,8月猪肉价格环比上涨1.3%,而生鲜乳价格持平,食糖、白酒批发价格出现回落,食品品类价格走势出现分化。
产能端是本轮预期的核心。据国家统计局数据,二季度末,全国生猪存栏42491万头,同比微增0.1%。其中,能繁母猪存栏已调减至3780万头,同比减少263万头,下降6.5%,降幅比一季度扩大3.2个百分点。当前能繁母猪存栏为正常保有量(3750万头)的100.8%,基础产能已实现合理调减。
主要机构对周期反转的时间表给出了更具体的推演。广发期货指出,自2025年10月起国内能繁母猪存栏持续明显去化,按周期传导规律,对应到今年四季度生猪出栏理论上将步入下行通道。此外,过去一年行业母猪生产效能虽持续提升,窝均产活仔数、产房存活率等指标持续改善,但近几月断奶及育肥阶段存活率已出现回落,叠加冬季气温走低,疫病、寒潮风险上升,存在进一步拉低养殖成活率的可能,需要持续监测。
广发期货认为,国庆后至10月中旬市场呈现短期“供强需弱”格局,猪价仍存在震荡偏弱压力;10月下旬起,伴随阶段性供应压力出清,二次育肥补库启动、旺季消费预期逐步落地,需求端持续回暖,有望带动生猪行情重心稳步抬升。
中金公司的测算更为细化:2025年末至2026年一季度的温和去化主要对应2026年四季度商品猪供给边际回落,而2026年二季度3.18%的季度环比深度去化将在2027年一季度集中传导至出栏端。若2026年三季度能繁母猪平均维持3750万头左右,对应2027年二季度出栏量平均同比收缩7.3%。
据此,中金公司判断,短期交易维度,2026年四季度更适合聚焦近月合约的基差修复机会,进入2027年上半年,供给同比减量逐步落地,市场交易重心将从近月基差博弈切换至周期反转的远月主线,LH2705、LH2707的周期价值才会得到更充分的定价。预计猪价或在2027年二季度开启上涨通道。
国信证券同样认为,近期仔猪和母猪价格触达历史新低位置,从历史上看,仔猪价格与生猪价格接近,代表周期情绪见底,这是反转的前瞻指标,后续能繁母猪有望进一步加速去化。考虑到当前生猪及仔猪价格仍在周期底部,高成本产能将持续面临现金流压力,其预计接下来几个月能繁产能会进一步加速去化,到2027年猪价有望开启周期反转。
(声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)
(作者:李益文 编辑:叶映橙)