国庆长假临近,把握节前2个交易日布局窗口,这些方向受关注

临近国庆长假,“持币过节”还是“持股过节”再度成为投资者讨论的焦点。
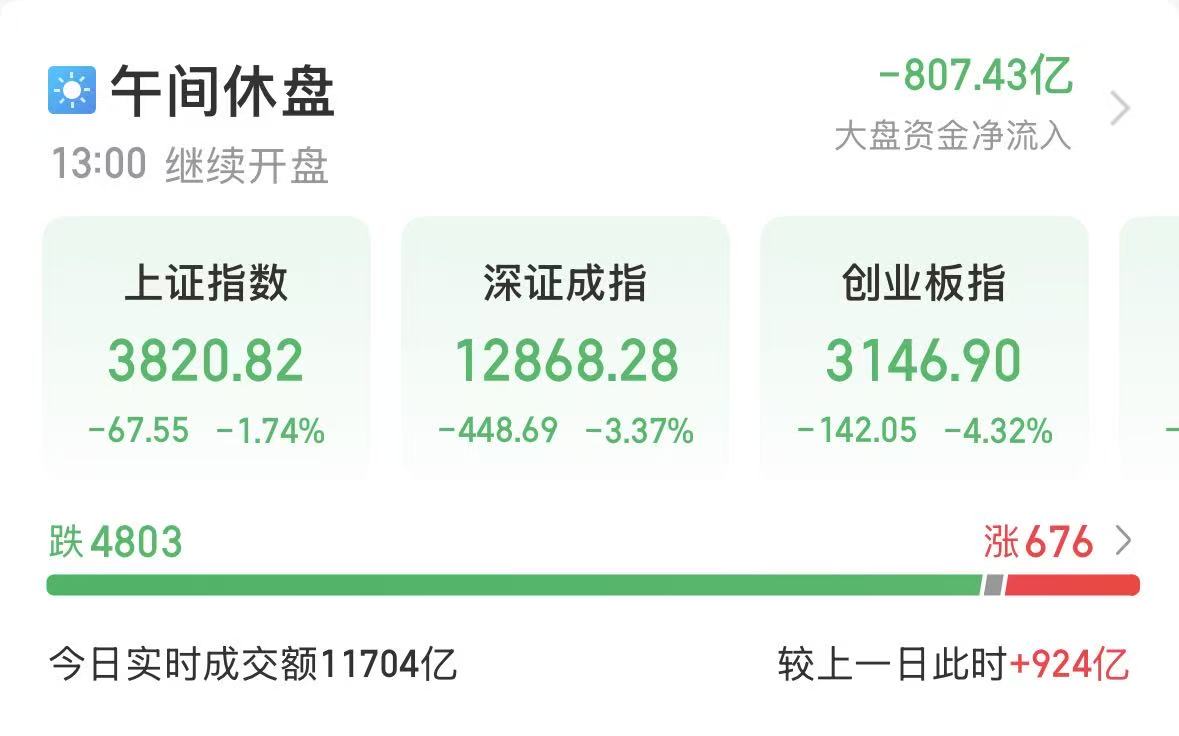
从盘面来看,9月28日上午,A股延续上周震荡整理格局,主要宽基指数多数回调,截至午间收盘,上证指数跌1.74%,深证成指跌超3%,创业板指跌超4%。同花顺数据预测全天成交额为1.81万亿元,较前一交易日缩量1430亿元。
多家券商研报指出,长假来临前市场往往处于缩量震荡状态,假期后随着资金回流,成交中枢有望抬升。复盘历史经验,国庆节前后A股存在一定的日历效应,节前布局、节后反弹的概率较高,持股过节成机构主流意见。
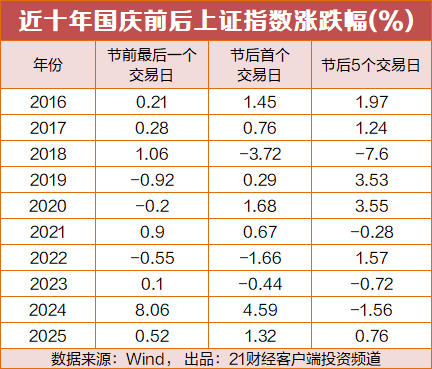
中信建投证券认为,近期调整与缩量更多是交易性与季节性因素主导,节后市场有望迎来修复性反弹。2016年以来的日历效应显示,剔除2018年、2024年这两个市场波动较大的年份后,国庆长假前一周上证指数下跌概率达87.5%,平均下跌1.1%;国庆长假后一周上证指数上涨概率达62.5%,平均上涨1.3%。
东吴证券则通过复盘近20年(2006年至2025年)国庆假期前后的市场表现,总结出四条规律:大势方面,长假前两个交易日往往是布局的最佳窗口,节后大盘可能会出现快速上涨;量能层面,呈现“节前缩量、节后放量”的特征;风格方面,国庆节前大盘、消费风格相对占优,节后指数普涨,小盘弹性更佳,金融风格明显更强;行业维度上,食品饮料、医药生物等消费方向表现较好,节后关注大金融板块的弹性。结合“国庆效应”的季节性规律,东吴证券判断,当前市场已经进入情绪修复期,反弹有望持续。
从筹码结构来看,中泰证券分析指出,继续减持科技股的性价比已经下降,“持股过节”仍是当前的基准建议。该券商认为,全球AI基本面仍在改善,国内短期定价更多受到中东变量、节前筹码和风格博弈影响。当前成交已降至低位,集中卖出大体完成,长期资金仍在底部吸纳。国内科创历来启动晚于海外,但行情启动后的速度和弹性通常更高。机构若在节后重新提高科技仓位,追涨成本反而会上升,当前筹码结构更有利于提前持有。
展望后市,中信证券认为,三季报前后是年内最后一波进攻窗口。在盈利趋势向上、宏观风险显性化且情绪已经陷入低迷的情况下,指数出现大幅调整的可能性很小。
配置方向上,中信证券情景测试了上证指数年内修复的5种可能路径,在符合产业景气且考虑到短期增量资金有限的情况下,以科技龙头、资源能化和金融权重为主的上涨结构最能兼顾基本面和流动性。在市场犹豫期应保持乐观,配置上以“AI+能化”做应对。
中泰证券则建议投资者节前维持“科技进攻,能源安全对冲”的组合结构。具体来看,进攻方向继续持有科创50、国产半导体设备、存储,以及中证2000、微盘风格和部分有色资产;均衡与防御配置关注化工、电力设备、油运等能源安全资产,用于对冲中东局势反复及油价尾部风险;主题方向关注AI应用与端侧,节后若科技、券商成为反弹主导,行情质量将进一步提升,但若地产、消费持续领涨,则需下调对指数高度和持续性的判断。
(声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)
(作者:林健民 编辑:叶映橙)