政策性融担如何补齐科技金融短板?打通“断点”,织密生态网
21世纪经济报道记者李览青 上海报道
“十五五”开局之年,政策性融资担保行业正在被推到科技金融的前台。
长期以来,由财政出资、银担风险分担的政策性融资担保体系,是政府与市场之间的桥梁,此前其服务的重点主要在“支小支农”,为缺乏抵押物的中小微企业增信。不过,随着科技金融“大文章”不断推进,政策性融担体系也成为支撑科技金融发展的重要力量。
当服务对象转向“硬科技”,这套体系面对的问题更为棘手:知识产权处置难、资本金补充受限、不良资产核销不畅、司法实践尺度不一,都可能让担保机构不敢担、不愿担。
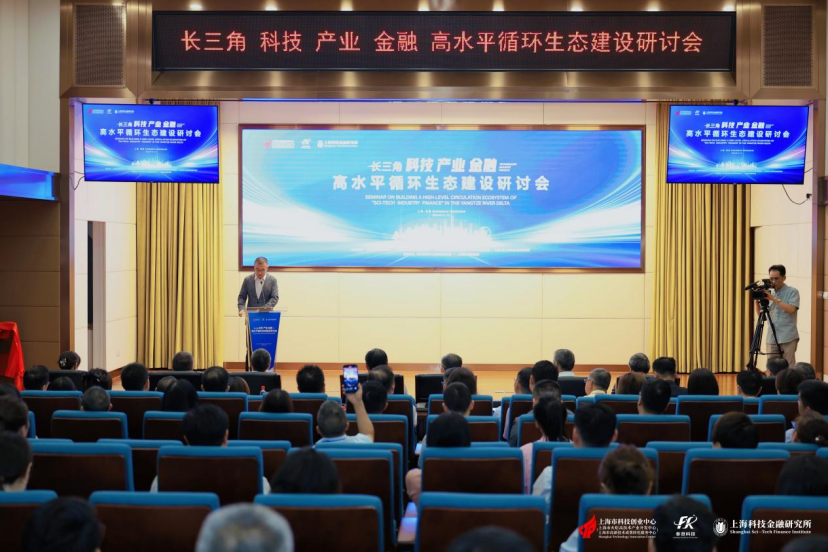
如何用政策性融资担保补齐科技金融短板?这个问题成为近日在沪召开的“长三角‘科技-产业-金融’高水平循环生态建设研讨会”最受关注的话题。
会上,由上海大学上海科技金融研究所团队编制的《上海中小微企业政策性融资担保行业“十五五”可持续发展战略项目研究报告》(以下简称《报告》)正式发布,《报告》建议向全国推广“上海模式”,发挥政策性融资担保体系的财政金融协同优势,为全国普惠金融与科技金融发展提供可复制经验。
“不缺钱,缺的是资本”
“我们常说科技企业‘不缺钱’,但更缺的是资本,尤其缺长期资本、耐心资本、风险资本。”上海新金融研究院理事长、上海市原常务副市长屠光绍在主题演讲中指出,科技企业成长要经历种子期、初创期、早期成长期、成长期等不同阶段,风险特征、成长潜力和资金需求各不相同,而现有金融体系分业经营,结构不够合理,各阶段金融服务的有序衔接不足。
具体来说,屠光绍认为科技企业成长过程有三个阶段最易出现“断点”,分别是从实验室到原型验证阶段、从原型验证到中试放大阶段、从量产到市场化阶段,其中从原型验证到中试放大的“死亡之谷”最为典型,一旦资金供给断档,企业创新就可能难以为继。
屠光绍分析,银行资金之所以难以在早期进入科创企业,根源在于风险与收益、期限不匹配。他回忆,2015年前后上海就开始探索以投贷联动带动直接融资、间接融资。在他看来,全球新一轮科技竞争尤以人工智能为代表,很大程度上是资本投入的竞争,“科技竞争从一个方面讲就是科技金融的竞争,而科技金融的竞争,核心是科技资本”。
屠光绍同时强调,科技金融与传统金融的服务对象、服务要求完全不同,资源要素、资产形态、行业业态、企业模式、风险特征也都不一样,“不能沿用传统金融的做法”,从资源投入、组织体系、风险管理到人员结构,金融模式都要改变。
而弥合金融服务断点、弥补市场失灵,正是政策性融担的着力点。
会上共建揭牌的上海科技金融研究中心奉贤实验室,定位“科技金融场景验证中枢”,立足奉贤生物医药与合成生物、新材料、美丽健康、人工智能四大产业,把融资方案、政策工具和风控方法放到企业及中试环节检验,重点验证投贷担联动、知识产权质押等工具——这些工具指向的,正是从原型到中试这段最缺资金的环节。
政策性担保的“上海模式”
作为国际金融中心和科创中心建设的前沿阵地,上海的政策性融资担保体系对全国有重要的示范和引领意义。
会上发布的《报告》,用“三个全国之最”概括“十四五”期间上海政策性担保实践的建设成效:直保规模全国最大、综合融资成本全国最低、运行效率全国最高。
上海市软科学研究基地——上海大学上海科技金融研究所执行所长孟添在现场解读时介绍,上海市担保中心形成了独特的政策性担保“上海模式”:一个核心架构、两大创新引擎。
“一个核心架构”指的是“理事会+事业单位”治理架构,是由上海市中小微企业政策性融资担保基金理事会作为最高决策机构,多个产业主管部门、重点区政府、合作银行等单位和机构共同形成政策性融担体系,确保财政政策、产业政策、金融政策、区域政策的有效协同。同时,市担保中心作为上海市财政局直属的公益二类事业单位,而非国有公司,其考核以政策性目标为核心,彻底摆脱商业机构盈利压力,从而为持续降低担保费率、敢于承担风险、聚焦主业提供根本性制度基础。
“两大创新引擎”分别指“批次担保”与“白名单”模式。具体来说,“批次担保”模式是将事前审查调整为事后备案,由银行自主审批、放款,市担保中心对资产包整体设定代偿上限,解放银行生产力,调动其合作的积极性。“白名单”模式则是建立多渠道、多元化的“白名单”企业推荐机制,通过“政会银企”四方合作,引导金融机构“支早支小支科技”,实现产业政策与金融服务的精准对接与高度融合。
在总结成效的同时,《报告》也直指行业痛点。孟添在解读中指出,“十四五”期间,上海中小微企业融资担保行业还存在普惠金融信贷风险管理压力加大、中小微企业融资难问题尚未得到根本性解决、科创金融全周期适配性不足等三大核心问题。
“科技型企业普遍存在‘轻资产、缺抵押’的情况,商业银行对‘硬科技’企业的风险识别能力与风险容忍度仍有待提升,上海的科技金融改革与探索已进入深水区。”孟添表示。
《报告》指出,在知识产权金融方面,上海市知识产权处置与转让市场机制尚不健全,合作银行开展知识产权质押贷款的主动性不足,2025年市担保中心知识产权质押贷款投放规模较小。与此同时,各合作银行依托市担保中心发放的贷款中,仍以一年期流动资金贷款为主,面向中小科技型企业的研发贷等中长期信贷产品供给较为缺乏。此外,生物医药、集成电路、人工智能等本市三大先导产业融资难问题仍较突出。以生物医药行业为例,企业普遍面临研发周期长、营收转化慢的客观困难,部分银行对生物医药等先导产业的特殊发展规律认知不足,风险偏好与产业特征之间存在错位,导致信贷支持难以有效匹配企业需求,金融支持与产业发展的适配性有待进一步增强。
织密科技金融生态网
在屠光绍看来,打通断点只是第一步,科技金融要真正可持续,还得靠一张生态网。
“没有生态,科技金融跑一段可以,但走不远,也走不长。”他表示,必须整合银行、证券、保险等多元主体,搭建多层次、全覆盖的协同生态;同时补齐底层基础设施,包括科技信息共享平台、科技信用评价体系、知识产权评估机制、技术评估机制等;政策端则要在担保风险分担、税收、引导基金等方面提供生态保障。
生态网需要适配不同产业的创新特征。
屠光绍认为,传统产业占整个产业体系比重最大,需要应用升级式创新;战略性新兴产业是中坚力量,保持10%以上增速,需要渐进扩散式创新;未来产业刚刚起步、不确定性极高,属于原始颠覆性创新。
“三类产业风险收益特征不同,对金融供给的要求也不同,未来产业更需要政府性资金和资本支持,产业转型升级应更多发挥商业性金融作用,同时用好政策性金融,形成政府性资金、政策性金融与商业性金融的协同。”屠光绍表示。
会上发布的《报告》也建议,强化财政金融政策协同,引导资源服务实体经济。首先,适当提高市担保中心年度风险代偿支持力度,适度提升风险容忍度。其次,完善本市中小微企业信贷奖补政策,通过财政政策工具引导银行增加科技型中小企业中长期贷款供给。最后,鼓励上海市各委办局、区政府推动“产业扶持政策+担保基金”的叠加联动。
本次研讨会明确,主办方将依托“上海研究中心做基础研究+奉贤实验室做场景验证”的模式,把在奉贤验证过的各类科创金融工具、风控模型逐步向整个长三角复制辐射,探索可复制、可推广的“科技-产业-金融”高水平循环实践模式。
(作者:李览青 编辑:周炎炎,张俨)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。