年出口有望达1200万辆!汽车整车板块逆市大涨,江淮汽车涨停

9月28日,A股三大股指低开低走,汽车整车板块却逆市大涨,成为盘面为数不多的亮点,江淮汽车(600418.SH)与众泰汽车(000980.SZ)涨停,东风股份、北汽蓝谷、安凯客车、海马汽车、宇通客车等个股跟涨。
消息面上,今日,工业和信息化部装备工业一司副司长郝立顺在2026世界智能网联汽车大会新闻发布会上表示,当前,汽车产业国际化合作从传统产品贸易,向联合研发、协同制造、供应链共建、标准法规协同等多领域、全方位协作延伸,加速重塑世界汽车产业竞争与合作新格局。
近期,工业和信息化部联合相关部门编制发布《智能网联新能源汽车产业发展“十五五”规划》,提出构建全球产业链供应链、提升海外发展服务能力、支持外资企业在华投资合作等目标任务,致力于打造市场化、法治化、国际化一流营商环境,开创全球产业合作新局面。
出口数据的持续强劲为板块提供了基本面支撑。据乘联会统计,8月狭义乘用车出口销量88.8万辆,同比增长78%,环比下降4%;8月出口销量占比38%,同比提升18个百分点。1—8月狭义乘用车出口销量609.8万辆,同比增长76%。乘联分会负责人崔东树此前接受采访时表示,2026年中国汽车出口有望达到1150万至1200万辆。
政策端同样释放积极信号。6月23日,商务部等9部门印发《关于培育壮大汽车后市场消费若干措施的通知》,围绕汽车改装、房车露营、传统经典车、维修和保险服务、汽车赛事、汽车租赁6大领域提出17项举措,同步公布40个汽车流通消费改革试点城市,改革方向从“购买管理”转向“使用管理”,杭州、深圳等试点城市将探索优化汽车限购措施。
多家券商对汽车板块下半年走势给出积极研判。国联民生认为,购车支持与汽车流通、后市场政策持续落地,有望为2026年下半年乘用车需求修复提供支撑。8月销量较7月环比改善,呈现边际修复态势。近期各地补贴持续落地,各品牌新车型逐步发售,看好整车内需好转与出口向上的投资机会。
东方证券认为,在国际油价持续高企刺激下,海外新能源车需求增长有望延续,随着车企出口区域多元化布局逐步完善、本地化产能落地,预计下半年海外市场将继续成为国内车企销量及盈利的核心支柱,建议持续关注海外市场竞争力较强的整车企业。
国金证券则从三大维度概括行业核心变化:出海持续高速增长,AI对汽车的影响持续深化及智能驾驶迎来拐点,中高端内需有望底部向上。整车方面,在内销整体承压的背景下,出口销量有望持续超预期,40万元以上市场仍有较大空间;智能化方面,汽车AI及机器人进入加速阶段,智能驾驶有望迎来消费者需求的拐点。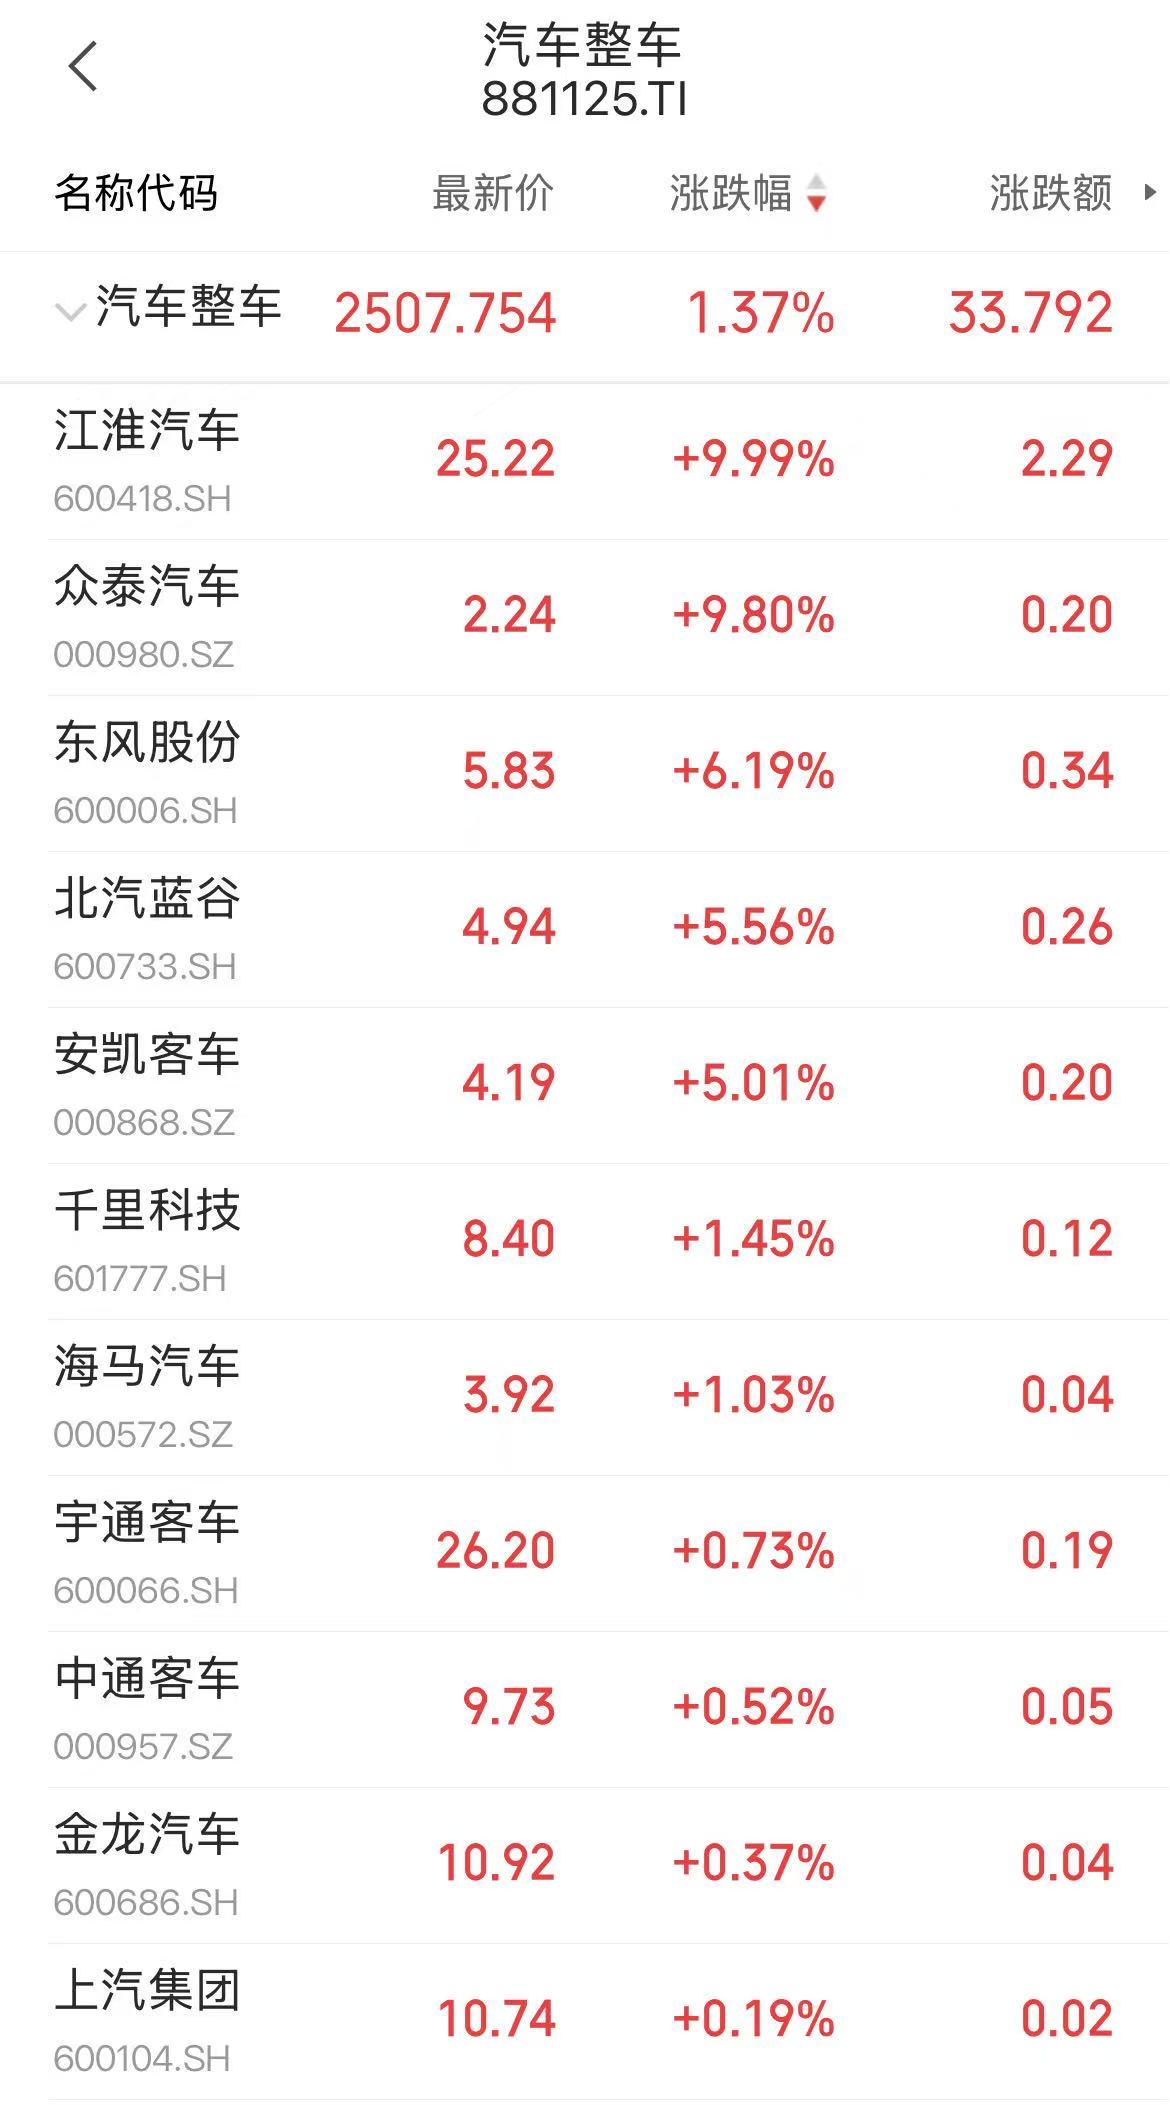
(声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)
(作者:李益文 编辑:叶映橙)