黄金ETF站在十字路口:加仓还是赎回?
9月23日至25日,伦敦金现连续三日收盘跌破4300美元/盎司大关。此前“越跌越买”的国内黄金ETF资金,也在9月23日、24日转向净卖出。
是短期调整还是趋势反转?急跌之后,谁在逆势买入,谁在止盈离场?黄金还能“上车”吗?
一场“过山车”式行情
最近一个多月黄金市场并不平静。
高点出现在8月25日,当天伦敦金现触及4697美元/盎司,创近三个月新高,8月金价累计涨幅一度超过15%。
此后,美联储主席沃什在杰克逊霍尔全球央行年会上首次以主席身份发表主旨演讲,释放明确鹰派信号,9月加息预期升温,不少投资者获利了结,国际金价急速回落。8月26日至9月1日的短短五个交易日内,伦敦金现暴跌7.08%。此后国际金价便进入震荡整理期,在4200美元/盎司至4400美元/盎司区间反复拉锯。
真正的戏剧性时刻出现在9月16日,美联储宣布将联邦基金利率目标区间上调25个基点至3.75%—4.00%,这是2023年7月以来时隔三年多的首次加息。当天伦敦金现收盘跌至4263美元/盎司。然而,随后两个交易日金价连续反弹,不仅收复全部失地,还录得约0.68%的周涨幅。
这种“利空不跌”的韧性,主要源于市场对加息预期的提前定价——加息落地后,金价探底企稳。此时,地缘逻辑成为短期价格的主导因素:地缘冲突仍在持续发酵,但其对黄金的影响已从直接的避险情绪驱动,切换为“油价—通胀—利率”的传导链条。
不过,9月23日,10年期美债收益率一天上升15个基点,飙升到5.11%附近。市场担忧进入加息周期,这进一步打压了金价。
伦敦金现9月23日收于4286美元/盎司,24日收于4274美元/盎司,25日收于4284美元/盎司,连续三日跌穿4300美元/盎司大关。
“越跌越买”戛然而止?
资金节奏清晰:5至6月金价回调时,国内14只黄金ETF曾净流出超230亿元,7月以来随金价回升大幅回流,14只黄金ETF规模重回2600亿元以上,8月底升至2800亿元以上。
资金在9月的买金行动则出现新变化:前期金价震荡并未吓退资金,反而激发了一轮“越跌越买”的热潮;但近日当金价快速跌穿4300美元/盎司后,资金转向净卖出。
Wind数据显示,截至9月22日,14只黄金ETF总份额达到315.73亿份,创下历史新高,较年初增长22.65%,较9月初累计净增13.17亿份,增幅4.35%。
转折出现在9月23日、24日。这两天14只黄金ETF总份额分别净减少0.23亿份、1.01亿份,截至9月24日,国内14只黄金ETF总份额降至314.49亿份。其中,9月23日伦敦金现收于4286美元/盎司,当天申赎净流出1.98亿元;9月24日伦敦金现继续走低收于4274美元/盎司,申赎净流出扩大至6.99亿元。
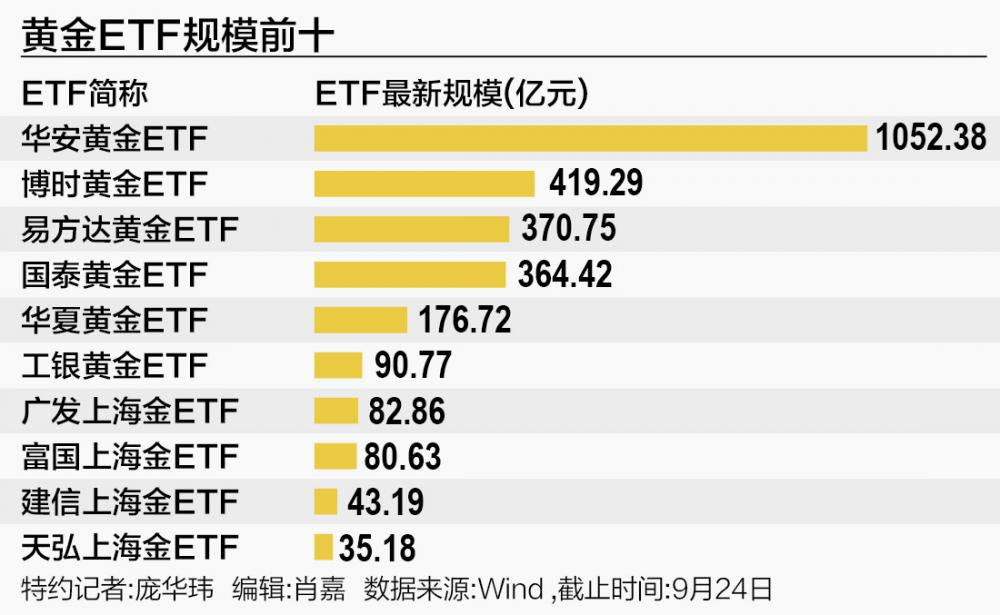
从规模看,截至9月24日,国内14只黄金ETF总规模为2847.32亿元。今年以来,商品型黄金ETF资金规模增加399.17亿元,增长16.53%。其中,申赎净流入带来655.61亿元,净值下跌造成规模缩减256.44亿元。9月以来,黄金ETF资金规模减少2.09亿元,其中,申赎净流入带来106.41亿元,而净值下跌造成规模缩减108.51亿元。
这意味着,尽管9月以来金价总体下跌,投资者仍在积极买入,且下半年买入力度逐步加大:7月申赎净流入50.65亿元,8月申赎净流入103.77亿元,9月(截至24日)申赎净流入106.41亿元。
这股买入力量并非中国市场独有。世界黄金协会数据显示,8月全球黄金ETF净流入约180亿美元,创下有记录以来第二大单月流入;总资产管理规模达6150亿美元,持仓量增加121吨至4189吨,双双创历史新高。
一位华南基金经理分析,黄金投资者大致分两类:一类是以赚差价为目标的交易型投资者,如基金经理和大量散户,他们看的是短期涨跌节奏;另一类是做资产配置的投资者,如央行,逢低买入、长期持有。两类资金的节奏不同:如果不看好短期后市,前者可能止盈卖出;而后者看重的是中长期趋势,会在低点扫货,金价越低买入越多。
短期看利率,长期看信用
对于后市,机构观点呈现“短期谨慎、长期乐观”的分化格局。
短期而言,海外利率仍是核心变量。多数分析师认为,美联储点阵图暗示的年内再次加息以及高位运行的实际利率,仍会压制金价弹性。短期维度,美元与实际利率的共振仍是金价方向的主导力量。建信期货在近期多份贵金属日评中提及,中东局势与美联储货币政策前景均存在较大不确定性,造成贵金属波动性偏高。其配置建议是:配置型投资者以定投方式继续超配黄金,交易型投资者持宽幅震荡思路参与,并关注金价回调的做多机会。
中长期来看,金价支撑逻辑并未动摇。近期机构研报显示,高盛维持2027年底5400美元/盎司的目标价不变,但已将2026年年底公允价值预测从此前的4900美元/盎司下调至4650美元/盎司。瑞银同样维持黄金未来12个月的看涨判断,其预计2026年年底目标价为4600美元/盎司、2027年9月为5400美元/盎司。其核心逻辑在于,黄金的定价重心正在从实际利率转向美国债务的可持续性——市场交易主线已从传统利率逻辑切换至信用逻辑,黄金正从“抗通胀资产”升级为“主权信用对冲资产”。
值得关注的是,当下美国联邦政府负债已突破40万亿美元,年度利息支出约1.2万亿美元,净利息支出占财政收入比重达18.5%,突破1991年的历史峰值,这使得投资者对美债的信心受到侵蚀,从而通过配置黄金来应对信用风险。
全球央行持续购金为金价构筑中长期底部支撑:截至2026年8月末,中国黄金储备达7673万盎司,环比增持65万盎司,已连续22个月增持,8月单月增持规模创下自2024年11月重启购金以来的新高。另据世界黄金协会数据,2026年二季度全球央行及相关机构合计净增持黄金289吨,同比增长62%。全球央行持续购金的底层逻辑在于:长期来看,美元信用弱化,信用风险上升,黄金的配置价值凸显。
黄金还能“上车”吗?
机构给出了三种答案:
如果你问的是“现在能不能追涨”——一位华南基金经理的答复是:短期金价走势难以判断。其理由是,短期存在继续加息预期,地缘事件仍带来扰动,金价或将继续震荡。
如果你问的是“回调能不能配置”——不少机构给出了相对积极的回应。广发基金建议“逢低、分散配置”,认为随着加息利空落地,黄金有望迎来较好的布局窗口;博时基金黄金ETF基金经理王祥建议“关注震荡调整中的配置机会”,并将这一判断置于“中期来看”的框架之下;瑞银在9月9日的研报中将此轮回调直接定性为“战略建仓窗口,而非撤退信号”,建议持仓不足的投资者利用弱势窗口建立战略性多头头寸。这些机构建议的共同前提是:投资者认可黄金作为中长期资产配置工具的角色,而非试图捕捉短期价差。一位基金经理表示,每次由加息预期扰动带来的回调,都可能为配置资金提供入场的窗口。机构普遍建议普通投资者将黄金定位为“尾部风险对冲+美元信用/财政风险对冲”的中长期底仓,而非短线博弈工具。普通投资者可在组合中适度配置10%至20%的黄金类资产,采用回调分步建仓的方式。
如果你问的是“现在重仓押注是否合适”——几乎没有机构给出肯定答案。有业内人士提示了极端鹰派情景下的下行风险:若美联储年底前超预期额外加息并暗示更高终端利率,金价可能跌向更低水平。在利率路径高度不确定的阶段,分批建仓、控制仓位是不少机构给出的建议。
(作者:特约记者庞华玮 编辑:李域,肖嘉)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。