韩股去杠杆进行时:散户外资齐撤,下一步走向如何
一度成为全球“最牛股市”的韩国股票市场,正迎来关键转折。
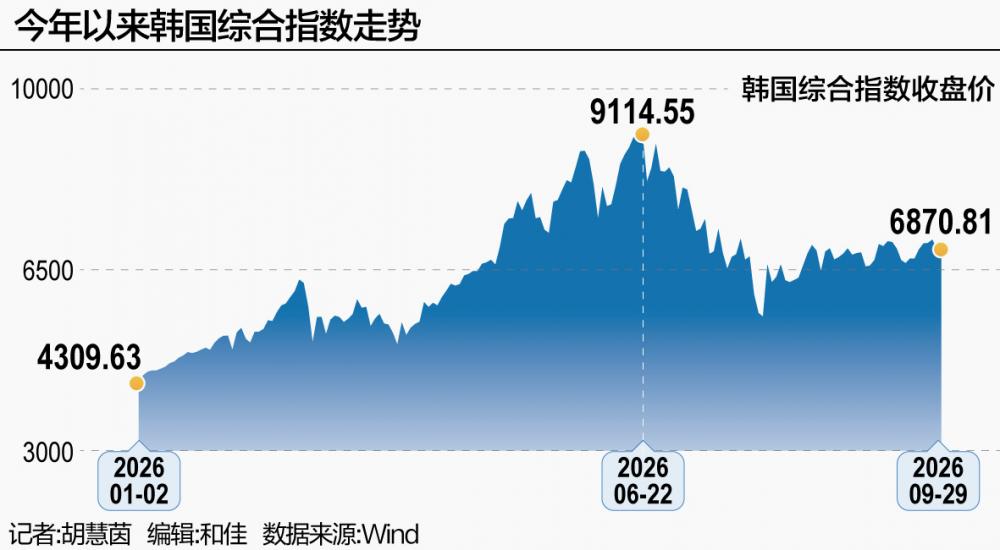
9月29日,韩国综合股价指数(KOSPI)延续了前一天的低迷态势,低开0.64%,盘中跌幅一度收窄,截至当日收盘跌0.27%,报6870.81点。前一日,韩国综合指数同样大幅收跌2.7%,创下自9月14日以来的单日最大百分比跌幅。
虽然三星电子和SK海力士股价转跌为升,但韩国股市交投明显降温。同期,散户和外资在KOSPI主板分别净卖出16.69万亿韩元(约合119亿美元)和16.42万亿韩元(约合117亿美元)。由于散户和外资轮番抛售韩股,市场上的担忧情绪开始加剧。毕竟今年上半年,散户资金的流入抵消了外资的抛售。但有市场人士认为,未来散户的流向不太可能会发生重大转变。
今年下半年,韩国股市经历了一场由散户高杠杆交易崩溃与外资大规模撤离共同触发的剧烈的去杠杆过程。此前,韩国监管机构通过提高保证金门槛、暂停新杠杆ETF等一系列措施加速出清。外界都在关注,韩国股市这场“去杠杆”风暴进行到了哪一步。
散户、外资接连抛售
受中秋长假休市后的补跌效应、美债收益率高企等多重利空因素影响,韩国综合指数在9月28日大幅收跌,跌势延续至29日。
本月以来,韩综指不仅表现低迷,其交投还异常清淡。韩国交易所数据显示,9月1日至23日,韩国综合指数上市股票日均换手率降至0.50%,为今年以来最低。据了解,换手率以交易量除以上市股票总数计算,是衡量市场交投活跃程度的核心指标。
事实上,韩综指换手率自3月录得1.74%的高点后就持续回落。韩国交易所数据显示,韩综指换手率在今年4月降至1.48%,5月为1.13%,6月为0.81%,7月为0.72%,8月为0.54%,本月进一步降至0.50%,连续六个月下滑。
民银国际研究部主管应习文向21世纪经济报道记者分析称,本轮韩国股市低迷源于外资持续卖出半导体龙头,叠加市场对AI资本开支、美联储加息预期的担忧,两大权重股承压,换手率走低更多是以上基本面因素引发的结果,表明投资者交易热情下降。
有受访专家认为,韩综指日均换手率持续低迷的症结在于韩综指与权重股的“定价僵局”。法国里昂商学院管理实践教授李徽徽向21世纪经济报道记者表示,三星电子与SK海力士合计占大盘近三成市值,SK海力士与英伟达深度绑定,而三星电子的HBM3e验证悬而未决,再加之动态随机存取存储器(DRAM)现货价格疲软,机构资金难以对这两大巨头形成统一定价。在产业催化剂落定之前,机构不敢贸然入场,散户又因高位被套而不愿离场,盘面缺乏对手盘。于是,极小的边际抛压就可以拖累指数跌破7000点。
从交易活跃度的角度来看,“散户市”是韩国股市的重要特征,但近年来外资与机构的力量也在不断增强。华泰研究显示,韩国股市对外资依赖度较高,外资持股占比与交易占比均处于新兴市场前列。不过,自今年6月、7月以来,韩综指的短线交易明显降温。有分析人士称,投资者正在等待更为明确的市场催化剂,散户倾向于在股价反弹至成本价附近时逢高减仓,外资则在利率与油价压力下同样按兵不动。
有数据显示,9月内,散户和外资净卖出33万亿韩元。“从外资的角度看,抛售韩国股票主要源于全球组合再平衡的考虑,还受到美联储加息、韩元汇率波动、AI资本开支预期变化等多种因素综合影响。相比之下,散户的抛售会更多受到大趋势指引下的情绪影响。”应习文向记者分析称,今年上半年韩国股市散户都在加杠杆跑步进场,由于股市整体向上趋势未改,上升动能强劲,在情绪推动下形成了正反馈。但当前市场上升动能被损耗,散户杠杆亏损面较大,大量资金因情绪转变而开始去杠杆抛售。
韩国老牌券商Shinyoung Securities(新荣证券)研究中心负责人Kim Hak-kyun曾在新闻简报会上表示,虽然今年上半年散户投资者进场抵消了外资抛售,但未来散户的流向不太可能发生重大转变。
“散户更多是承受股市暴跌后的去风险压力。”对外经济贸易大学金砖国家研究中心副主任谭娅向21世纪经济报道记者表示,上半年散户曾大规模承接外资抛盘,但在6月至7月剧烈调整后,不少投资者出现较大亏损和杠杆损失,现在市场一反弹就倾向于解套或止损离场。因此,券商认为散户短期很难重新成为主要增量资金,原因是前期损失削弱了风险偏好,同时可投入资金也明显下降。
在散户资金持续流出的情况下,有分析认为,外资能否回归将成为韩国股市反弹的关键变量。
对此,谭娅持相近的看法。她认为,外资更多是出于全球资产配置和风险控制的逻辑,在韩综指上半年翻倍、半导体权重过度集中后主动获利了结,降低韩国和AI资产敞口,同时受美元走强、美债收益率和油价上升等因素影响。
不过李徽徽认为,要让外资大规模回流需要满足三个条件:一是韩元对美元掉期点必须企稳,汇率单边贬值带来的汇兑损失是外资难以接受的;二是半导体板块盈利预期修复,存储行业不会重新陷入大宗周期下的价格泥潭;三是政府推出的“企业价值提升计划”须落实到法律层面,约束财阀随意稀释中小股东权益的行为,否则外资不会进行长线配置。
韩综指被杠杆反噬
韩综指今年一度登顶“全球最牛股市”,散户和杠杆资金功不可没。
在全球AI热潮下,AI相关资本开支上调、内存价格持续上行,促使韩综指从年初4200点附近起步,在6月中旬一度冲高至9000点上方,年内实现翻倍上涨。借着韩综指迅猛上涨的势头,韩国交易所也在今年5月首次批准16只以个股为标的的2倍杠杆ETF上市,标的主要为三星电子和SK海力士,打破了仅允许指数杠杆ETF的限制。这一举措的初衷是与全球ETF标准接轨,引导海外资金回流本土资本市场。
市场新资金持续涌入这类ETF产品,但很快,韩综指在7月就迎来走势逆转。同一时间,大量散户借助融资和杠杆ETF追逐高收益,却在急跌中遭遇强制平仓。就这样,由韩国股市暴跌触发、监管主导的“去杠杆”风暴正式开启。
7月,韩国监管层密集出手并宣布了多项严厉措施,而“去杠杆”的效果也似乎立竿见影。中信证券研究部在8月初的报告中指出,韩国股市融资余额自6月24日峰值38.6万亿韩元回落至8月3日27.4万亿韩元,单月缩水11万亿韩元,降幅29%,消化了2月至6月期间因半导体暴涨潮所堆积的全部增量杠杆资金。
应习文表示,目前场内融资余额较8月初的低点有小幅回升,相当于今年年初的水平。主要是韩国股市在8月初降至最低点后有所修复。从股指期货交易量看,以KOSPI 200期货为例,最新日均成交量在10万~12万手,为本轮行情高点的三到四成。从单一股票ETF看,由于韩国监管层提高了该类产品的保证金要求和强制要求增加模拟交易培训,成交额已缩水超过90%。至于证券担保贷款,由于商业银行与券商在8~9月全面上调了股票质押贷款的质押率要求,目前场外质押余额呈现逐步缩量的状态。其他包括价差合约、股票联结证券在内的各类场外渠道也因市场波动和监管问责而出现明显收缩。整体看,场内融资余额的降幅相对有限,但多数高杠杆、高波动的衍生品去化更为明显。
摩根士丹利分析师认为,杠杆ETF、对冲基金杠杆以及散户融资盘的去杠杆进程已经过半。
若完全实现“去杠杆”化,韩综指走向如何?谭娅认为,伴随着目前韩综指下跌,杠杆资金可能因追加保证金和强制平仓继续卖出,从而加剧市场波动。如果快速、全面去杠杆,短期内会造成散户集中减仓、成交萎缩和股价进一步承压;但从中长期看,这有利于清理高风险融资仓位、降低连锁强平风险,使市场重新回到由企业盈利和基本面主导的行情中。
“前期快速去杠杆阶段,集中平仓、追加保证金压力确实放大了市场下跌,形成短期负反馈,这正是杠杆的‘反噬’效应。现阶段,场内融资杠杆有所回补,主要压力集中在单一股票杠杆ETF以及部分场外衍生品,这类高杠杆工具依然会在市场波动时放大震荡,只是不再是全面集中踩踏的状态。”应习文分析称,韩国股市或不会完全去杠杆化,杠杆有助于降低交易成本,提升市场运转效率,可以说是一把“双刃剑”。
他认为,韩国半导体产业是长期AI发展产业链上不可或缺的一环,因此有一定的杠杆资金参与是合理的。
近日瑞银将韩国综合指数未来12个月目标点位从此前的8800点下调至8000点,隐含市盈率从8倍降至7倍,理由是利率上升、韩元走强以及油价上涨。此外,市场对人工智能(AI)板块泡沫化的担忧情绪也扰动着韩国综合指数的走势。目前,投资者将目光转向基本面数据表现,本月30日发布的美国8月个人消费支出(PCE)价格指数以及美光科技的季度业绩或成为关键节点。
应习文称,对于PCE价格指数,如果通胀回落符合预期,会缓解美联储进一步加息的压力。若通胀高于预期,加息担忧将再度升温,压制全球风险资产。对于美光业绩,除了营收和毛利率外,市场还会关注HBM出货情况以及对未来AI资本开支的指引。
总的来说,应习文认为,若两项数据表现向好,将会带来韩综指短期的情绪修复,但市场此前顾虑的AI资本开支边际放缓、估值偏高、跨境衍生品杠杆波动等中长期问题,并不会单凭这一组数据就消失。后续还需要包括美国就业数据、长期经济趋势、财政与债务问题、AI盈利落地、AI算力、算法和半导体新技术突破等多方面因素的综合验证。
(作者:胡慧茵 编辑:和佳)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。