混合类理财产品业绩分化,杭银、交银产品收益均值转负

过去一年,宏观资产呈现“结构分化、债稳股进”的特征,权益市场震荡上行且成长风格显著占优,债券市场则维持温和走牛态势。对于“固收打底、权益增强”的混合类理财产品而言,底仓债券提供了稳健的绝对收益基础,而权益增强部分则通过捕捉科创与创业板的超额收益,成为拉开产品业绩差距的关键胜负手。
混合类理财产品近一年平均收益2.16%,机构投资管理能力分化显现
南财理财通数据显示,截至9月23日,混合类理财产品近一年净值增长率均值为2.16%,中位数为2.43%,其中237只产品录得正收益,占比超八成。
从风险收益特征来看,混合类产品整体展现出较好的风险控制能力,最大回撤均值为2.07%(中位数1.33%),年化波动率均值为2.28%(中位数1.64%)。在风险收益性价比方面,产品卡玛比率中位数达到1.83,表明多数产品能够以较小的回撤代价获取相对合理的绝对收益。
从发行机构来看,各机构投资管理能力呈现一定分化。宁银理财旗下产品整体收益表现较为突出,区间净值增长率均值达6.56%;信银理财、招银理财及兴银理财等机构产品均值也保持在3%以上。
相比之下,部分机构如杭银理财、交银理财旗下混合类产品收益均值转负,反映出在复杂市场环境下不同机构在资产配置与策略应对上的差异。
进一步剖析产品收益分化来源,策略类型与权益仓位暴露是导致业绩差异的核心驱动因素。收益较高的产品以风险偏好较高的混合型产品为主,这类产品往往通过精选个股或提高权益资产仓位来博取弹性收益。
例如,“宁赢卓然3号(最短持有3年)”和“宁赢个股臻选1号(最短持有2年)”两只产品区间收益率均超过10%,但与之对应的是其最大回撤接近10%,年化波动率也超过8%,相较于较为保守的偏债混合型产品,呈现出典型的高收益、高波动特征。
反观收益表现偏弱的产品,如杭银理财“幸福99卓越混合(多元平衡)15个月持有期”近一年下跌5.25%,农银理财“农银同心·一年半开放科技创新第1期”近一年下跌2.30%,净值增长率跌入负值区间,前者最大回撤甚至达到10.88%。
究其原因,主要是产品所布局的特定行业赛道面临阶段性调整,或是多元资产配置策略在股债跷跷板效应下未能有效对冲权益市场的下行风险。整体而言,混合类理财产品在追求绝对收益的同时,其收益弹性与回撤控制高度依赖于管理人的大类资产配置能力及权益仓位的精细化管理,投资者需结合自身风险偏好审慎选择。
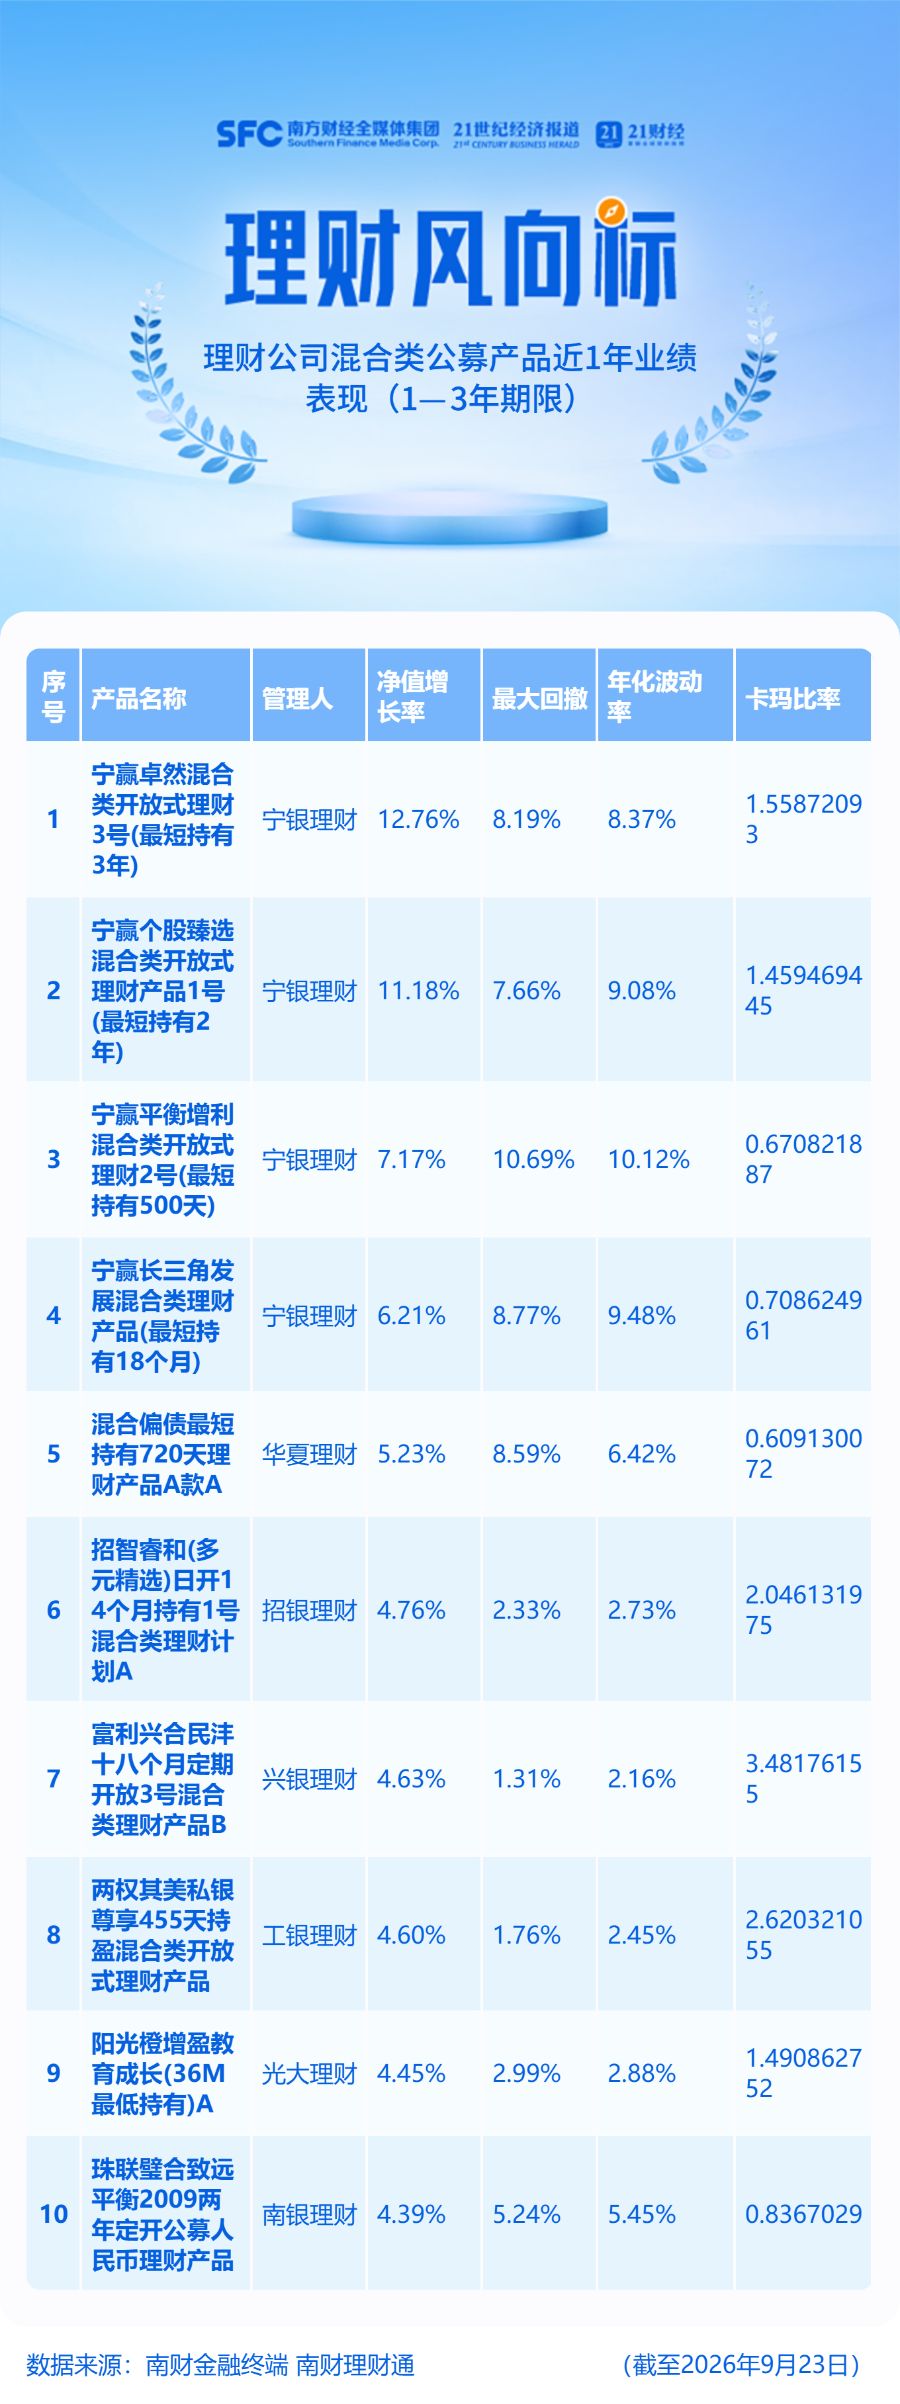
“宁赢卓然3号(最短持有3年)”:权益增强,多元分散
南财理财通数据显示,“宁赢卓然3号(最短持有3年)”于2022年6月成立,至今已运作超四年。截至2026年9月23日,产品成立以来年化收益率为5.61%,2025年度收益率最高,达到23.86%,近一年收益率也达到12.52%。不过,受近期市场环境影响,产品近一月年化收益率告负,为-2.51%,短期业绩表现有所承压。
资产配置方面,据2026年半年度报告披露,产品期末穿透后持仓呈现“固收打底、权益增强、多元分散”的特征。其中现金及银行存款占比25.86%,债券资产占比23.68%,为组合构筑了稳健的安全垫并提供了流动性缓冲。权益类投资占比28.12%,公募基金占比15.50%,权益资产覆盖了新能源、交通运输、新材料制造等多元赛道,兼顾成长弹性与周期价值。此外,产品配置了6.84%的境外资产,有效分散单一市场风险,拓宽了组合的收益来源。
“混合偏债最短持有720天A款A”:固收打底,科技加弹
南财理财通数据显示,截至2026年9月22日,“混合偏债最短持有720天A款A”今年以来净值增长率为4.41%,近一年年化收益率为5.23%。作为一只混合类偏债产品,该产品在上半年积累了较好的安全垫,但在三季度受权益市场波动及科技股高位回调影响,面临一定的净值回撤压力,近三个月产品净值增长率为-4.45%,近一个月微跌0.06%。
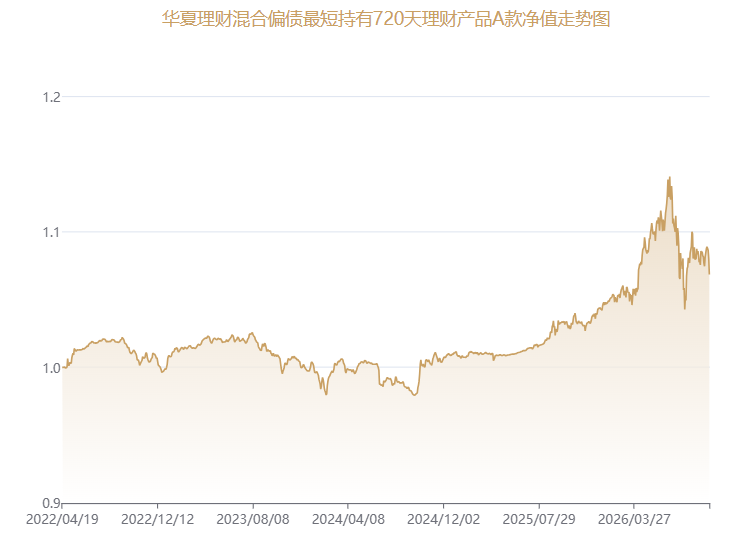
(“混合偏债最短持有720天A款A”成立以来净值表现)
从持仓情况看,产品权益仓位中占比较高的光模块、半导体等科技成长股在前期积累了较大涨幅后,面临估值消化与获利盘回吐压力,导致组合三季度收益承压。
据该产品2026年半年度报告披露,截至2026年6月末,产品穿透后债券资产占比42.02%,现金及银行存款占比13.93%,拆放同业及债券买入返售占比1.12%,为组合提供了基础收益与稳健的安全垫。其中,债券持仓涵盖了长兴23A1、长征5优等信用债及类REITs资产(如24太湖新城ABN001优先),注重票息收益与资产分散。
另外,产品的权益类投资占比25.63%,公募基金占比15.13%。权益持仓方向聚焦于高景气科技赛道与高股息资产,如通信光模块、半导体以及银行优先股,兼顾了成长弹性与防御属性。同时产品还配置了1.94%的境外资产,以进一步分散单一市场风险。
总体来看,对于此类混合偏债且带有较长封闭期的产品而言,权益仓位在带来上半年高收益的同时,也放大了组合的波动率。
在长端利率震荡、权益市场结构性分化的背景下,股债配置比例成为导致混合类产品业绩分化的核心因素。管理人或需在权益资产的行业轮动与仓位管理上更加注重动态平衡,适时止盈高波动赛道,以进一步优化产品的回撤控制能力,提升投资者的长期持有体验。
(作者:黄桂煊 编辑:唐曜华,曾芳)
《机警理财日报》是南方财经全媒体集团、21世纪经济报道旗下投资理财、财富管理特色栏目,旨在帮投资者守好“钱袋子”,并创造更高的行业价值。
机警理财,机智投资,敬请关注!
(声明:本内容为行业研究和数据分析,数据仅反映统计区间内的历史业绩,不预示未来表现,不构成对任何金融产品的投资建议或购买推荐,亦不构成任何形式的理财产品营销。本专栏系列文章系独家原创,抄袭必究,转载请联系作者。)
