八月以来累涨近150%!这家PCB样板领域龙头前瞻布局 RCC 微米级细线路丨机构调研

摘要
这家PCB样板领域龙头,前瞻布局 RCC 微米级细线路,顺应全球 PCB 高端化趋势;三大基地协同布局,拟简易定增不超1.3亿元推进珠海 HDI 产线投建。
投资要点
①前瞻布局 RCC 微米级细线路,顺应全球 PCB 高端化趋势
②三大基地协同布局,定增推进珠海 HDI 产线投建
迅捷兴
近日,PCB 样板领域龙头迅捷兴(688655.SH)获国泰海通、中信证券、鹏华基金等多家机构调研。
公开资料显示,公司主营业务是印制电路板(PCB)的研发、生产和销售。
调研记录显示,投资者普遍关注公司RCC业务、生产基地等相关情况。
行情来看,截至9月29日收盘,迅捷兴收获20cm涨停。拉长时间线来看,八月以来,公司股价累计涨幅近150%。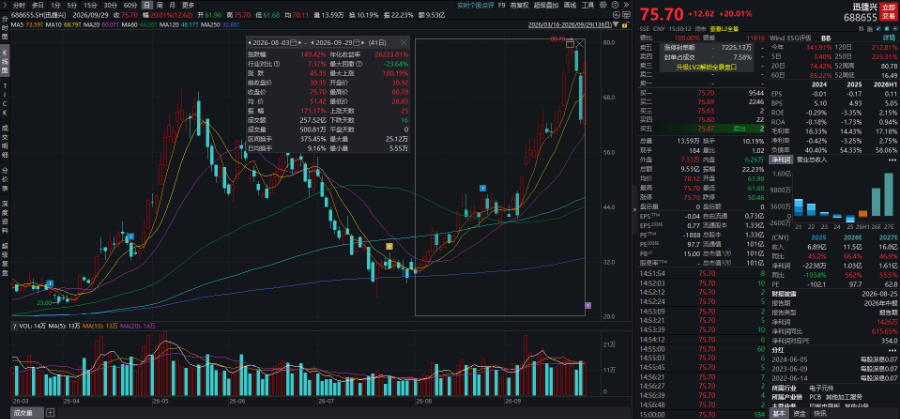
(图源:Wind)
①前瞻布局 RCC 微米级细线路,顺应全球 PCB 高端化趋势
迅捷兴在调研中表示,当前,全球PCB产业正由规模扩张向结构优化转型,低端产品需求趋弱,高端化进程持续加速,其中HDI板已成为引领行业增长的核心品类,而UHDI(超高密度互连)作为HDI技术的高阶演进形态,更是全球PCB行业中长期确定性较高的发展方向。为把握AI算力时代发展机遇,公司采用NPCF RCC新材料结合FPS细线路减成法等新工艺技术路径,布局微米级细线路产品。目前新技术还在技术交流和送样阶段。
RCC是附树脂的铜箔,属于PCB增层材料应用,无玻纤布、无需传统PP半固化片层。RCC采用无玻纤双层结构,依托低损耗专用树脂搭配超薄铜箔,从底层消除玻纤效应带来的信号损耗、介质厚度不均等痛点,可稳定实现精细线路制程,阻抗精度、层间对位与激光微孔加工良率显著优于传统工艺,产品高频Dk/Df性能突出,匹配高速光模块、AI算力板等高带宽传输需求。
中邮证券指出,公司前瞻布局RCC,助力公司把握算力硬件迭代带来的国产化机遇。
②三大基地协同布局,定增推进珠海 HDI 产线投建
迅捷兴在调研中表示,公司目前拥有深圳、信丰和珠海三个生产基地,业务已覆盖样板、小批量和中大批量,产能将持续释放,公司已具备规模化发展基础。2026年上半年,受益于AI算力赛道行业高景气发展,下游市场需求持续旺盛,公司在智能安防、工业控制、计算机和通信等领域订单快速增长,带动公司PCB销量同比增长57.01%,助推公司产能利用率进一步提升,公司规模效应持续释放。其中,信丰基地受益于核心大客户订单份额提升及高附加值产品占比持续提高,叠加产品单价上调等综合因素影响,盈利能力逐步显现。
此外,据公司此前公告,公司拟以简易程序向特定对象发行A股股票募集资金总额不超过1.3亿元,扣除发行费用后的募集资金净额拟用于珠海迅捷兴HDI产线建设项目及补充流动资金。该募投项目的实施将有助于优化公司业务布局,扩大公司产能,增强公司盈利能力,提升公司核心竞争力。
迅捷兴在此次调研中表示,公司已完成2026年度以简易程序向特定对象发行A股股票的竞价工作,并与特定对象签署了附生效条件的股份认购合同。本次发行相关事项的生效和完成尚待上海证券交易所审核通过,并经中国证券监督管理委员会同意注册,目前该事项正在推进中。
机构观点:
中邮证券:预计公司2026/2027/2028年营收分别为10.5/15.6/22.5亿元,归母净利润分别为1.1/1.6/2.8亿元。
调研纪要:
迅捷兴:投资者关系活动记录表202608
参考研报来源:
中邮证券-迅捷兴-688655-实现PCB生产一站式服务-260714
(本文内容来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:杨韵琪 编辑:梁明)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。
