香港中环开始涨租金
来源:财经杂志
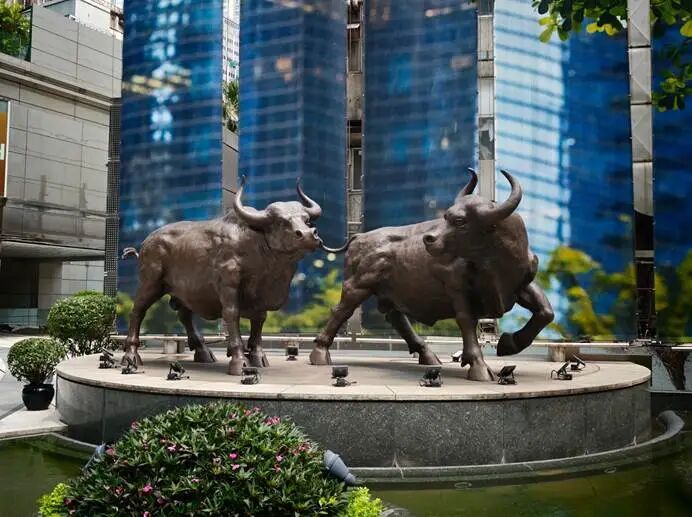
对冲基金及量化基金被认为是近期带动中环写字楼需求增长的主要动力之一,为应对业务扩张,部分机构在人员尚未就位时已提前锁定办公资源
文|《财经》记者 焦建 发自中国香港
编辑|苏琦
得益于当地资本市场回暖及金融服务业持续扩张,中国香港中环地区写字楼租金正水涨船高,且在部分细分领域呈现“愈贵愈涨”态势。
作为中国香港金融市场景气程度的核心风向标之一,自2024年起中环地区写字楼市场已呈现出跑赢当地整体大势的加速复苏趋势。部分市场统计数据显示,2024年至2025年这一地区净吸纳量合共约61.2 万平方呎。
进入2026年至今,这一持续态势正显现叠加效果。按照多元化专业服务及投资管理公司高力方面向《财经》提供的数据显示,中环地区今年前八个月已录得超过50万平方呎的新增吸纳量,中环市场复苏是资本市场回暖、政策支持以及公私营投资共同推动的成果。
第一太平戴维斯方面近日发表的8月香港写字楼租赁市场情况也显示,2026年二季度香港甲级写字楼市场进一步改善,整体租金按季上升1.3%,整体空置率由15.2%回落至14.8%。但复苏仍主要集中于中环及其他核心区的优质写字楼,其中中环租金按季上升4.8%,空置率降至9.4%。
在市场极为关注的租金方面,高力方面统计的中环写字楼租金在2026 年前八个月累计上升8.7% ,而顶级甲级(Grade A1)写字楼租金更上升15.4%,远高于整体甲级写字楼市场的0.3%。再以这一地区写字楼空置率为例,也已由2024年12月的15.1%下降至2026年8月的9.9%,同样显著低于全港甲级写字楼15.8%的空置水平。
作为租金标杆,位于中环地区的多栋指标性商厦租务在今年表现同样较为突出,其中国际金融中心一期及二期自2026年6月起几近全面租出,而The Henderson在2026年8月的出租率也已超过九成。
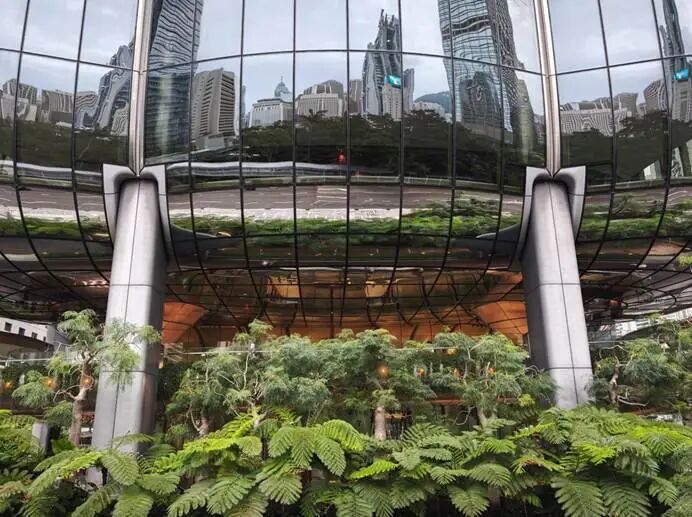
作为租金标杆,位于中环地区的多栋指标性的商厦租务在今年表现较为突出。图为由扎哈·哈迪德(Zaha Hadid)及其事务所设计的超甲级地标The Henderson外景。摄/焦建
租赁市场因此出现分化,例如部分机构将原本设立于国际金融中心的办公区搬回金钟附近以相对节约成本。但更多的则受惠于资本市场回暖、金融服务业扩张,使其对优质写字楼需求持续增加。
《财经》获悉,对冲基金及量化基金是近期中环新增写字楼需求的主要动力之一,部分租户实际上人手尚未到位,但已在为未来的业务扩张进行准备,以此提前锁定日益稀缺的优质办公资源。
除基金、财富管理等相关行业,为香港首次公开招股(IPO)市场提供金融服务的各家机构也是中环写字楼承租的主力型客户。在其背后,按照德勤方面近日公布的相关数据显示,香港今年前三季有116只新股上市,融资总额达3879亿港元,同比分别增长76%及1.12倍。
同样受益于IPO活动的,还包括提供交易的平台。2025年4月香港交易及结算所有限公司(港交所)购入中环交易广场一期相关物业作为集团总部及办公室,就被普遍视为是中环写字楼市场回暖的标志性事件之一。《财经》相关报道显示,当时仍值香港写字楼物业租金下降之际,扎根中环交易广场近40年的港交所由其全资附属公司Aurora出面“买楼”耗资63亿元港元,包括交易广场一期(第一座)第42楼至50楼连平台物业,总实用面积为14.7万平方呎。
“该收购交易为港交所提供一个难得的战略投资机会,购入交易广场相关楼层作为永久办事处,并彰显港交所支持(中国)香港作为国际领先金融中心发展的长期承诺。”港交所方面在当时给《财经》发出的沟通邮件中表示。
除节省“租房办公”开支,港交所方面也指出,此次收购交易将有助于提升其应对不同房地产周期韧性,受惠于拥有自置物业资产所带来的最大效益和价值。
在中国香港,采用类似“购买加租赁”相结合的混合办公模式,是不少金融行业企业应对不同房地产周期的选择之一。尽管如此,此次港交所的出手依然被认为是当地写字楼交易市场的“大手笔”项目。自此开始,为继续巩固中环作为金融核心区的功能及地位,一些地产公司相关项目亦开始采取新策略,旨在吸引资本回流并布局于此运营。
高力香港商业物业服务港岛商业部主管林子明分析称,港交所落实将交易广场作为永久总部,充分反映其对中环以及香港国际金融中心地位的长远信心。“随着市场活动回升及金融机构持续扩张,愈来愈多企业重新选择进驻核心商业区,看重其汇聚资本市场参与者、专业服务公司、监管机构及企业决策者的独特优势。这种完善而高度集中的商业生态圈,正是中环持续吸引企业回流的关键所在。”
中环地区部分市场中介也对《财经》透露,2025年上半年进行高档写字楼收购可被视为正好“踩中”低点,当时香港金融市场复苏带来的需求增加尚未全面显现,又加上新项目落成和部分企业完成整合及搬迁释放出办公空间。与之相比,目前香港写字楼租金虽整体仍低于历史高位,但随着租户升级办公空间,优质写字楼的供应正逐步收紧,“写字楼不是稀缺资源,但占据顶级地段的写字楼是。”
从香港商用物业市场的整体方面看,9月29日香港金融管理局发布的《货币与金融稳定情况半年度报告》则显示,随着占用率改善,商用物业市场呈现企稳迹象。香港2026年前七个月的每月平均成交量进一步增加至455宗。同时,当地的写字楼价格也于近月轻微上升。租赁市场方面,写字楼及工厂大厦的租金大致平稳。整体而言,各类商用物业的租金收益率于7月微升至3.9%至4.4%。
展望未来,德勤方面已将全年香港新股融资额预测上调至最少4800亿港元(新股数目预计将达160只),有望突破2010年约4500亿港元的历史纪录。这也被认为将进一步支撑前述热门地区的写字楼租售市场。
第一太平戴维斯方面则预计称,2026至2032年,香港甲级写字楼年均新增供应预计约60万平方呎,远低于1996年至2025年每年约200万平方呎的历史平均水平。供应大幅放缓,尤其是核心商业区的优质供应有限,将为中环及尖沙咀等核心优质写字楼的中期租金表现提供支持。
高力香港研究部及零售顾问主管李婉茵则指出,具备可持续发展能力的核心商业区不应只着眼于增加写字楼供应。“香港未来商业用地规划应支持中环、金钟及新海滨核心商业区的长远发展,通过优质发展项目提升交通连接、公共空间及整体营商环境,打造更完善及一体化的商业生态圈。这对巩固香港的竞争力,以及支持长远经济发展至关重要。”
责编 | 陈湘
题图来源|焦建/摄
(来源:财经杂志 编辑:麦见柔)