买车险只买交强险,到底行不行?

21世纪经济报道记者 孙诗卉
车险这事,最近有点“魔幻”:保险公司说亏了,车主说更贵了。
近日,国家金融监督管理总局发布《关于2025年度机动车交通事故责任强制保险业务情况的公告》,把家底亮了出来:全国参保机动车3.86亿辆,同比增长3.8%;2025年交强险承保亏损296亿元,分摊的投资收益66亿元。
先把几个关键数字摆这儿:
- 参保机动车3.86亿辆,一年多了3.8%
- 承保这一块,亏了296亿元
- 投资收益往回补了66亿元
- 但你的车险账单,大概率还是变贵了
一边是行业喊亏,一边是你掏得更多。那钱到底去哪儿了?交强险到底保什么、不保什么?“只买交强险”到底行不行?被“搭售”的座位险能不能拒?今天这篇一次说清楚。
先搞清楚:交强险这笔钱,亏在哪了?
先补个基础概念。交强险是我国第一个法定强制保险,2006年落地,最大的特点有两个:一是强制,只要上路就得买;二是不以营利为目的,赔的是交通事故中受害的第三方——不保本车,也不保本车人员和被保险人。
所以这296亿元的承保亏损,换个角度看,其实是保障作用在提升:赔出去的钱变多了、覆盖面变广了。它更像全社会一起分摊的一笔“安全成本”,确保每一个交通事故的受害方,至少能拿到最基本的赔偿。
但问题来了——既然账面上亏成这样,为什么车主的感受反而是“越来越贵”?
行业亏296亿元,你的保费为啥还在涨?
这不是错觉。有车主反映,明明连续三年没出险,代理人给的报价却莫名提高了;还有车主说,被搭售了自己根本不想要的“座位险”。
对外经济贸易大学创新与风险管理研究中心副主任龙格表示,行业会用商车险的报价、核保、搭售来消化压力,所以“交强险账面亏、商车险隐性贵”才是车主的真实感知。
一句话总结:亏的是交强险的账,涨的是商业车险的单。
20万限额,在事故面前意味着什么?
很多人动过这个念头:只买交强险,能省则省。先把账算明白。
2020年综改之后,交强险有责赔偿限额是这样一张表:
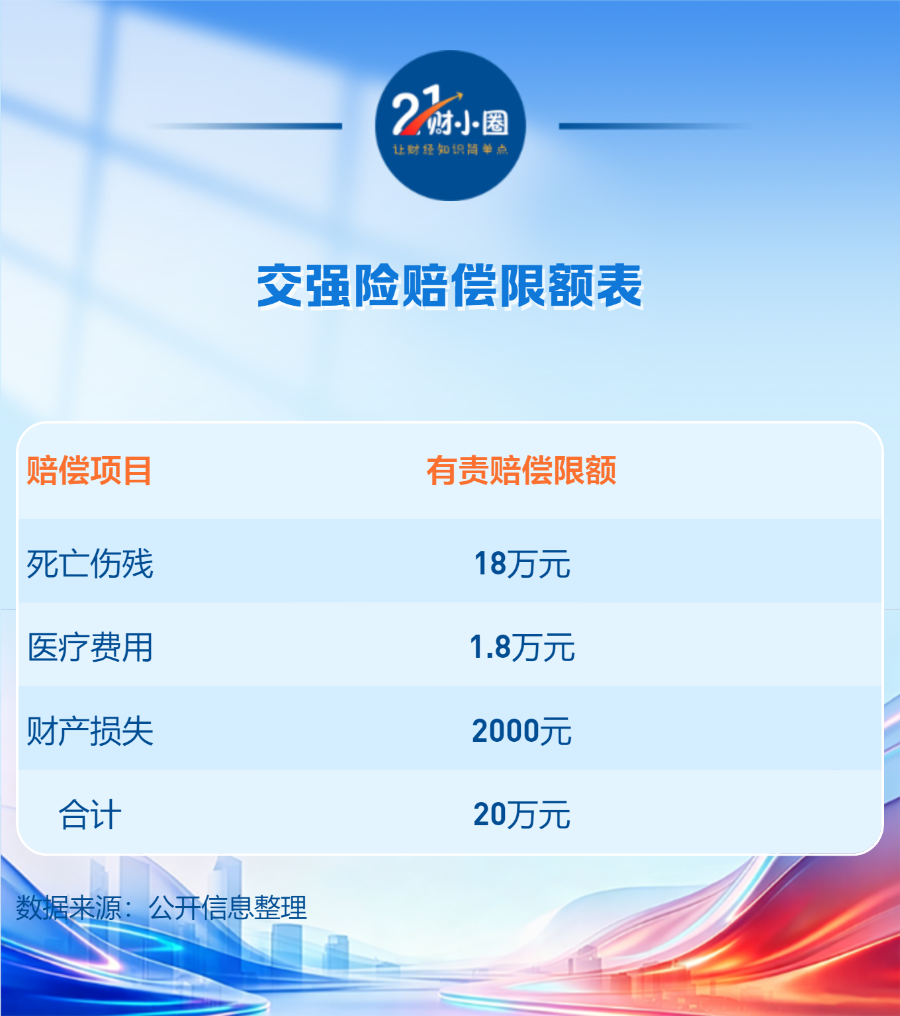
直观对比一下:
- 撞坏一辆豪车,修车费10万元,交强险只赔2000元,剩下9.8万元自掏
- 撞伤一个人,医疗费5万元,交强险只赔1.8万元,剩下3.2万元自掏
再看个真实案例。启东法院2024年审结的一起案件中,万某驾车与电瓶车碰撞,陶某重伤成植物人、构成一级伤残。因为这辆车只投保了交强险,法院判决保险公司在交强险限额内赔偿18万余元,剩下的95万余元,由万某自己掏腰包。
龙格指出,2025年交强险保障金额达76.8万亿元,但单案限额很低,本质上是“法定兜底险”——它保证“有人赔”,但不保证“赔够”。
那大额赔付靠谁?靠商业车险。中保协新能源汽车商业保险示范条款把车损险、三者险和车上人员责任险列为三个独立主险,投保人可以选择全部投保或部分投保,保额由投保人与保险人协商确定。
把交强险和商业三者险摆在一起看,就更清楚了:
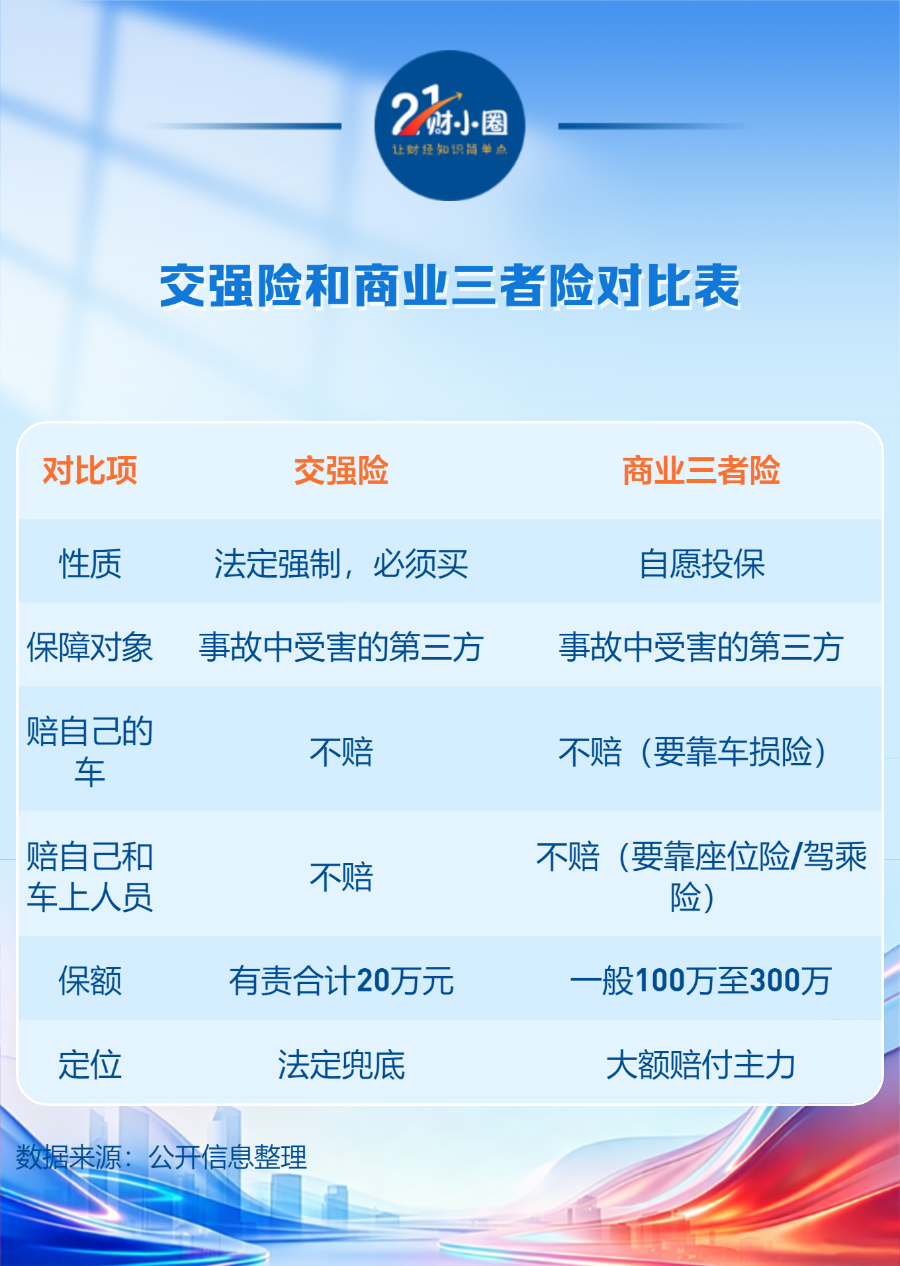
这里还有个特别容易被忽略的盲区:交强险不赔本车人员。事故中你自己受伤,或者车上的家人受伤,交强险一分不赔。这个缺口要靠座位险(车上人员责任险)或驾乘险来补。
座位险从“可选项”变“必选项”,能拒吗?
法律层面,《保险法》说得很清楚:除法律、行政法规规定必须保险的以外,保险合同自愿订立。商业车险,理论上你想买啥就买啥。
但现实里,有车主反馈:明明说了只投保交强险和第三者责任险,销售人员却表示,若不增加其他保障,“系统将大幅上浮保费,无法正常核保出单,这是总公司的风控要求”。
差价在哪?不在车损险,也不在三者险,而在新报价单上多出来的司机责任险,以及四个座位的乘客责任险——每座保额45万元,合计保费超过1000元。
一位车险行业从业者透露,这种情况并不鲜见。尤其在电销场景中,多数保险公司都会对业务员考核“非车”占比,也就是三者险、车损险之外的驾乘险、驾意险等附加险的销售占比。他直言,座位险原则上可以选择不投保,遇到这种搭售,车主可以明确拒绝,甚至告诉业务员要投诉,一般都能解决。
可问题在于,投诉并不总是一个低成本的解决方案。有车主在投诉后接到销售人员电话,对方表示可以取消座位险,但新的报价方案上调了其他商业险保费——“不买座位险就没有优惠,只能按这个价格出单”。绕了一圈,不含座位险的方案反而比之前包含保障的套餐更贵。
龙格指出,按2023年《保险销售行为管理办法》,不得强制搭售、默认勾选、以“不出单”胁迫加购,这些都属于违规。车主可以要求提供报价明细、更换保险公司、通过“车险好投保”平台投保,留痕后拨打12378投诉。
此外,事实情况通常比“强制搭售”更复杂。上述人士坦言:“‘非车’占比低了就扣KPI。”
销售端的考核压力并非凭空而来。更深一层的压力,来自新能源车险对传统车险盈利模型的冲击。
先看规模:
- 2025年,全行业承保新能源汽车4358万辆,同比增长40.1%
- 保费收入1900亿元,同比增长34.8%
- 车均保费约4360元,显著高于传统车险
但规模扩张并没有带来盈利改善。根据中国精算师协会披露的数据,2025年新能源车险承保亏损仍达56亿元,同比只减亏1亿元,综合成本率下降1.3个百分点——行业整体仍未跨过盈亏平衡点。
那车险到底该怎么买?给你一份配置清单
龙格给出了一个比较清晰的框架,可以直接抄作业:
必买:
- 交强险 + 三者险。三者险100万元起步;一线城市、经常跑高速、新能源车,建议200万元至300万元
建议买:
- 车损险。新车、贵车、新能源车优先;老旧车可根据残值酌情放弃
看情况买:
- 座位险或驾乘险。经常载人的车主再补,每座10万元至50万元即可
但有一点要分清楚:如果是被“系统不能出单”胁迫着加购的,那不是保障建议,是违规搭售。
哪些人要认真加保?哪些人别急着掏钱?
建议认真加保:
- 只有交强险、连三者险都没买的(一次人伤事故,赔偿常在数十万元到上百万元)
- 在一线城市跑、经常上高速的(三者险建议提到200万至300万)
- 新能源车主(出险率和维修成本都更高,车损险别省)
- 经常载家人、同事、乘客的(交强险不赔车上人员,补座位险/驾乘险)
别急着掏钱:
- 被“不买就不出单”吓住的(可以拒绝,要求提供明细、换公司、留痕投诉12378)
- 被默认勾选了附加险、没逐项核对的(报价单要一项项看,不想要的直接划掉)
- 老旧车还坚持买足额车损险的(残值摆在那儿,可酌情放弃)
- 以为买了“全险”就啥都赔的(三者险不赔你自己的车和人,车损险才赔车)
说到底,这是一笔全社会分摊的安全成本。
对车主来说,交强险的296亿元亏损,是一个行业数据;但“只买交强险够不够”,是一个与自身风险直接相关的决策。
大数法则是保险公司的逻辑,不适用于单次事故。一次致人重伤或死亡的重大事故,赔偿金额往往在数十万元到上百万元之间,交强险的20万元限额,在这个量级面前只是零头。
特别声明
本文仅基于市场公开信息对交强险及车险相关数据进行梳理和解读,目的是帮助读者看懂产品与规则,不构成任何形式的投保或投资建议。具体保险责任、费率、理赔以保险合同条款及保险公司最新规定为准;涉及搭售投诉、理赔争议等,请以监管部门规定及保险公司官方解释为准。
(作者:孙诗卉 编辑:周炎炎,张俨)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。