一家水产企业的融资突围:广东“政银担”协同破局信贷壁垒
南方财经见习记者孙月 记者王达毓
凌晨的湛江港,冷库里的冻虾、冻鱼一柜柜装船,运往海外。货物从备货、仓储到装船出海,产业链每一个环节都离不开资金的支撑。
近日,湛江一家年营收超2亿元的水产物流企业通过广东政银担协同机制获得500万元创业担保贷款。这笔贷款背后,是广东不断完善的政府性融资担保体系。
作为企业全生命周期里关键的融资增信环节,政府性融资担保充当银企之间的桥梁。近年来,广东通过搭建全省统一的政府性融资担保网络,用风险分担机制撬动银行信贷资源,把金融“活水”输送到实体经济一线,该体系也构成了广东营商生态中不可或缺的一环。
500万元贷款,10个工作日落地
获得贷款的这家企业位于湛江,主营水产品冷冻集装箱跨境物流,业务辐射美洲多个国家,2025年营收突破2亿元。
随着业务扩张,企业的资金压力也随之加大。上游费用需要提前支付,下游客户则存在一定账期,资金周转周期被进一步拉长。一家以物流和贸易服务为主、缺少足额抵押物的企业,其流动性缺口很容易成为业务扩张的卡点。
近日,粤财普惠金融(湛江)融资担保股份有限公司为该企业一笔500万元贷款出具保函,资金随后打入企业账户。
让银行愿意放款的,并非企业突然多了一块可以抵押的资产,而是一套“政府增信、担保分险”的融资安排。
粤财普惠湛江担保公司联合中国银行湛江市分行,在湛江市人力资源和社会保障局支持下,运用创业担保贷款政银担分险机制,为企业定制融资方案。该笔贷款综合年化利率低至1.84%,从人社部门资格审核、担保公司出具保函到银行放款,全流程仅用10个工作日。
对企业而言,低成本之外,速度同样重要。按相关预测,这笔贷款全年可为企业节省利息支出约6.5万元。
截至8月31日,粤财普惠湛江担保公司累计投放创业担保贷款25笔、5797.5万元。
一笔500万元贷款解决的是一家企业的资金周转问题,但其背后对应的,是湛江水产品出口产业链上的一环。对需要垫资、存在账期的水产物流企业来说,资金能否及时到位,直接关系到订单能否顺畅运转。
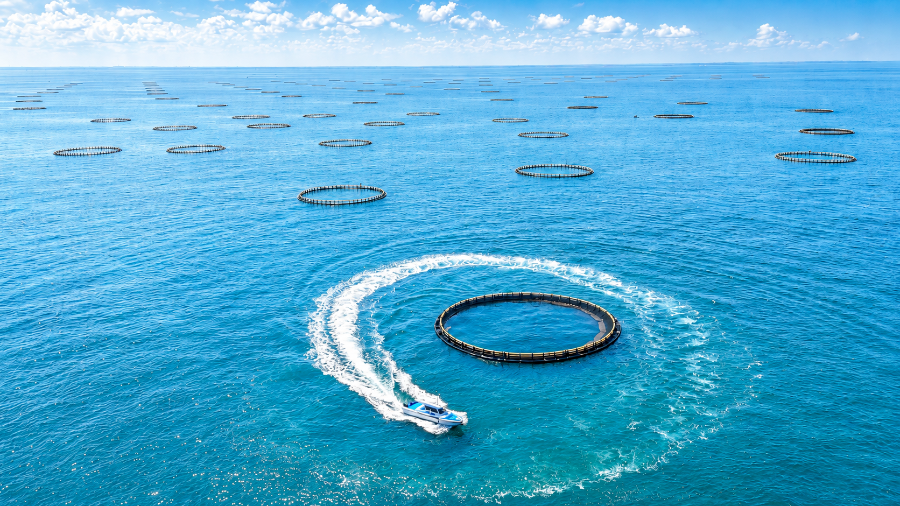
湛江海洋牧场 / 图源:湛江发布
“政银担”分险,改变银行的风险账本
这笔贷款的顺利落地,是广东创业担保贷“政银担”机制落地的一个切面。
2026年2月6日,广东省人力资源和社会保障厅、广东省财政厅、广东省地方金融管理局、中国人民银行广东省分行四部门联合印发《广东省创业担保贷款实施办法》,自3月1日起施行。
办法将政府性融资担保机构纳入创业担保贷款业务体系,形成“政府统筹、银行放贷、政府性融资担保机构分险”的政银担协同机制。
背后的核心变化在于,风险不再由单一机构独自承担。
一方面,政府性融资担保机构与担保基金为贷款提供增信。对于由担保基金提供担保的贷款,逾期超过90天仍不能回收的,由担保基金按协议约定承担相应代偿责任;经办银行创业担保贷款代偿率达到10%时暂停发放新贷款,达到20%时取消业务资格,通过设置风险阈值控制业务风险。
另一方面,财政贴息进一步降低企业融资成本。符合条件的贷款可获得实际利率50%的财政贴息,贷款利率上限不超过LPR加50个基点。按照当前1年期LPR为3.0%计算,贷款利率上限为3.5%,贴息后借款人实际利率不超过1.75%。
同时,办法明确符合一定条件的项目原则上取消反担保要求,进一步降低创业主体获得贷款的门槛。广东省融资再担保有限责任公司还创设省级“粤创担”创业担保贷款产品,依托政银担机制进一步降低担保费率。
风险有人分担,成本有人补贴,原本缺少抵押物的小微企业,也因此获得了进入银行信贷体系的机会。
这套政策的扶持对象并不局限于市场经营主体,退役军人、高校毕业生、返乡创业农民工、网络商户、港澳台青年等各类创业群体,都被纳入了政策覆盖范围。
从实际投放来看,政策调整正在带来业务增量,越来越多银行加入了创业担保贷的行列。工商银行、农业银行、中国银行、建设银行、广发银行等5家银行通过公开遴选成为全省经办行,邮储银行也已加入了政银担协同机制。
一端由政府性融资担保机构提供增信、分担风险,另一端由财政对符合条件的贷款给予贴息。新政实施近半年,全省新增创业担保贷款62.8亿元,同比增长288%,惠及2308家创业主体,直接带动4.7万人就地就近就业。
一套担保体系覆盖更多场景
创业担保贷款只是广东政府性融资担保体系中的一个应用场景。
2018年以来,在国家融资担保基金支持下,广东逐步搭建起“1+10+11+N”的全省政府性融资担保体系,即由1家省级再担保机构、10家控股担保机构、11家参股担保机构以及N家非参控股担保机构共同构成。
这套体系向上对接国家融资担保基金,向下连通各地市担保机构与合作银行,建立“国担基金—省级再担保—合作担保机构”三级分险机制,进一步撬动银行信贷。截至2026年7月末,央地合作业务规模达4205亿元,约占全国份额5%,累计服务约28.54万户普惠小微主体,稳定支持约370万人就业。
今年1至7月,广东与国担基金合作业务规模达到847亿元,同比增长52.83%,服务普惠小微主体6.90万户,稳定支持就业85.98万人。目前广东39家政府性融资担保机构资本金总额已突破200亿元,广东省融资再担保有限责任公司资本金提升至60.2亿元。
随着体系铺开,金融支持的范围也在不断延伸。
2026年以来,广东辖内融资担保机构围绕民间投资、创业就业、科技创新三大领域推进专项担保计划。截至6月30日,全省民间投资专项担保新增1812户、规模39.33亿元;创业担保贷款政银担模式已覆盖13个地市、15家政府性融资担保机构,累计服务创业主体131户、落地业务规模达4.69亿元;上半年科技创新担保新增2052户、规模63.53亿元,同比增长40.80%。
在质量融资增信方面,“粤质贷”以信用贷款为主要方式,累计授信2472亿元,惠及企业近1.43万家次。
在粤东西北,政府性融资担保对产业融资的支持也有更具体的落点。汕尾方面,粤财普惠汕尾担保借助受托运营的“汕尾信保基金”和“汕尾融资专项资金”,构建国家、省、市三级风险分担机制。截至8月22日,其民投专项产品备案规模突破5亿元。当地一家民营电子技术公司获得200万元流动资金贷款,另一家从深圳迁入的企业则获得4000万元投贷担一体化融资支持。
在广州,政府性融资担保和信用融资进一步结合。
广州市市场监管局联合广州“信易贷”平台,于2025年2月推出全流程纯信用公益性惠企融资产品“穗信贷”,下设“优企贷”“穗质融”“穗知贷”三大产品矩阵,通过归集420万户经营主体信用信息,为企业生成动态信用画像。企业线上申请后,银行当日受理,融资不再以传统抵押物作为主要门槛。
截至2026年8月底,“穗信贷”累计授信1034亿元、放贷691.6亿元,惠及20427家企业。
担保体系解决的是银行的风险顾虑,财政贴息则进一步降低企业的融资成本。
贷款落地并不是终点。对于那些有订单、有经营,却缺少足额抵押物的企业,这套体系发挥了补齐市场融资短板的作用,把企业的经营能力、信用和真实融资需求纳入银行的授信评估框架,推动更多信贷资源流向实体经济。
编者按:营商环境既是经营主体赖以生长的“空气和水”,也是观察一个地区经济生态的关键窗口。即日起,南方财经《解码广东经济生态》专题将推出“营商助企”系列报道,重点聚焦广东企业全生命周期的核心环节,以财经视角剖析6个营商案例,解码制度创新、服务迭代与市场活力,力图全景呈现广东营商生态升级的演化图谱。
(作者:孙月 编辑:郭晓洁,麦见柔)