《金融产品网络营销管理办法》今起正式实施,带来哪些变化?
南方财经投资传媒记者 李昊
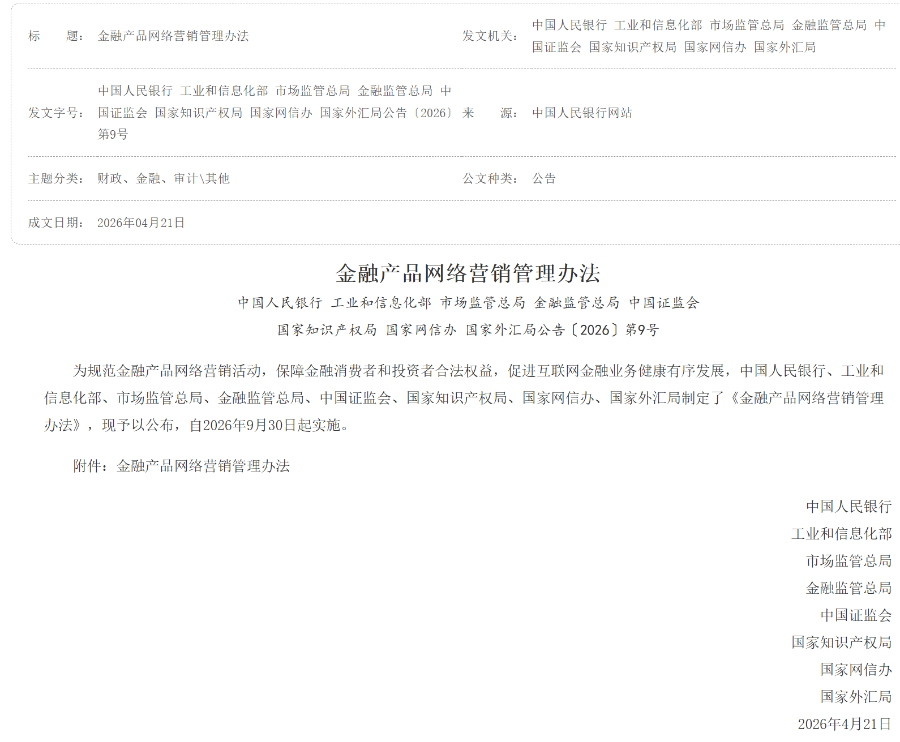
9 月 30 日,由中国人民银行、工业和信息化部、市场监管总局、金融监管总局、中国证监会、国家知识产权局、国家网信办、国家外汇局八部门联合印发的《金融产品网络营销管理办法》(以下简称《办法》)正式施行。这是我国首部专门针对金融产品网络营销活动的系统性监管规章,共七章三十九条,对金融机构自营营销及第三方互联网平台受托营销行为作出全面规范,标志着互联网金融营销领域进入有法可依、协同监管的新阶段。
划定资质红线:谁能营销金融产品
《办法》首先对营销主体资质作出严格限定。第二条明确规定,金融机构开展金融产品网络营销以及第三方互联网平台接受金融机构委托为金融产品网络营销提供服务适用本办法,“金融机构、第三方互联网平台外的其他组织或者个人,不得开展或者变相开展金融产品网络营销”。
这意味着,此前大量活跃于社交媒体的 “财经博主”“理财导师”,若未取得相应金融业务资质或未经金融机构授权,将不得通过公众号、直播、短视频等形式营销金融产品,尤其是以荐股形式开展非法证券投资咨询活动。第十六条进一步要求,通过公众号、直播、短视频营销金融产品的,应当在金融机构自营平台或金融机构在第三方互联网平台合法开设的账号中进行,营销人员应当为金融机构从业人员,具备从事相关业务的资格,并获得金融机构授权同意。
在名称使用方面,第十八条列举了 “金融”“融资”“贷款”" 借钱 ""典当"" 银行 ""交易所"" 交易中心 ""资产管理"" 基金 ""理财"" 财富管理 ""投资顾问或咨询"" 证券 ""期货"" 股权众筹 ""保险"" 商业保险年金 ""信托"" 财务公司 ""支付"" 清算 ""结算"" 征信 ""信用评级"" 外汇 ""货币兑换" 等 27 个涉金融属性字样,规定任何机构和个人未取得相应金融、金融信息服务业务资质或未经金融管理部门同意,不得在网站、移动互联网应用程序及互联网用户账号名称中使用上述字样。第十九条同样规定,未经许可不得使用包含上述涉金融属性字样的商标。
此外,《办法》第六条明确禁止为非法金融活动提供网络营销服务,涵盖非法集资、非法证券期货活动、非法吸收公众存款、非法放贷、虚拟货币发行交易、非法外汇保证金交易、境外机构未经许可面向境内居民提供金融产品服务等行为。
规范营销内容:哪些话术被叫停
在营销内容方面,《办法》第十条以列举方式明确了八项禁止行为,其中多项直指行业顽疾。
具体而言,不得明示或暗示资产管理产品、投资顾问或咨询服务保本、承诺收益、限定损失金额或比例;不得简单依据短期、非常态的业绩比较基准或过往业绩高低对资产管理产品、投资顾问或咨询服务进行展示、排序,不得预测未来业绩,不得利用模拟业绩、部分客户或个别有利时段的表现等方式误导投资者。保险产品方面,不得夸大保险责任或保险产品收益,不得将保险产品收益与存款、资产管理产品等金融产品简单类比。
在营销用语上,“低风险”“低门槛”“秒到账”" 高收益 ""低利率"" 无成本 " 等诱导性用语被明确禁止。涉及分期付款的,不得通过片面宣传首期费用优惠等方式诱导消费。同时,不得利用金融管理部门、行业自律组织对金融产品的审核或备案程序,误导消费者认为监管部门对该产品提供保证。
《办法》第八条要求,网络营销内容应当以金融产品合同为准,涉及产品名称、产品提供者和销售者名称、产品类别、利率费率、风险提示等关键信息的,应当与金融产品合同相关条款内容保持一致,并以清晰、醒目的方式展示,不得有重大遗漏、刻意隐瞒或误导。
(作者:李昊 编辑:梁小婵,池伟嘉)


