21评论丨9月PMI指数回升
谷喻(财经评论员、高级经济师)
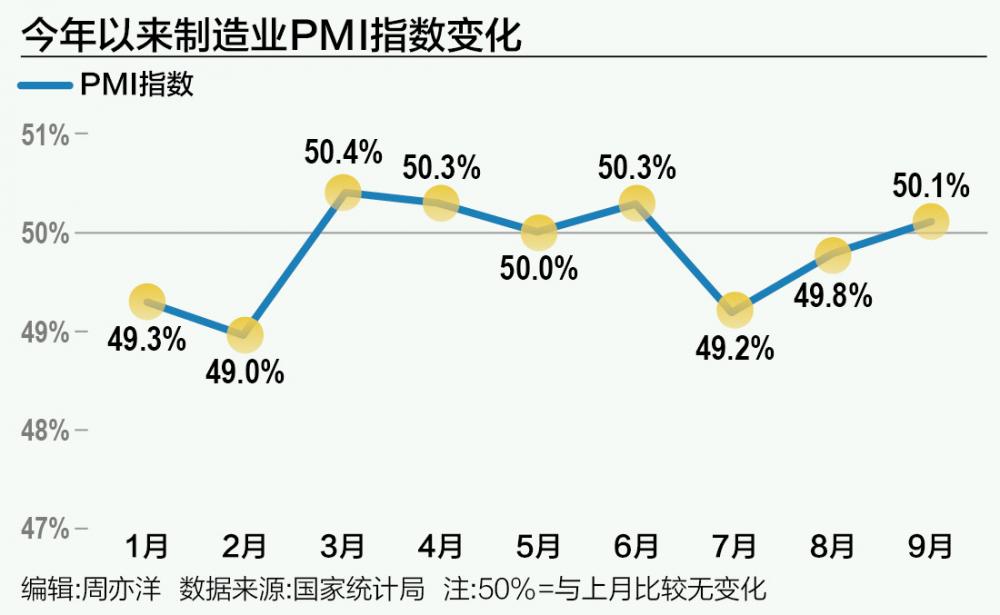
根据国家统计局发布的2026年9月中国采购经理指数,制造业PMI、非制造业商务活动指数和综合PMI产出指数分别为50.1%、50.2%和50.7%。三大核心指数全部站上荣枯线,且环比全面回升,表明经济景气水平改善。制造业重返扩张区间,非制造业和服务业景气度同步回暖,为四季度持续恢复奠定了积极基础。
制造业PMI连续两个月回升,产需两端均明显改善。从生产端看,制造业进入传统生产旺季,前期积压订单加快排产释放了积蓄动能,为生产扩张腾出空间。从需求端看,新订单指数连续两个月运行在扩张区间,表明终端需求正在边际回暖。在产需两端同步向好的带动下,企业采购意愿进一步增强,反映出企业对后续生产安排趋于积极,市场信心有所修复,制造业内生增长动能正在巩固。
从行业层面看,农副食品加工、医药等行业表现突出,生产指数和新订单指数均较高,产需两端释放较快,成为拉动制造业景气回升的重要力量。消费品制造业在中秋国庆双节备货、换季需求释放以及国外订单集中释放的共同带动下,市场需求明显回暖,展现出消费季节性回暖与出口订单韧性叠加的积极效应,为制造业景气度的持续改善提供了有力支撑。
新动能持续领跑,高技术制造业与装备制造业继续稳居高位,展现出强劲的增长韧性和引领力。计算机通信电子设备、电气机械器材等行业产需两端较快释放,生产指数和新订单指数均位于较高扩张区间,相关行业企业生产经营较为活跃。与之形成鲜明对比的是,传统高耗能行业PMI仍处于收缩区间,维持低位运行态势。这体现了制造业新旧动能转换正在稳步推进,新质生产力已成长为带动制造业景气走向的关键变量。
输入性涨价与需求改善形成共振,促进原材料购进价格和出厂价格大幅上升。一方面,受近期国际大宗商品价格上涨、原油价格上升影响,石油煤炭及其他燃料加工、化学原料及化学制品等行业价格指数均升至高位,输入性成本推动特征明显。另一方面,部分行业需求增加也对价格形成支撑,如人工智能算力中心建设、工业机器人等新兴场景对高端芯片、光通信器件、精密仪器的需求持续释放,带动产品价格回升。
价格信号的改善有助于提振企业盈利预期,促进产业链回暖。随着上游成本正加速向下游传导,工业品价格修复趋势进一步确认,企业补库和生产扩张的意愿有望随之增强。但也要密切关注中下游企业能否顺利转嫁成本压力,尤其是在终端需求恢复尚不稳固的背景下,若成本传导受阻,中下游利润空间可能再度受到挤压。
建筑业商务活动指数大幅上升,重返扩张区间并升至年内高点,成为非制造业景气回升的重要支撑。三季度以来“两重”建设资金加速落地,重大工程项目密集开工,带动土木工程建筑需求显著回暖。随着四季度专项债资金进一步落地以及“六张网”规划建设深入推进,重大工程加速形成实物工作量,建筑业景气度有望保持在扩张区间,继续为稳投资、扩内需提供有力支撑。
PMI的全面回升,为经济回暖提供了积极信号。但也要看到,制造业PMI仅微幅高于荣枯线,从业人员指数仍处于较低水平。中小企业景气虽有所改善,但中、小型企业PMI均仍低于临界点,经营压力尚未根本缓解。部分传统重化工行业生产指数和新订单指数继续低于临界点,需求修复仍然滞后。当前经济回升的关键仍在于内需的有效修复,需要积极政策持续加力。
宏观政策需在扩大内需与保供稳价之间做好平衡。一方面通过提振消费、加快“两重”“两新”资金落地来增强终端需求承接能力;另一方面强化大宗商品保供稳价、整治“内卷式”竞争,提升企业利润空间。近日央行宣布调整货币政策工具,财政部等出台房贷贴息政策,国常会也明确提出继续研究储备提振内需的政策举措。随着各项政策持续发力见效,预计PMI有望保持在扩张区间,经济回升向好的态势将进一步巩固。
(编辑:陆跃玲)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。