恒指失守24000点创半年最大跌幅,物理AI概念股、科网股走弱
来源:澎湃新闻
恒指失守24000点创半年最大跌幅,物理AI概念股、科网股走弱
10月首个交易日,恒指失守24000点,创半年最大单日跌幅。
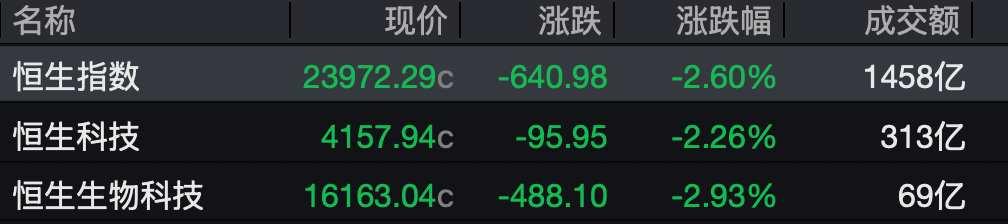
港股股指全天低位窄幅震荡。截至收盘,恒生指数下跌640.98点,跌幅2.6%报23972.29点,为3月23日以来最大单日跌幅,当日恒指收跌3.54%;恒生科技指数下跌95.95点,跌幅2.26%报4157.94点;恒生国企指数下跌189.54点,跌幅2.31%报8030.54点。
盘面上,物理AI、房地产、新能源汽车、医药等个股表现承压,而光通信产业链逆势走强。
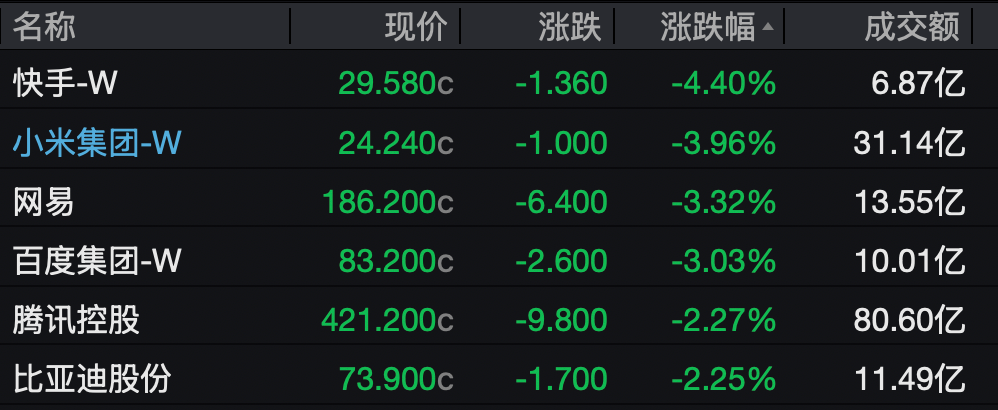
新能源汽车股集体承压,理想汽车跌5.37%,小鹏汽车跌3.96%,小米集团跌3.96%。
医药股多数调整,诺诚健华跌7.84%,百济神州跌5.86%,荣昌生物跌5.45%。
大型科技股普跌,快手跌4.4%,小米跌近4%,网易、百度跌超3%,腾讯、美团、阿里巴巴均跌超2%。
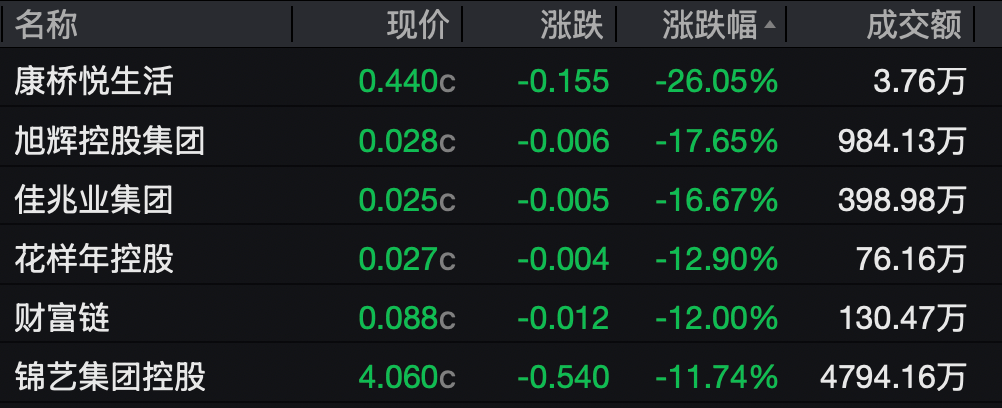
内房股持续走低,旭辉控股集团跌超17%,远洋集团跌近9%,碧桂园、雅居乐集团跌超6%,融创中国跌超4%。
航空股全线下跌,美兰空港跌超10%,中国东航、北京首都机场股份跌超5%,中国国航跌超4%,中国南航跌超3%,国泰航空跌近2%。
物理AI概念股多数走弱,欢创科技上市次日暴跌47.49%。该股9月30日才在港交所上市,上市首日收盘涨265.68%,报215.2港元/股。五一视界跌4.42%,图达通跌3.61%。
展望后市,华泰证券指出,基本面上,长假期间服务消费等结构性数据值得重点关注,但总体或难改变盈利数据较为平淡的趋势。虽然历史经验显示港股在长假期间易出现短期反弹,但当前市场并未积累空头力量以创造高赔率,博弈超短期机会性价比不高。
银河证券表示,市场需要重新定价“更高更久”的利率环境,港股短期缺乏趋势性向上的催化。此前部分资金博弈加息落地即反弹,但美联储9月议息会议整体基调较市场预期更为鹰派。点阵图显示,预计年内至少还有一次加息,美联储主席沃什将通胀列为主要矛盾,释放明确的抗通胀信号。这意味着利空出尽的逻辑被打破,不确定性并未消除,而是被延后至第四季度。
行业配置上,华泰证券建议,红利仍是底仓,控制股息率优势相对A股收敛、派息率提升难度较大的银行、煤炭敞口,关注油气等更高性价比方向。创新药及CXO龙头在美加息落地交易中已有修复,可继续持有但弹性有限,需精选个股并设好止盈;饮料乳品等必需消费已在基本面底部右侧,缺少催化,保持耐心。
银河证券认为,投资策略上应把握三条主线,大概率是存量外资与本地资金主导下的结构性防御与局部进攻。一是科技板块,建议关注光模块/光纤、PCB、高速连接、AI服务器/整机、国产AI芯片与晶圆代工、电力/备用电源/数据中心配套、大厂模型/Agent进展等。二是创新药及CXO板块,近期外资流入医药生物较多,创新药在加息落地后已有修复,需要精选个股并设好止盈。三是低波红利,在利率高企、南向缺席的环境下,防御性配置的必要性上升,建议关注公用事业、电信、能源、金融。
(来源:澎湃新闻 编辑:家俊辉)