券商IPO承销座次重排,谁分走了投行蛋糕
来源:中国证券报
今年前三季度,券商IPO承销金额已超过去年全年,中金公司领跑,中信建投证券排名明显回升。
分析人士认为,此轮回暖呈现鲜明的结构性特征,募资向硬科技大项目集中,头部券商优势凸显,制度包容性提升与从严问责同步推进。
前三季度IPO承销额已超去年全年
Wind数据显示,截至三季度末,年内券商IPO承销金额合计2163.15亿元,同比增长179.83%,已大幅超过2025年全年的1317.71亿元;按上市日统计,今年以来A股IPO共123家,同比增长57.69%,已超过2025年全年的116家。承销金额增速显著高于家数增速,意味着单个项目的平均募资体量明显抬升,大型项目成为推高总量的关键。
从板块分布看,科创板募资规模占据半壁江山。截至三季度末,今年以来科创板19只新股合计募资1054.55亿元,单家平均募资约55.50亿元,是首发募资的主力。北交所在上市数量上较为突出,今年以来62只新股合计募资211.04亿元,募资总额已超过2024年、2025年两年总和。两大板块分别侧重服务硬科技企业与创新型中小企业,形成错位发展的格局。
与此同时,沪深主板聚焦成熟大盘企业,深证主板10只新股募资507.73亿元,上证主板12只新股募资157.76亿元;创业板20只新股募资232.08亿元,承接成长型创新企业。
从行业看,半导体、人工智能、高端装备、新能源等代表新质生产力的领域成为供给主力,标志性项目包括存储芯片龙头长鑫科技、半导体企业盛合晶微、新能源运营商华润新能源、面板企业惠科股份,以及机器人企业宇树科技、AI芯片企业燧原科技等。
大型项目推动券商承销排名变化
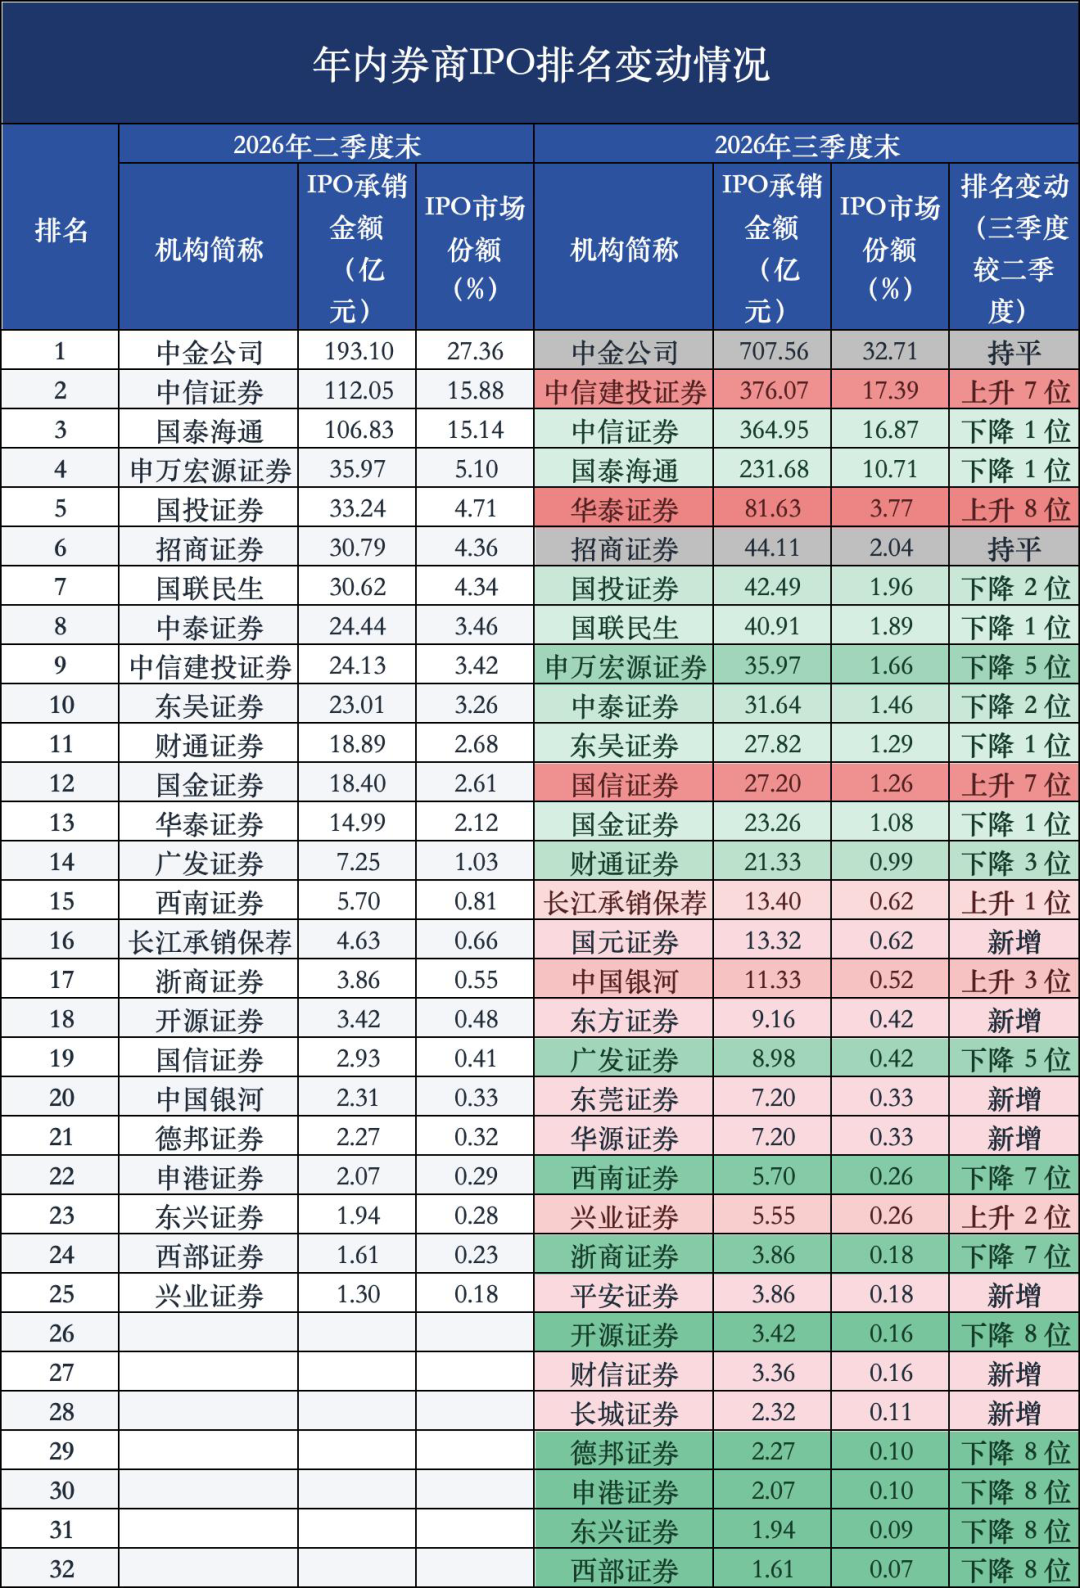
大型项目集中落地,也带动券商IPO承销排名变化。据Wind统计,截至三季度末,中金公司以707.56亿元IPO承销金额领跑全行业,市场份额为32.71%,承销18家,由2025年全年第五名跃居榜首。其今年以来保荐了长鑫科技、华润新能源、惠科股份等一批大型项目,项目储备较为充足,IPO承销金额大幅领先其他机构。
长鑫科技这一今年以来最大项目,由中金公司与中信建投证券担任联席保荐人、联席主承销商。截至三季度末,中信建投证券以376.07亿元IPO承销金额、17.39%的市场份额位居第二,较今年上半年的第九名大幅回升,排名超越中信证券。中信证券未参与长鑫科技项目,其排名由上半年的第二位降至第三位,IPO承销金额为364.95亿元,市场份额为16.87%。国泰海通、华泰证券分别以231.68亿元、81.63亿元位列第四、第五。前三家券商市场份额合计为66.97%,前五家合计约81.45%,头部集中度处于近年高位。
除头部机构之外,三季度也有新的券商进入IPO承销榜单。与二季度末相比,上榜券商由25家增至32家,新增国元证券、东方证券、东莞证券、华源证券、平安证券、财信证券和长城证券7家。其中,国元证券、东方证券分别以13.32亿元、9.16亿元位列第16、第18;东莞证券、华源证券承销金额均为7.20亿元;平安证券、财信证券、长城证券分别为3.86亿元、3.36亿元、2.32亿元,位列第25、第27、第28。
数据来源:Wind
扩大制度包容与从严问责同步推进
市场结构变化的背后,资本市场改革持续深化。4月10日,证监会发布《关于深化创业板改革 更好服务新质生产力发展的意见》,推出八项改革举措,明确积极支持优质未盈利创新企业,以及新型消费、现代服务业等领域优质创新企业在创业板上市,并建立首次公开发行预先审阅机制。此前,3月6日,证监会主席吴清在全国两会经济主题记者会上提出,将科创板改革的有益经验复制推广到创业板,对符合条件的优质创新企业实施IPO预先审阅,允许符合条件的在审企业面向老股东增资扩股,优化新股发行定价。
科创板第五套上市标准的适用机制也在持续完善。2025年6月,证监会发布意见,提出设置科创成长层,重启未盈利企业适用第五套标准上市,并支持人工智能、商业航天、低空经济等更多前沿科技领域企业适用该标准。2026年6月17日,吴清在陆家嘴论坛上进一步提出,扩大第五套标准适用范围至人工智能领域,积极支持优质人工智能大模型企业上市。上交所同日发布相关审核指引,细化人工智能大模型企业适用第五套上市标准的要求。制度包容性提升,从供给端为投行业务注入动能。
在业内人士看来,前三季度,A股IPO在“十五五”开局之年走出“量价齐升”的结构性复苏,但这并非2020年—2021年扩容行情的简单重演,而是政策与市场共同作用下的结构性回暖,其特征可概括为四个“高度集中”。
具体来看,一是募资向硬科技大项目集中,科创板IPO项目贡献了募资额的半壁江山;二是份额向头部券商集中,前三家承销金额合计占比近七成,中金公司凭借大项目承揽能力由去年第五跃居榜首;三是机会向少数机构集中,上半年有股权承销记录的券商中,恰有一半没有IPO项目入账;四是收益向“投行+投资+投研”协同能力集中,保荐费率整体下行,通道红利消退。
与上述变化相对应,监管在提升制度包容性的同时,持续压实中介机构责任。一方面,创业板八项改革、科创板第五套标准适用于人工智能大模型企业、预先审阅机制等举措相继推进,沪深两市IPO平均审核周期缩短至6个多月,提升了市场包容性与吸引力,着力将A股打造为境内优质企业上市首选地。另一方面,监管坚持机构和责任人员“双罚”,对违法违规负有责任的投行负责人、高管乃至券商董事长加强问责,并通过现场检查、落实“撤单不免责”等要求,进一步压实中介机构“看门人”责任。
(来源:中国证券报 编辑:家俊辉)