华尔街即将无眠! 美股“23/5”交易模式倒计时,全球资金接力能否强化长牛之路?
来源:金融界
几十年来,美国股票交易所每晚都会按下暂停键,让市场关闭数小时。然而到了今年12月之后,随着美国股市迈向全天候23小时交易模式,交易所的服务器交易灯光将亮得更久。
智通财经APP了解到,纳斯达克、NYSE Arca、24X全国证券交易所和Cboe EDGX已制定计划,在现有常规交易时段以及盘前、盘后交易时段之外,增加纽约时间晚上9时至次日凌晨4时的隔夜交易时段。这项定于12月6日实施的扩展计划,旨在承接海外投资者日益增长的需求,同时与加密资产市场和预测市场展开竞争——后两者的24/7永不间断交易模式可以说已经颠覆了人们对华尔街营业时间的传统认知。
隔夜交易已存在多年,主要通过另类交易系统进行,但在整体交易活动中所占比例很小。上周美国证券交易委员会圆桌会议公布的数据显示,第二季度隔夜交易约占股票总成交量的1%。尽管无论如何衡量,其规模都远小于日间交易,但隔夜交易正在迅速增长,成交量较上年同期激增358%。
预计即将实施的23/5交易模式,引发了关于延长交易时间将如何影响全球市场参与者的争论。支持者认为,此举将消除时区障碍,让海外交易者更便捷地进入美国市场。持怀疑态度的人则认为,较低的流动性和更宽的买卖价差将放大交易风险。
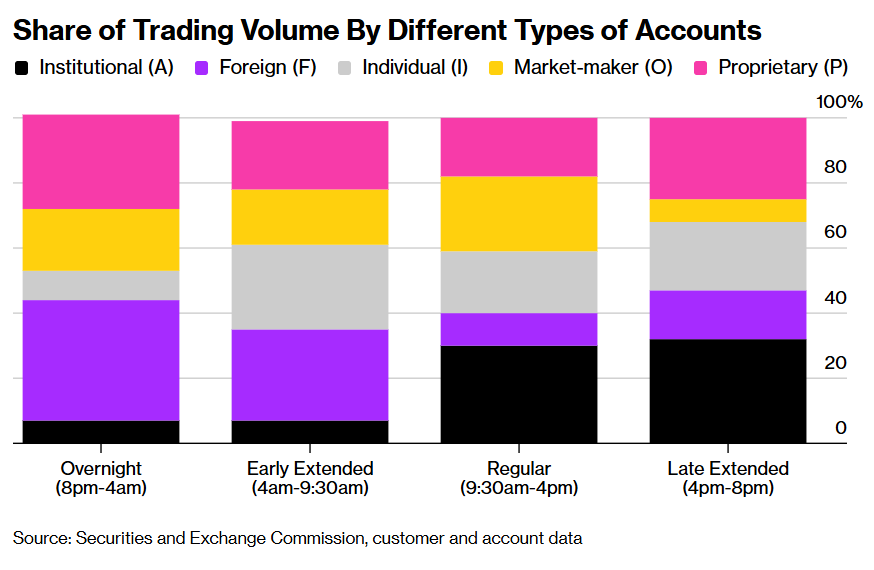
上述图表为不同类型账户的成交量占比,来源:美国证券交易委员会、客户及账户数据。
华尔街无眠:通宵股票交易即将到来
来自Crisil Coalition Greenwich的高级股票市场分析师戴维·伊斯索普表示,机构投资者主要担心的是“延长交易时段内的市场质量”,而运营和人员配置问题未必是其最优先考虑的事项。
该公司去年针对买方股票交易员开展的一项调查显示,市场参与者并不热衷于全天候交易股票。由于常规交易时段之外的活跃参与者较少,投资者可能面临成交量较低、流动性较薄以及买卖价差较宽的情况。调查显示,这可能带来额外的操作风险和复杂性,甚至影响交易员自身的身心健康。
自这项调查于2025年下半年开展以来,这一群体的态度已有所改善。伊斯索普表示,如今人们“更加觉得这一变化不可避免”,尤其是在监管机构继续推动相关改革的情况下。
多年来,隔夜交易这一概念一直受到散户投资者和交易平台的欢迎。Blue Ocean Technologies首席执行官布赖恩·海恩德曼表示,一旦12月的新安排生效,“那些一贯参与的市场主体都会到场,并做好准备”。该公司是目前提供隔夜交易服务的另类交易系统运营商之一。
“但我仍然认为,行业中还有一部分尚未参与进来,实际上就是买方机构和投资银行。”他补充说,“他们一直对参与其中持犹豫态度。”
关键市场基础设施提供商也在为这一转变做准备。负责美国股票交易清算的主要机构——美国存管信托与清算公司——已于6月转向24×5模式,运行时间为纽约时间周日晚上8时至周五晚上8时。负责收集和分发报价及成交数据的证券信息处理系统(SIP),也已获得监管批准,延长运行时间以支持隔夜交易。
Themis Trading合伙人兼股票交易联席主管约瑟夫·萨卢齐表示,支持这一转变的人可能寄望于:一旦基础设施到位,机构需求便会随之而来。
不过,他对这一转变持怀疑态度。
“机构投资者没有兴趣在一个流动性低、价差宽,而且很可能剧烈波动的市场中交易。”他说,并补充指出,交易所盘前和盘后交易的合计成交量,仅占整体交易活动的约10%。“事实上,如果你想提出这样的观点,也完全可以说,市场的交易时间已经太长,而不是太短。”
目前,机构投资者仍处于观望状态。Liquidnet市场结构主管杰夫·奥康纳表示,如果12月6日的调整改善了夜间时段的价格发现,交易成本最终将下降,从而帮助机构资产管理者在夜间获取超额收益。
海外投资者自然在夜间交易时段尤为活跃。美国证券交易委员会的数据显示,第二季度,海外投资者占隔夜成交量的37%,相比之下,机构账户的占比仅为7%。
这些交易活动也高度集中。8月份,平均仅15只股票就贡献了隔夜总成交量的一半,其中经常包括注册地位于中国内地和香港、股价低于1美元的公司股票。相比之下,常规交易时段需要256只股票才占到成交量的一半。
目前,纳斯达克和纽交所每周五天的核心交易时段为美国东部时间上午9时30分至下午4时。此外,两家交易所还提供盘前和盘后交易时段,允许有限类型的交易:盘前最早于凌晨4时开始,盘后交易则从下午4时持续至晚上8时。12月延长交易时间后,交易所仍将在晚上8时至9时暂停一小时,用于系统维护和交易处理。
23/5交易模式对于美国长期牛市轨迹以及市场波动率而言意味着什么?
美股市场可谓不久之后将从“纽约交易日”走向覆盖全球时区的近全天候市场。纳斯达克、NYSE Arca、24X和Cboe EDGX正围绕2026年12月6日推进23/5交易,新增纽约时间21时至次日凌晨4时的夜盘,同时保留20时至21时的维护窗口。
背后的商业动力来自海外投资者需求,以及加密资产、预测市场持续交易带来的竞争:第二季度夜盘成交量同比激增358%,但占美股总成交量仍仅约1%,海外投资者与机构账户分别贡献夜盘成交量的37%和7%,显示全球需求正在增长、机构参与仍然有限。
最新官方进展表明,这项改革已进入系统准备阶段:纳斯达克9月28日公布六次用户验收测试安排,并计划11月1日启动预生产测试;DTCC旗下NSCC已于6月延长至24×5清算服务,统一行情处理系统SIP亦获准延长运行时间,计划配合12月上线。
华尔街分析师们对于这种23/5交易模式争论的核心,是更长的交易时间能否带来足够深度的流动性和可靠的价格发现。
23/5意味着每周五个交易日、每天可交易23小时,核心交易时段仍然保留,其本质是扩大跨时区资本接入和信息定价的时间窗口。交易所、夜盘平台及海外尤其是亚洲市场散户看重交易便利性,机构投资者们则更关注买卖价差、订单深度和大额交易的执行成本。
夜盘交易目前既具有鲜明的跨时区需求,也存在成交高度集中、机构参与有限的问题。从市场微观结构看,订单簿较薄时,同样规模的买卖更容易推动价格,做市商也可能通过扩大买卖价差补偿库存和对冲风险。因此,“随时可以下单”与“随时能够以合理成本成交”之间,仍有需要补足的流动性。
依据市场微观结构推演,改革初期若订单被分散到更长时段,而做市资金没有同步增加,夜盘较薄的订单簿就可能放大单笔交易的价格冲击与短暂偏离;随着机构参与、统一行情和套利机制完善,部分原本集中在次日开盘释放的信息冲击,也可能提前被逐步消化,因此开盘跳空可能减少,但全天总波动并不必然下降。对于美股长期牛市,23/5有望降低海外投资者的参与摩擦、扩大潜在资金池,并在流动性改善后降低流动性溢价;其作用主要体现在市场效率和估值支撑,长期上涨仍由企业自由现金流、AI技术驱动的生产率变革彻底兑现、利率预期/美债收益率曲线与股权风险溢价共同决定。交易时钟延长可以拓宽资本进入美股的通道,持续盈利增长才决定这条通道能够承载多长的牛市。
华尔街金融巨头摩根大通开始跟随高盛、杰富瑞、Yardeni Research等巨头们看涨美股科技股步伐,这也在一定程度上推动机构与散户投资者们在本周美股市场回调之际愈发聚焦逢低布局策略。摩根大通认为,占据美股高额权重的美股七大科技巨头们(即Magnificent Seven,Mag 7)的整体估值调整可能已大体完成,盈利增长有望重新成为支撑股价的主要力量;摩根大通表示,七巨头未来12个月预期市盈率相对于大盘的比值,已降至历史中位数下方约一个标准差,处于十年低位。
华尔街金融巨头杰富瑞近日表示,在AI投资狂潮和AI相关企业盈利超预期上行的双重引擎驱动下,标普500指数预计将在2026年底飙升至8000点,并在2027年进一步触及9000点。杰富瑞的核心逻辑清晰而有力:在一个AI驱动的盈利增长超过历史平均两倍以上的周期中,与盈利趋势对抗是危险的。杰富瑞的2026年8000点位标普500指数基准预测基于每股收益(EPS)达到373美元(同比增长35%,远高于市场共识的29%)以及21.5倍的市盈率。
(来源:金融界 编辑:张俨)