杭州父子开铜厂,年入830亿

年轻团队,押注铜箔。
记者丨鄢子为 侯禧翘 编辑丨鄢子为
杭州冯家父子增加筹码,投向铜箔。
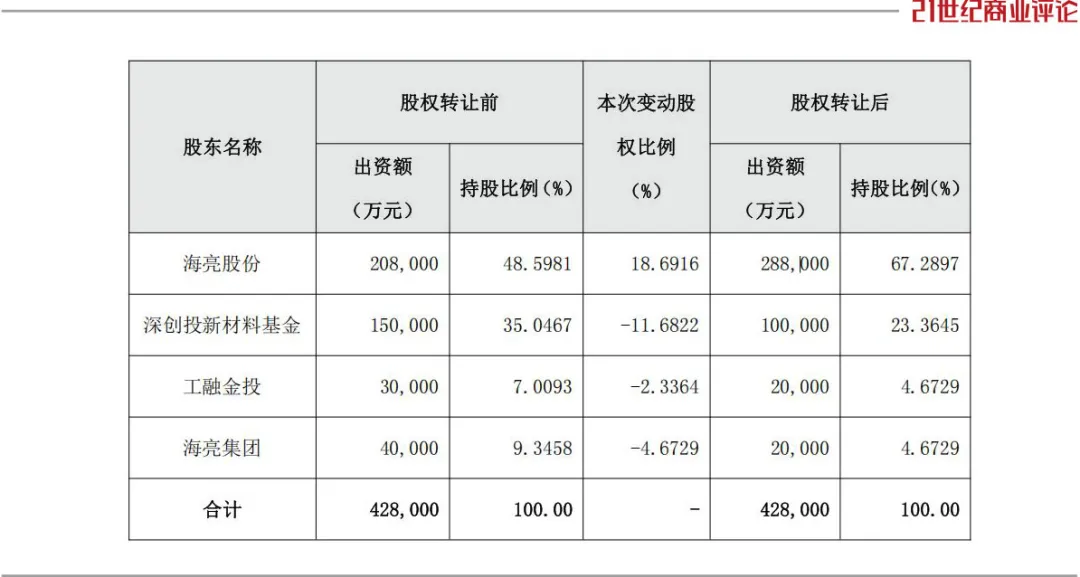
9月29日,海亮股份宣布,斥资9.7亿元,从深创投等机构处,接盘甘肃海亮铜箔项目18.7%股权。由此,海亮股份的持股比例升至67.3%,控制权增强。
海亮股份是海亮集团上市旗舰,实控人为冯海良、冯橹铭。
父亲冯海良,白手起家办铜管厂,从浙江诸暨干到全球第一;儿子冯橹铭,现年39岁,在带队扩张铜箔生意,铜箔薄到3.5微米,不足头发丝二十分之一。
其中,PCB用的高端铜箔,对表面光滑度要求近乎苛刻,信号跑起来才不损耗。这类标箔海亮股份去年卖了5000多吨。
“我们将持续推进RTF等高端电子铜箔产品研发布局,相关产能稳步释放。”海亮证券部告诉《21CBR》记者。
从铜管到铜箔,两代人做的是同一件事——把一块铜,做到别人到不了的程度。
年轻班底
冯橹铭,正式接班才1年多。
他拥有旧金山大学硕士学位,28岁时进入海亮集团,担任副总裁,两年后进入董事会。此后,他在家族企业多条业务线历练。
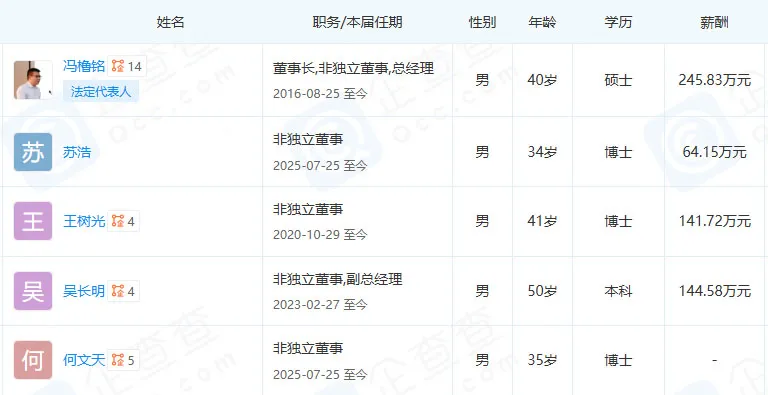
2025年7月,海亮股份改组董事会,冯橹铭接过权杖,出任董事长。和他搭档的,是吴长明、王树光、苏浩、何文天四人。
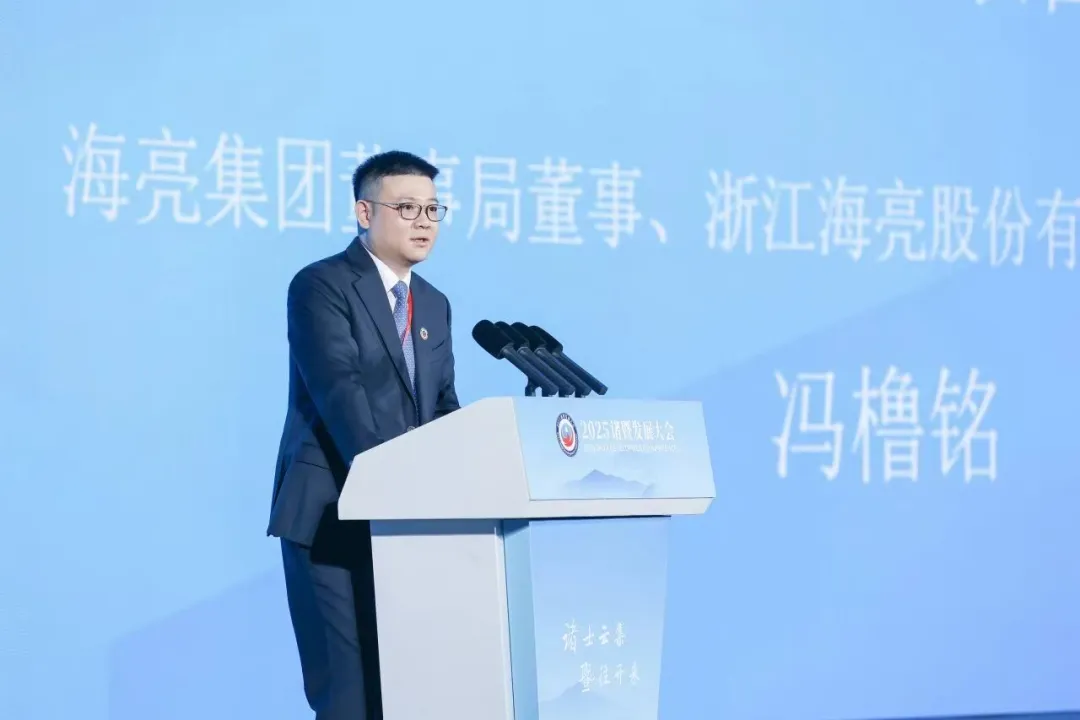
冯橹铭
营销老将吴长明,于2000年加入海亮,有20余年销售经验,接下辅佐新主的任务。
其余三位董事,王树光、苏浩和何文天,均拥有名校博士学位,平均年龄37岁。
王树光,毕业于中国人民大学,分管甘肃海亮项目;苏浩,34岁,为清华大学博士,执掌海亮铜业得克萨斯项目;何文天则作为海亮集团轮值总裁,统筹资源,支持海亮股份转型升级。
“冯橹铭主要负责制定战略,重点聚焦全球化和铜箔业务,尤其看好铜箔在新能源和AI领域的应用前景。”《21CBR》记者以投资者身份致电海亮股份证券部,对方如是回复。
冯家待骨干不薄,四位高管均持有海亮股份。
其中王树光、吴长明,各持股0.16%,按市价算,对应账面价值约6300万元;苏浩、何文天,各持股0.13%,对应账面价值约5100万元。
这支年轻团队,冲劲十足。
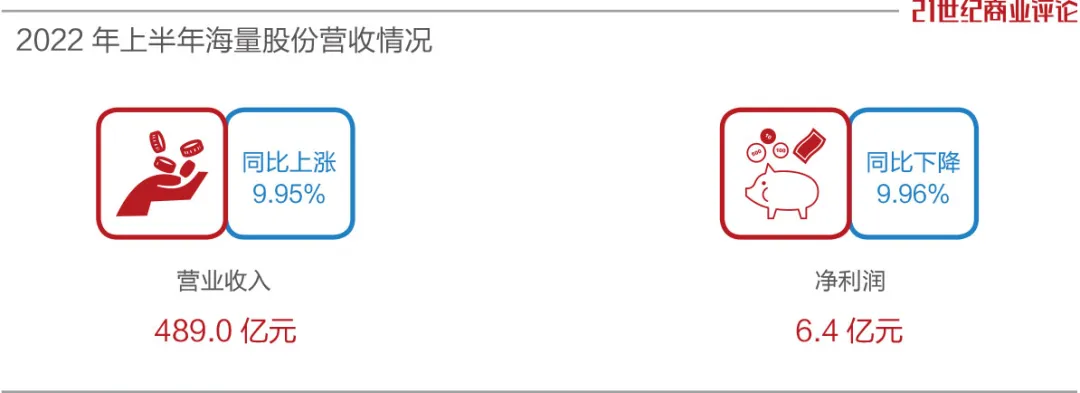
2025年,海亮股份收入超830亿元。
今年1~6月,收入增长至489亿元,净赚6.4亿元。其中,王树光执掌的甘肃铜箔,业务放量,售出4.29万吨铜箔,同比增长1倍多,净利润涨至2.8亿元。
得克萨斯项目也于2025年扭亏为盈。
大胆启用年轻团队,且踩中PCB热点,年初至9月末,海亮股份的股价上涨37%,市值攀升至约400亿元。
押注铜箔
铜管,是冯家的老本行。
冯家采购原材料电解铜,再加工成各类产品,卖给美的、格力等制造企业。海亮股份称,铜管出货量连续多年全球第一。
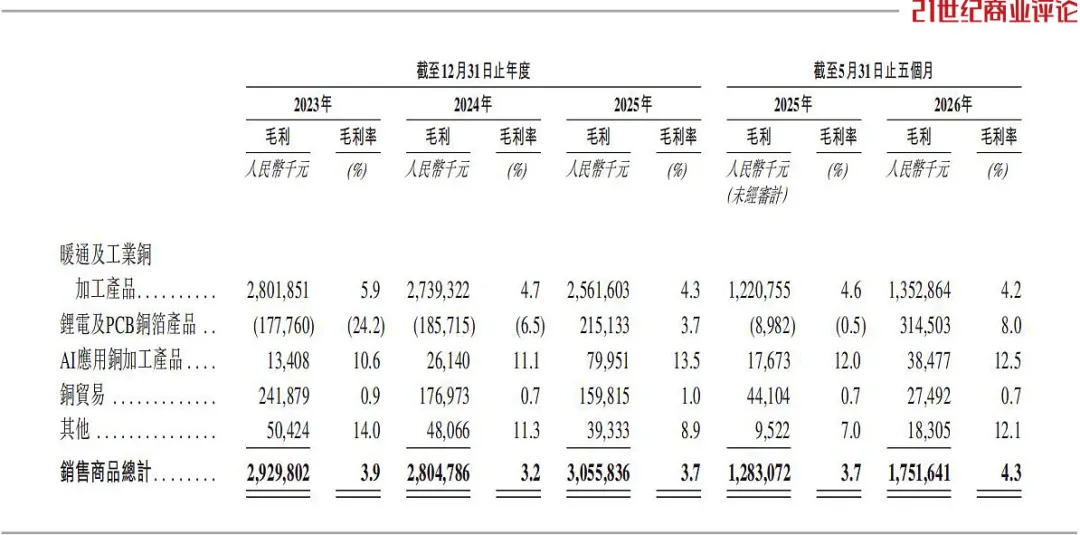
暖通及工业铜加工产品,是其第一大业务,2025年入账600亿元,贡献七成收入。
这门生意赚的是辛苦钱,毛利主要由加工费组成。
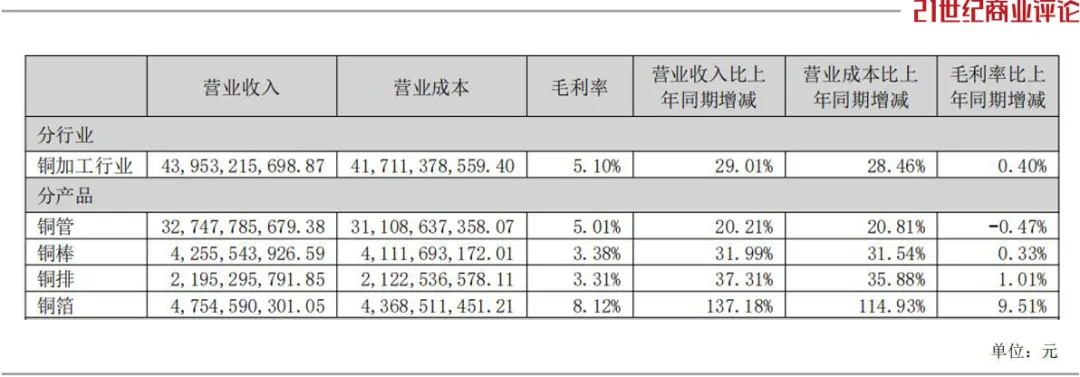
下游格力、美的等大客户议价能力强。2023~2025年,传统空调铜管加工费明显回落。海亮暖通铜管毛利率,长期维持在5%左右。
2026年1~5月,其暖通及工业铜加工业务,毛利率进一步降至4.2%。冯橹铭称主要因铜等原材料涨价,且为稳住市场份额,对部分重要客户主动下调了售价。
“国内铜矿减产,海外高溢价又拉动货源外流,造成区域性供应紧张,推高价格。价格易涨难跌。”
上海钢联铜行业分析师肖传康告诉《21CBR》记者。这意味着,稳住毛利率,并不容易。
冯橹铭当前的一大任务,是拿到更高加工费,增厚盈利。
“针对铜管主业,我们未来会增加高附加值产品占比,以提升毛利率。”证券事务部告诉《21CBR》记者。
新的机会也出现了。冯橹铭接班时,撞上AI浪潮。
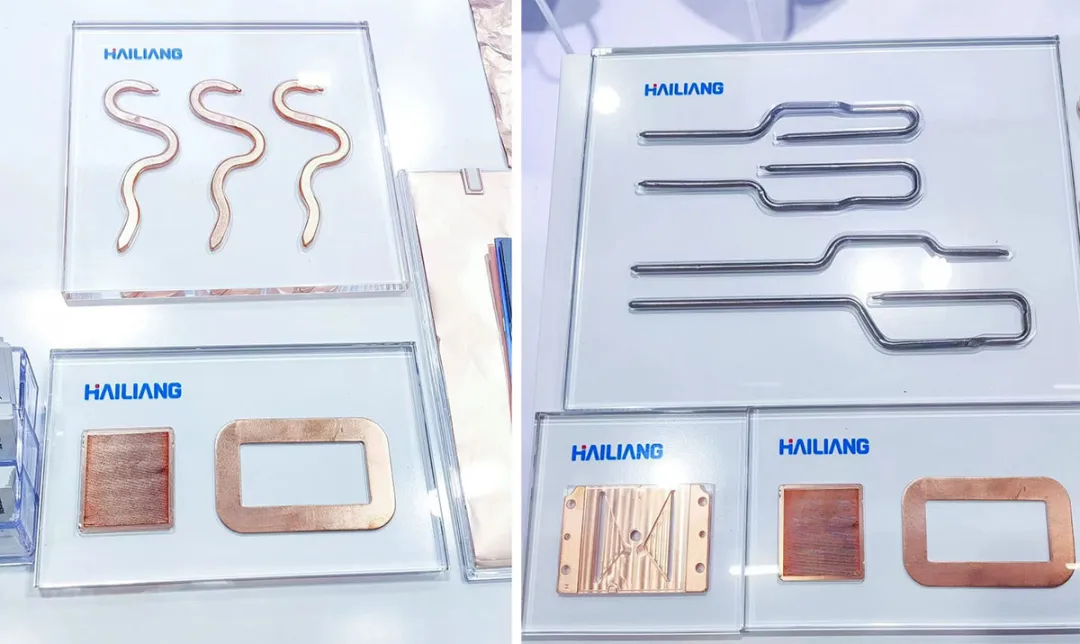
算力集群需要多层高速PCB板承载GPU间的海量数据交互,普通铜箔高频传输损耗大,市场转向高端铜箔。
全球能制造3微米级别铜箔的企业,不超过六家,海亮就是其中之一。
在PCB铜箔领域,海亮RTF-3代箔材具备批量交付能力。以前这种铜箔主要靠进口,海亮现在可以生产,不受制于人。铜箔产品毛利率一路走高,2026年上半年达到8%。
AI浪潮下,冯家还开发了一系列新产品,如无氧铜材已应用于多款GPU散热方案。
这块业务势头强劲,其2023年销量为1900吨,2025年增至7300吨,平均售价上涨至8.08万元/吨。
今年1~5月,售价达到9.33万元/吨,收入跃升至3亿元。
出海探路
海亮股份的全球化,起步很早。
2007年,其在越南部署第一个海外生产基地;此后扩展至泰国、美国、德国、法国等地,如今已拥有23个生产基地。
冯橹铭将这套出海打法称为“长藤蔓”。
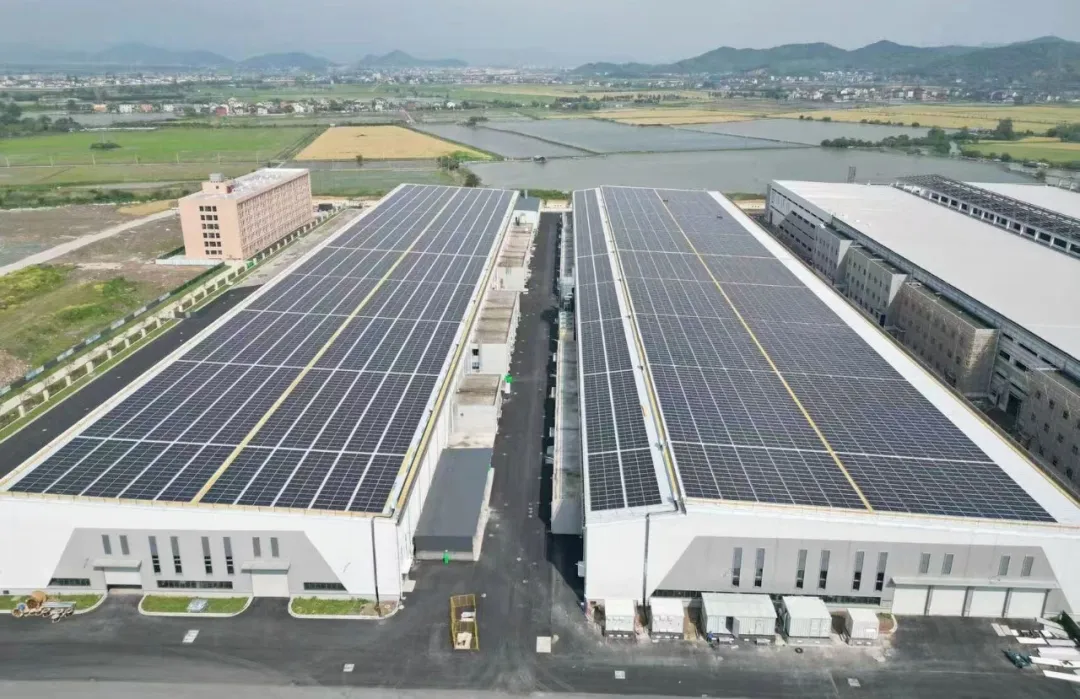
“地瓜的藤蔓伸向世界各地,是为了让地瓜的根茎越生越大、越来越甜。”冯橹铭说。
铜箔的出海路径最具代表性。
2023年,海亮股份在印尼投资8.6亿美元,建设年产10万吨铜箔项目。背后的驱动力,来自下游客户——国内动力电池头部企业急需铜箔供应商一同出海,构建全球供应链。
目前,印尼海亮已与全球5家动力电池巨头建立合作。其上半年实现收入9亿元,同比增长332%,预计下半年订单持续放量。
铜管业务的出海,同样扎实。
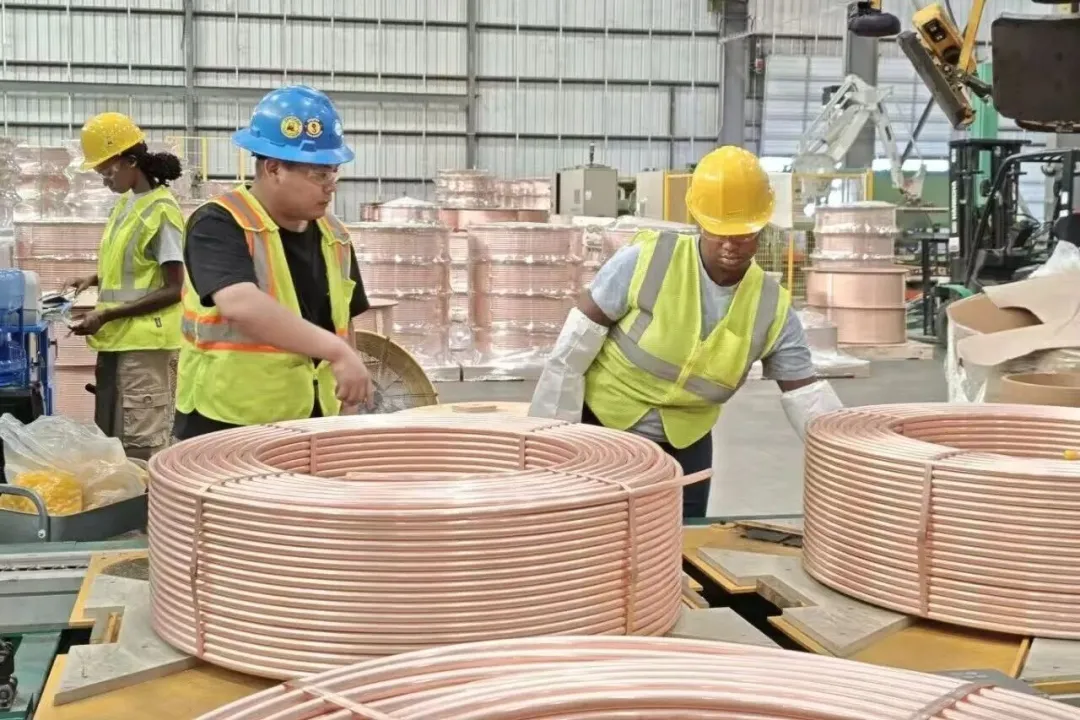
“美国本土铜材加工优势凸显、加工费上行,海亮铜业得克萨斯产能加快爬坡,抢抓机遇,提升盈利能力。”财报显示。
印度、美国等项目稳定发展,验证了这套出海打法的有效性。
2026年1月,冯橹铭拍板,海亮股份子公司以1.48亿元的价格收购意大利塞拉瓦莱斯克里维亚市镇一处厂房;到了4月,又投资中东,要在沙特阿拉伯建一座铜工厂。
8月,冯橹铭又推进海亮股份港股IPO,募资主要用于摩洛哥、印尼基地建设,以及铜基新材料研发和智能制造升级。
铜管主业利润微薄,铜箔刚开始起量,留给这位二代的考题,是如何稳住基本盘,且跑出加速度。
图片来源:海亮集团,除标注外
(作者:鄢子为,侯禧翘 编辑:鄢子为)