创耀科技业绩会遭追问:星闪2.0何时流片?并购何时落地?公司营收净利双降,股价破发
来源:东方财富网
9月29日,创耀科技 (688259.SH)通过上交所上证路演中心召开2026年半年度业绩说明会。面对投资者“星闪2.0何时流片”“并购何时落地”“星闪EtherCAT何时能对冲传统业务压力”等追问,公司高管一一作出回应。
2026上半年,创耀科技实现营业收入1.67亿元,同比下降9.02%;归母净利润1175.39万元,同比大跌63.16%;扣非净利润更是由上年同期的2671.56万元转为-276.83万元,降幅达110.36%。公司解释称,扣非净利润下滑幅度大于净利润,主要系本期政府补贴同比增加。
上半年公司毛利率降至28.00%,同比下降3.28个百分点;净利率仅7.05%,较上年同期下滑10.36个百分点。
值得一提的是,上半年经营活动现金流净额4570.05万元,同比大增181.95%。但公司也承认,这主要得益于“实际收到的存款利息增加”,而非主业回款改善。
创耀科技在业绩说明会上介绍,公司2026年第二季度实现营业收入 9612.39万元,相较第一季度实现环比增长36.23%。总体来看,公司经营情况环比有所改善,公司通信 芯片与解决方案业务和芯片版图设计服务及其他技术服务两大板块第二季度收入均实现环比增长。然而,对比财务数据,二季度归母净利润仅136.8万元,同比下降93.2%、环比下降86.83%。
数据显示,上半年信用减值损失342万元、资产减值损失517万元,合计约859万元,较上年同期大幅扩大。对此,公司高管在业绩说明会上坦言,本期减值计提增加,主要是公司基于谨慎性原则,结合行业环境变化、存货可变现净值以及部分客户信用风险变化,对存货和应收款项进行了审慎减值测试和计提。
面对传统主业承压,创耀科技把第二增长曲线的希望押在两条新赛道上,其中星闪芯片是公司最受关注的看点。
公司在业绩说明会上确认,星闪2.0已立项并持续投入研发。星闪2.0协议标准新增网络层,打通端到端协议体系,可支持更复杂、更高级的应用场景,具备测距定位、感通一体功能,能够传输高码率无损传输音频,降低音画同步误差。但对于市场最关心的“何时流片出货、何时量产”,公司仅以“相关进展请关注公司公告”一笔带过。
目前星闪芯片已应用于头部企业的机顶盒、割草机、扫地机器人 、HID鼠标、多模遥控器、智能家电及脑机接口 设备等终端,客户规模与重点客户合作深度进一步提升,销量持续增长。
EtherCAT工业通信芯片则被寄予国产替代的厚望。公司表示,EtherCAT从站芯片已拓展至多种规格,支持多类型通信接口,提供MCU及协议芯片等多种选择,灵活适配各类工业应用生态需求,产品已实现向工业、医疗、半导体 等领域的客户销售,客户数量持续拓展。同时,该芯片在具身机器人运动控制、灵巧手及机器人夹爪等应用上均有推进,已进入国内主流具身机器人 产业链。但公司亦提示,现阶段相关收入占比较低,尚不构成对公司经营业绩的重大影响。
对于投资者关于“上半年营收利润下滑,后续靠星闪、EtherCAT芯片何时能对冲传统业务压力?” 的追问,公司回答:“客户规模与重点客户合作深度进一步提升,销量持续稳步增长。”
投资者也比较关心公司的并购进展情况。据悉,自2022年1月上市以来,创耀科技的并购记录以参股型小投资为主,如850万元增资凌耘微、800万元参股旋极星源。
投资者在互动中直言“公司并购计划讲了多年, 一直没有大实施,都是些小的投资,拿不上台面,希望公司借助现在良好资本市场,做大做强公司规模,也是公司长远发展的需要”,公司回应:“投资并购布局正稳步推进”,并强调在严控风险的前提下,公司积极稳妥推进外延扩张,力求战略协同、合理回报与安全稳健相统一,为公司培育新的利润增长点,切实保障全体股东的权益。
资料显示,创耀(苏州)通信科技股份有限公司专注于通信核心芯片的研发、设计和销售业务,并提供应用解决方案与技术支持服务,是国内少数几家较具规模的同时具备物理层核心通信算法和大型SoC芯片全流程设计能力的集成电路设计企业之一。
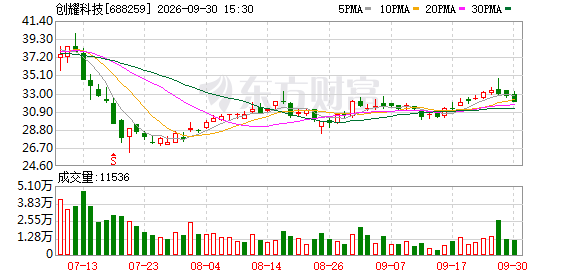
二级市场上,创耀科技的表现并不乐观。该股2022年1月12日以66.6元/股发行上市,股价最高曾触及113.50元/股。截至9月30日,公司股价收报31.99元/股,较发行价已跌去超50%,仍处于破发状态。
来源:读创财经
(文章来源:深圳商报·读创)
(来源:东方财富网 编辑:张明艳)