2026前3季二级市场复盘:估值锚换了,三地市场分化,港股何去何从?
来源:金融界
2026前三个季度里真正变了的东西只有一件:估值的锚被换掉了!
9月16日,美联储把联邦基金利率上调25个基点至3.75%–4.00%,是2023年7月以来的首次加息;此前欧央行(9月10日)与日本央行也先后加息,全球货币政策罕见地转入“紧缩共振”。10年期美债收益率从6月末的4.44%升到9月末的5.29%(9月26日一度创2007年以来新高),单季上行85个基点。
国内没有跟:LPR年内一次未动,10年期国债收益率反而降到1.68%。最反直觉的是汇率——中美利差走阔到3.6个百分点,离岸人民币却从6.79升到6.70附近。
外部估值锚在上移,内部分子端在分化。9月制造业PMI50.1,结束连续两个月低于荣枯线、重回扩张(8月49.8),生产指数51.7、新订单50.5,建筑业也结束连续8个月的收缩。但真正的落差在结构:1–8月规模以上工业企业利润+15.7%,其中电子行业利润同比+1.1倍、单独贡献了全部工业利润增长的62%,高技术制造业利润+54.7%。总量只是温和修复,增量几乎全部来自算力与芯片。
美联储加息、美债收益率超5%、人民币逆势升值——同样的条件,美股收涨、A股分化、港股普跌。往下看,三地市场的定价分层发生在哪里、又走到了哪一步,港股四季度又有何投资线索?
一、11个指数7个跌,位置比方向更重要
先把结果摆出来。
数据来源:wind,LiveReport大数据整理。
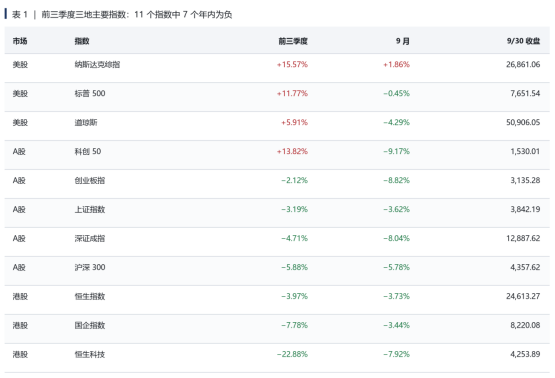
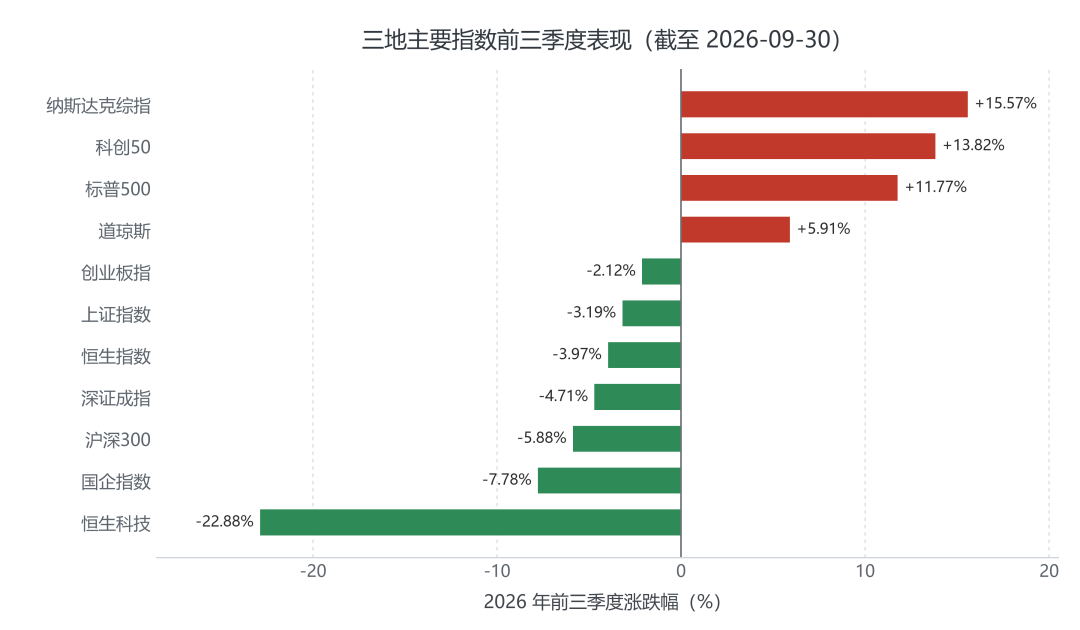
11个主要指数里,7个年内为负。收正的只有纳斯达克(+15.57%)、标普500(+11.77%)、道琼斯(+5.91%)和科创50(+13.82%)。但位置比方向重要得多——两处落差最该记住。
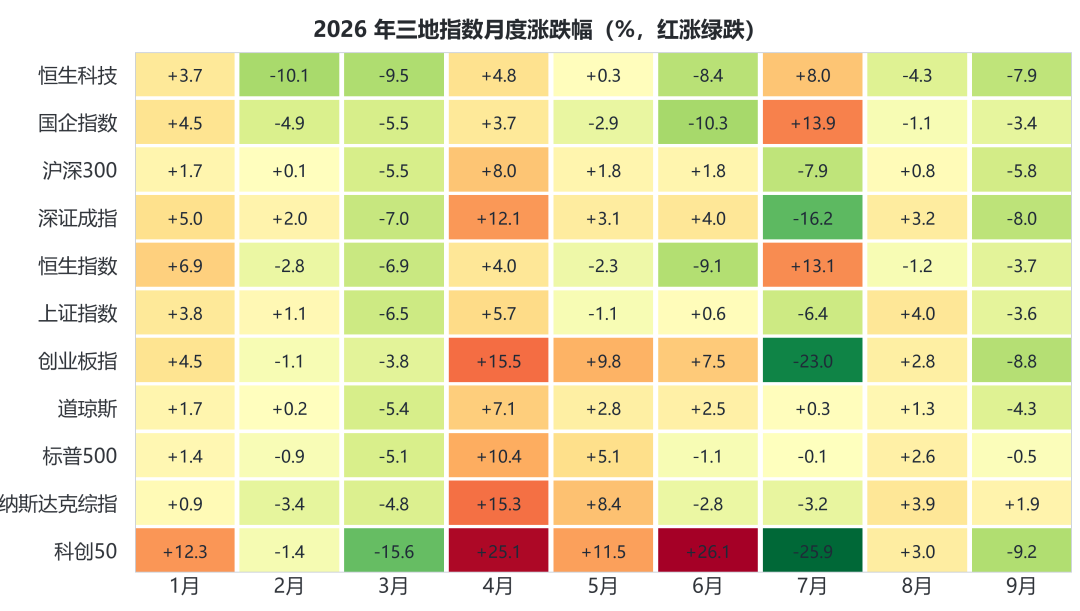
第一,科创50与恒生科技同戴“科技指数”的帽子,年内相差36.7个百分点(+13.82%对−22.88%)。第二,9月单月创业板指跌8.82%,是上证(−3.62%)的2.4倍——前期涨得最多的,回撤最猛。
数据来源:wind,LiveReport大数据整理。
9月还是全年唯一一次三地同步走弱:11个指数里只有纳斯达克收涨+1.86%。利率锚重置之后风险偏好同步收缩,但收缩的方向,A股与港股给出了同一个答案。
二、同一批钱,从进攻改成了防守
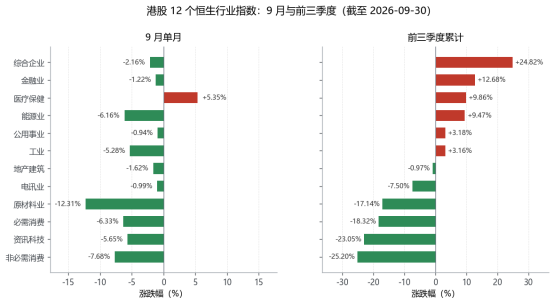
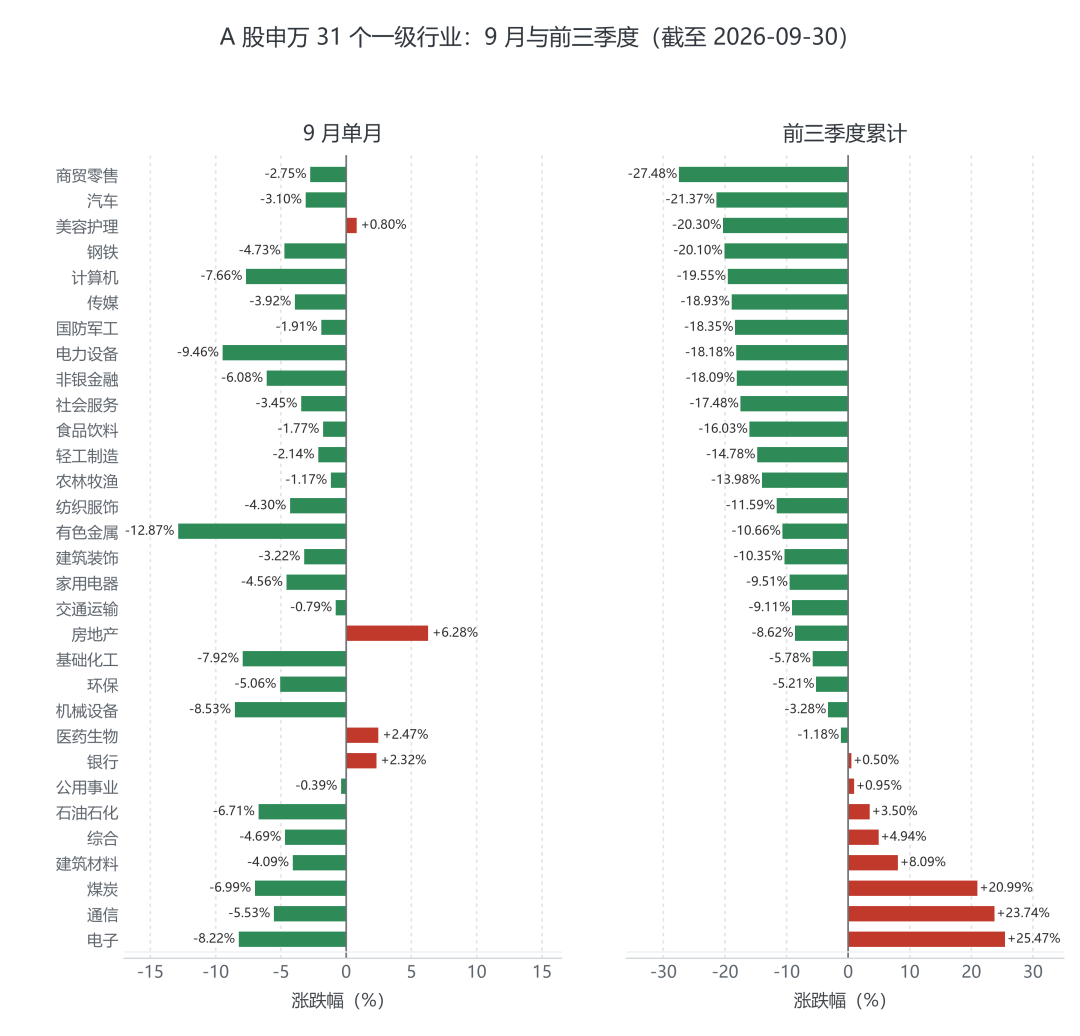
9月,A股31个一级行业只有4个收涨:房地产+6.28%、医药生物+2.47%、银行+2.32%、美容护理+0.80%;港股12个行业只有1个收涨:医疗保健业+5.35%。
数据来源:wind,LiveReport大数据整理。
收涨的那几个,恰好是年内最不受待见、估值分位最低的方向。而年内涨幅榜前列的电子(+25.47%)、通信(+23.74%)、煤炭(+20.99%),9月分别跌8.22%、5.53%、6.99%。
数据来源:wind,LiveReport大数据整理。
这不是行业轮动。轮动是资金换个方向继续做多,这里是同一批钱把风险敞口整体降下来——9月A股31个行业里27个下跌,港股12个行业里11个下跌,是普跌下的防御迁移。
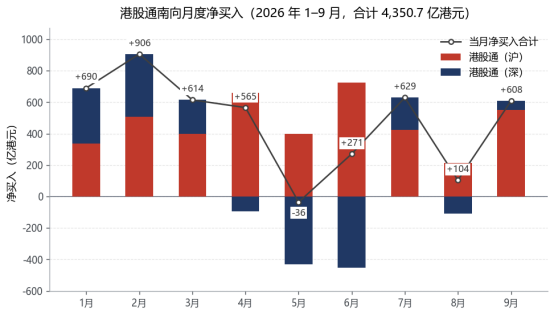
资金面给出了同一个信号。港股那边是“越跌越买”。港股通南向1–9月净买入合计4,350.7亿港元、月均483.4亿;8月只有103.8亿,9月跳到607.8亿(沪+551.8/深+55.9)。但两个渠道并不同向:沪渠道9个月全部净买入,深渠道却在4、5、6、8月转为净卖出——5月深渠道单月净卖432.4亿,把当月合计压到−35.5亿,是年内唯一净流出的月份。所谓“南下资金”,内部其实并不一致。
数据来源:wind,LiveReport大数据整理。
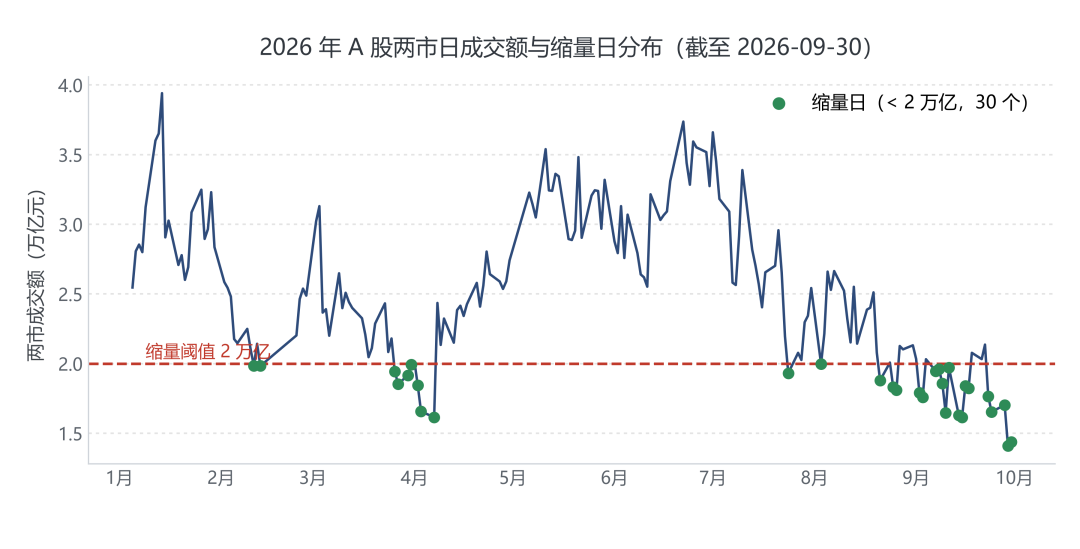
A股是另一种沉默。9月两市日均成交1.81万亿元,是年内量能最低的一个月(5月峰值3.18万亿);全年有30个交易日成交低于2万亿。9月沪深300下跌5.78%,量价同向走弱——缩量没有换来修复。港股这边,离岸资金的态度更直白——它不写在成交额里,写在价差里。
数据来源:wind,LiveReport大数据整理。
三、AH折价:不只是价差,是资金离场的痕迹
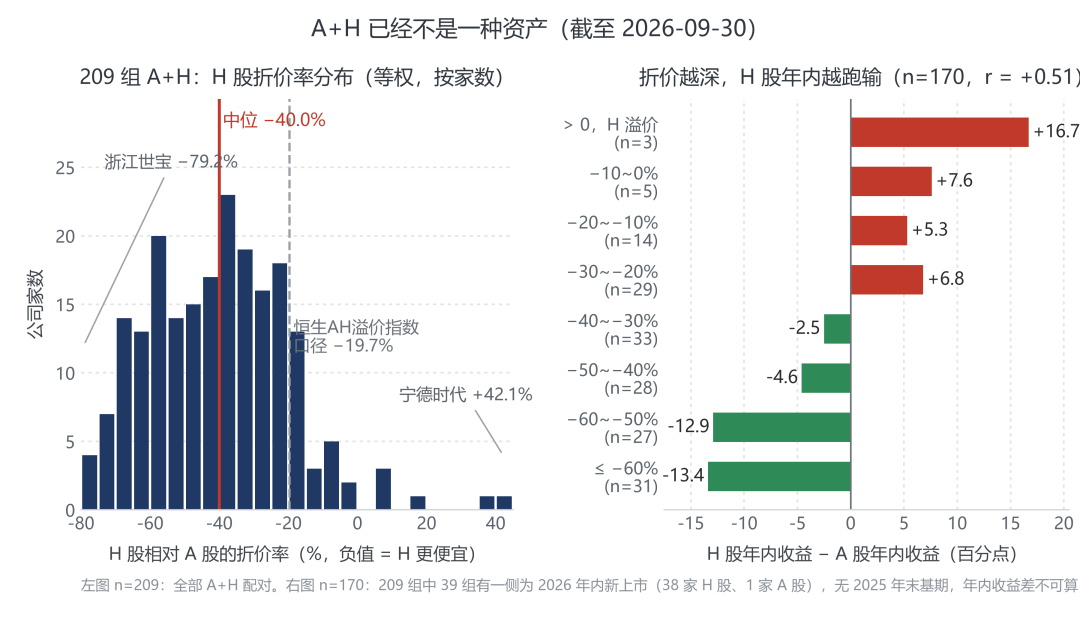
池子有多大,直接给数。截至2026-10-03,两地同时上市的公司增至209家(沪市146、深市63,含科创板24、创业板21),其中39家是2026年内新增的A+H。
H股折价是常态。209家里203家(97.1%)H股比A股便宜,中位折价40.0%,四分位区间−56.0%到−26.8%;折价深于50%的有72家,占了整整三分之一。H股更贵的只有6家,分别是宁德时代、澜起科技、中际旭创、药明康德、兆易创新、招商银行。
数据来源:wind,LiveReport大数据整理。
但真正要紧的不是折价多少,而是折价与走势本来就是同一件事。
把2025年上市的170家A+H按折价深度分档,关系几乎单调:
折价深于60%的31组,年内H平均跑输A股13.4个百分点;
折价30–20%的29组,反过来平均跑赢6.8个百分点;
H股溢价那3组平均跑赢16.7个百分点(药明康德+34.5pp、宁德时代+16.5pp,招商银行小幅跑输1.0pp)。
折价率与年内收益差的相关系数为+0.51,170组里H只跑赢70组(41.2%)。折价不是等待收敛的价差,而是资金撤离的痕迹——折得越深,说明离岸资金跑得越远。但折价只说明离岸资金站在哪一边,说明不了它们在行业内部怎么站。
四、拆开资讯科技业:四种定价,内部分化巨大
把“资讯科技”当成一个板块看,是最容易犯的错。我们换一个更硬的口径:只看恒生行业分类里的资讯科技业,再看它内部怎么分。其中选取24家有行业代表性的公司进行统计分析。
先看这个行业本身:恒生资讯科技业指数2026年内−23.05%、9月再跌5.65%,是港股12个行业里年内最差的一档。但如果就此说“科技不行”,会完全错过行业内部正在发生的事。
数据来源:wind,LiveReport大数据整理。
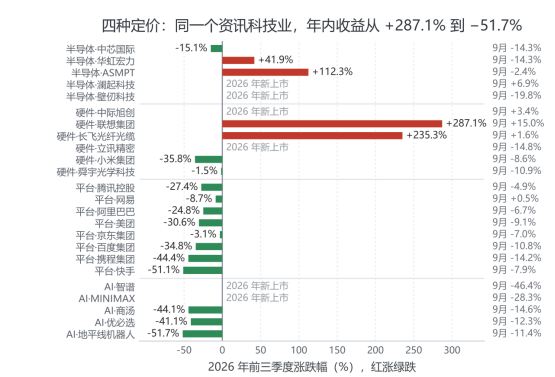
在资讯科技行业内部,年内收益从联想集团的+287.1%到地平线机器人-W的−51.7%,跨度339个百分点。而这其中又包含了四种定价:
半导体与算力芯片(5只):港股给了溢价,A股给得更多。中芯国际H股年内−15.12%、华虹宏力H股+41.86%,对应的A股分别为−8.83%与+92.75%——同一块产能,A股的年内表现都强于H股,中芯差6.3个百分点、华虹差50.9个百分点。9月两者H股又同步深跌14%上下,属于“涨过头的回撤”,不是产能逻辑改变。真正的新变量来自今年新上市的一批:澜起科技9月+6.93%、壁仞科技−19.82%,同一个月就差出26.8个百分点。
算力硬件与终端(6只):被重估的是“全球供应链里的一环”。联想集团年内+287.09%、长飞光纤光缆+235.29%、ASMPT+112.34%,涨的是AI服务器、光纤与先进封装的订单;年内新上市的中际旭创9月仍有+3.35%,立讯精密则−14.83%。同样做硬件,舜宇光学−1.54%、小米集团−35.78%——差别不在技术含量,在客户是海外还是国内。
平台与游戏(8只):这一列最该单独看。年内收益中位数−29.0%,8只全线下跌。跌得最轻的是京东(−3.15%)与网易(−8.68%),最重的依次是快手−51.09%、携程−44.37%、百度−34.75%——离岸资金不给“内需叙事”付费。
AI与机器人(5只):估值收缩最彻底的一列。商汤-W年内−44.09%、地平线机器人-W−51.73%,中位数−44.09%;今年新上市的智谱与MINIMAX-W,9月分别−46.36%与−28.31%。这一列既没有两地价差可对照,也没有可验证的订单数字,定价完全建立在预期上,收缩也就没有缓冲。
五、港股现在到底贵不贵?
港股“便宜”只在一种比法下成立——横向跟全球股票比,换个参照系结论就会翻转。
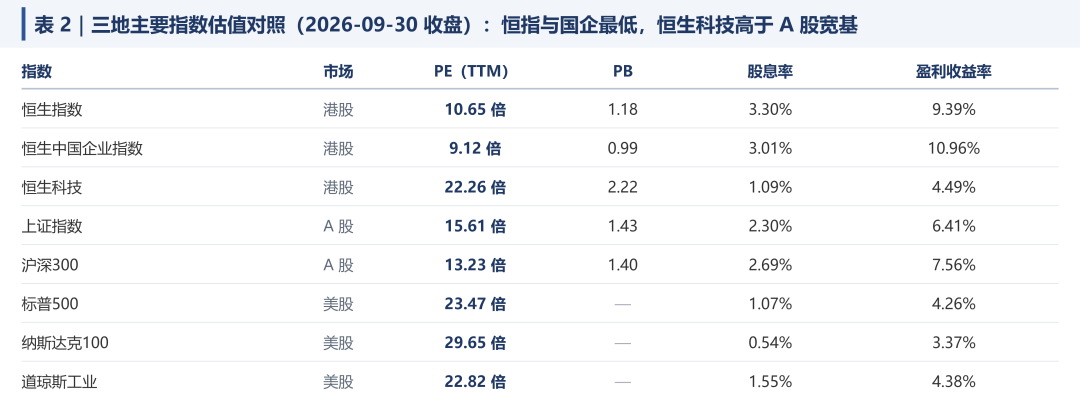
指数层:便宜只在蓝筹那条腿。9/30收盘,恒生指数PE10.65倍、恒生中国企业指数9.12倍,对同期的标普500(23.47倍)和纳斯达克100(29.65倍)是全球最低一档;但恒生科技22.26倍,比上证指数(15.61倍)、沪深300(13.23倍)都高。港股内部跨度(2.1倍)与三地之间(2.6倍)同量级——这里“市场”不是主变量,“板块”才是。
数据来源:wind,LiveReport大数据整理。
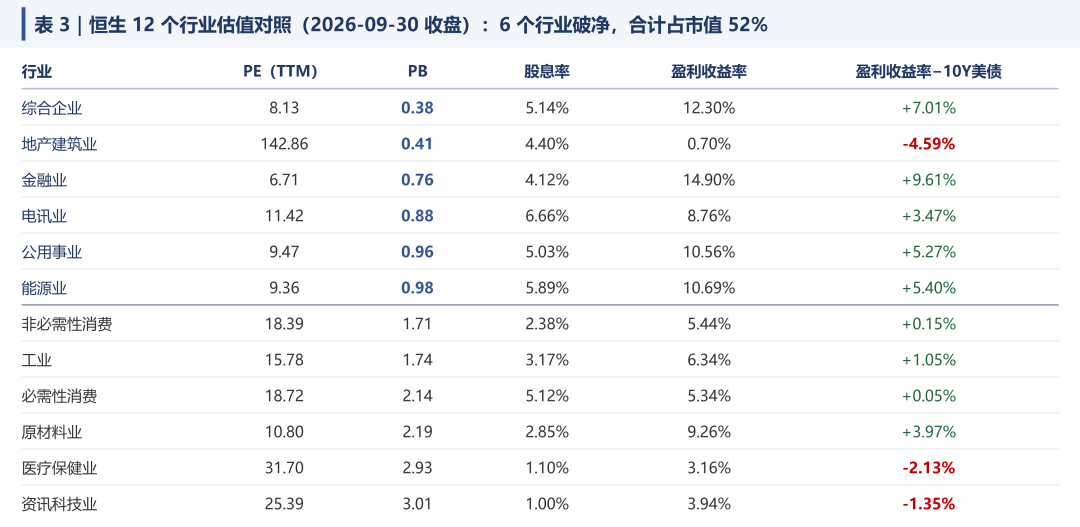
行业层:便宜与昂贵在行业之间劈开。恒生12个一级行业的PB,从综合企业0.38倍到资讯科技3.01倍,相差7.9倍,分化比三地宽基更大。其中6个破净,全是传统经济,合计占12个行业总市值的52%;估值最高的资讯科技、医疗保健、原材料都不破净——便宜的是传统经济,贵的是科技与医药。
数据来源:wind,LiveReport大数据整理。
纵向看,绝对低不等于便宜。恒指PE10.6倍处在2010年以来60%分位、PB约40%分位——港股长期就运行在低估值区间,这一轮只是回到自己中枢偏上。
跟债券比,要分两个方向。恒指盈利收益率9.39%减掉10年期美债5.29%,风险溢价只剩4.1%,处在2010年以来约6%分位,是历史最薄(港股锚美债,而非中国国债)。横向比,港股并未被单独惩罚:标普500−1.03%、纳斯达克100−1.92%、恒生科技−0.80%,全球权益的盈利收益率都跌破美债。按行业拆,12个行业里补偿为负的只有3个,剔除亏损股后只剩医疗保健一个。
横向、纵向、跟债券三条线比下来,答案取决于跟谁比。横向跟全球股票比,指数与行业都指向同一件事:港股(蓝筹)最便宜;纵向跟自己历史比,回了中枢偏上;跟债券比,补偿在历史最低位——但全球股票同样如此。压住港股的从来不是股价和估值,而是美元利率锚,它压的是全部权益。港股自身的问题则在结构:便宜的是传统经济,贵的科技与医药已给不出补偿。估值讲完了,回到开头那个问题——这场重排,接下来是收敛还是加深。
六、四季度展望:跟踪三条产业线,五个风险点
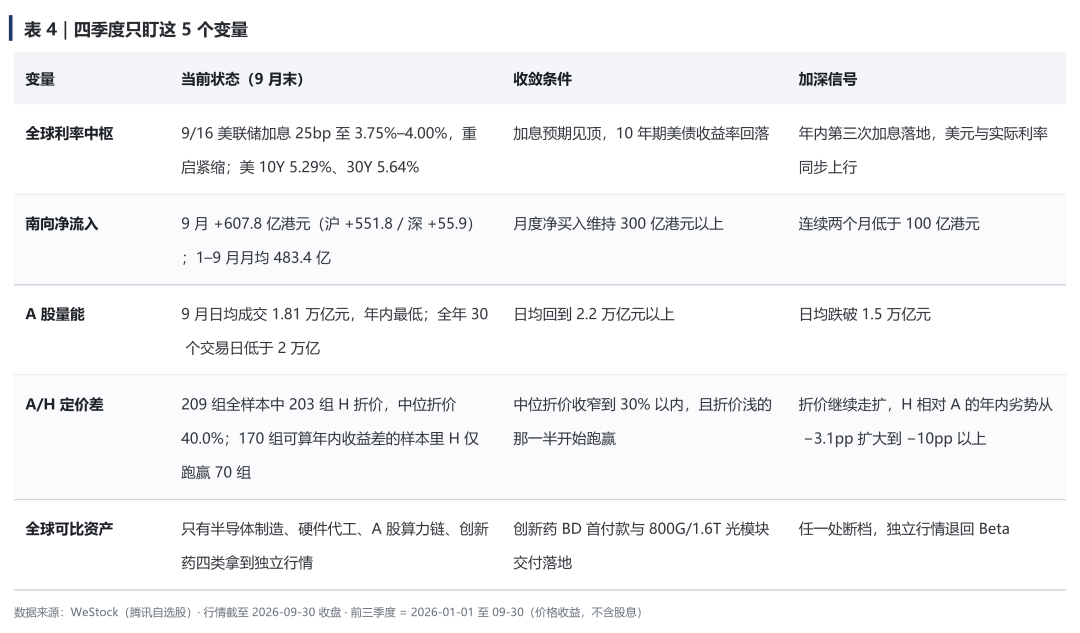
四季度的核心不是判断涨跌,而是看这场重排是收敛还是加深。只跟三条产业线和五个风险点,每一个都事先定好观察条件。
再补一个背景:9月末国内政策集中加码——央行把PSL利率下调25bp至1.5%,科技创新与支农支小再贷款合计扩容7,000亿元;10月1日起首套房贷贴息落地;发改委下达第四批625亿元超长期特别国债支持以旧换新。货币与财政在四季度初同时发力,是“分子端修复”能否延续的第一个观察点。
数据来源:WeStock,LiveReport大数据整理。
产业线索上,第四章拆出的四条定价线里,AI与机器人既没有两地价差可对照、也没有可验证的订单数字,只能观察、无法跟踪;剩下三条都有可验的抓手,关键是分清盯什么、不盯什么:
半导体与算力链——盯订单与产能,不盯估值。覆铜板与PCB的提价能否伴随产能释放、800G/1.6T光模块的交付节奏,是两个可验证的抓手;政策这一头,算力网已明确写进PSL支持领域,资金端与订单端第一次指向同一个方向。
算力硬件与终端——盯客户结构。海外客户占比高的公司已经完成重估以及估值修复,下一步看订单能不能延续;内地客户为主的,先看需求能不能稳住。
软件与平台——处在“叙事不给估值”的阶段,而基本面给出的信号比股价更差。第4节内容所提到的8只平台股的2026中报,营收均全部正增长(+2.15%到+16.71%),归母净利却有7只同比下滑——阿里−72.58%、百度−59.76%、携程−99.53%,美团由盈转亏(−53.80亿港元);营收与利润双增的只有腾讯(+15.57%/+15.82%),净利率守在29%。因此4季度的观察点不是“利润能否转正”,而是净利率能否止跌,收入增长什么时候能重新变成利润。
风险清单,五条:
全球利率中枢继续上移,压制高估值成长资产。
南向净流入持续收缩,港股缺乏增量资金。
股风险出清未完成,指数二次探底。
A+H供给继续扩容、新股破发扩散,压制港股次新估值。
互联网平台与消费的基本面预期继续下修。
(来源:金融界 编辑:家俊辉)