中文在线净资产2.63亿、定增28亿,AI兑现差一子
 2026-10-08 14:53
来源:朝阳资本论
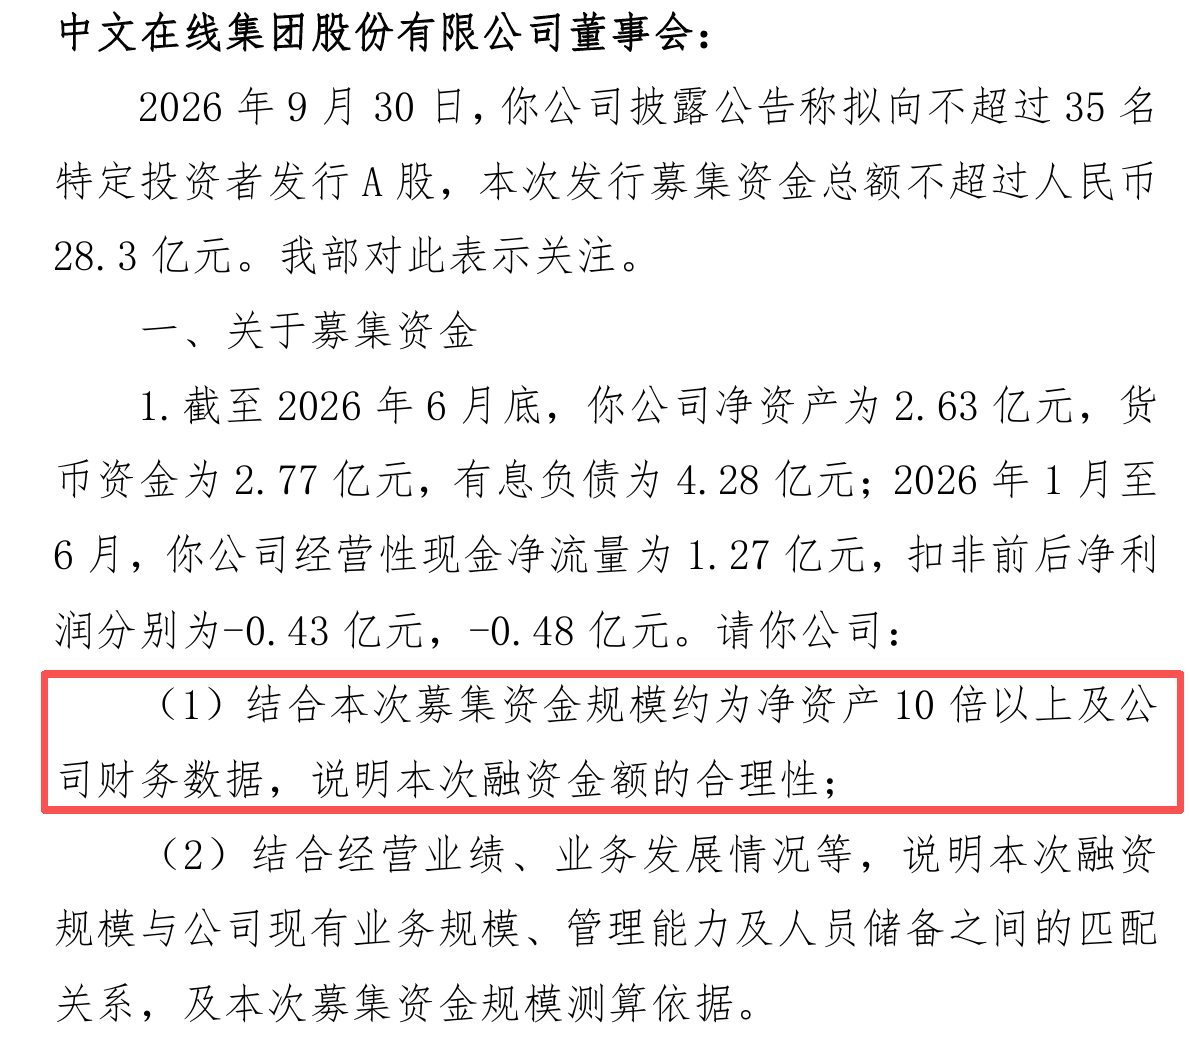
国庆假期第二天,深交所给中文在线(300364.SZ)下发了问询函。
9月30日晚,中文在线公告拟向不超过35名特定投资者发行A股,募集资金不超过28.33亿元。
截至2026年6月30日,中文在线归母净资产只有约2.63亿元。募资规模是净资产的十倍以上。
深交所问询函第一句话就是要求公司“结合本次募集资金规模约为净资产10倍以上及公司财务数据,说明本次融资金额的合理性”,并进一步追问“融资规模与公司现有业务规模、管理能力及人员储备之间的匹配关系”。
图源:深交所
早在2023年,中文在线就尝试过一次不超过25.1亿的大规模股权融资,历时两年多,在2025年8月宣告终止。
终止的同一天,公司发布了半年报,亏损加剧。
五个月后,公司向港交所递交了H股上市申请。
又过了七个月,一份规模更大的A股定增预案摆到了深交所的案头。
图源:巨潮资讯
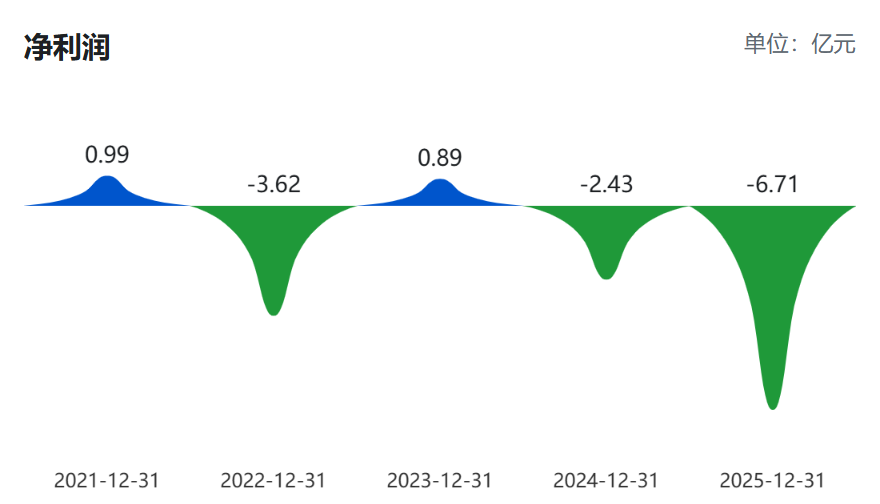
持续扣非亏损、净资产不断缩水,并且在不到三年内,先后走完了“A股定增—终止—港股IPO—再次A股定增”的完整路径。
有意思的是,中文在线每一次资本运作的时点,都与AI叙事的升温高度重合。
与此同时,二级市场也跟随AI叙事起伏波动。
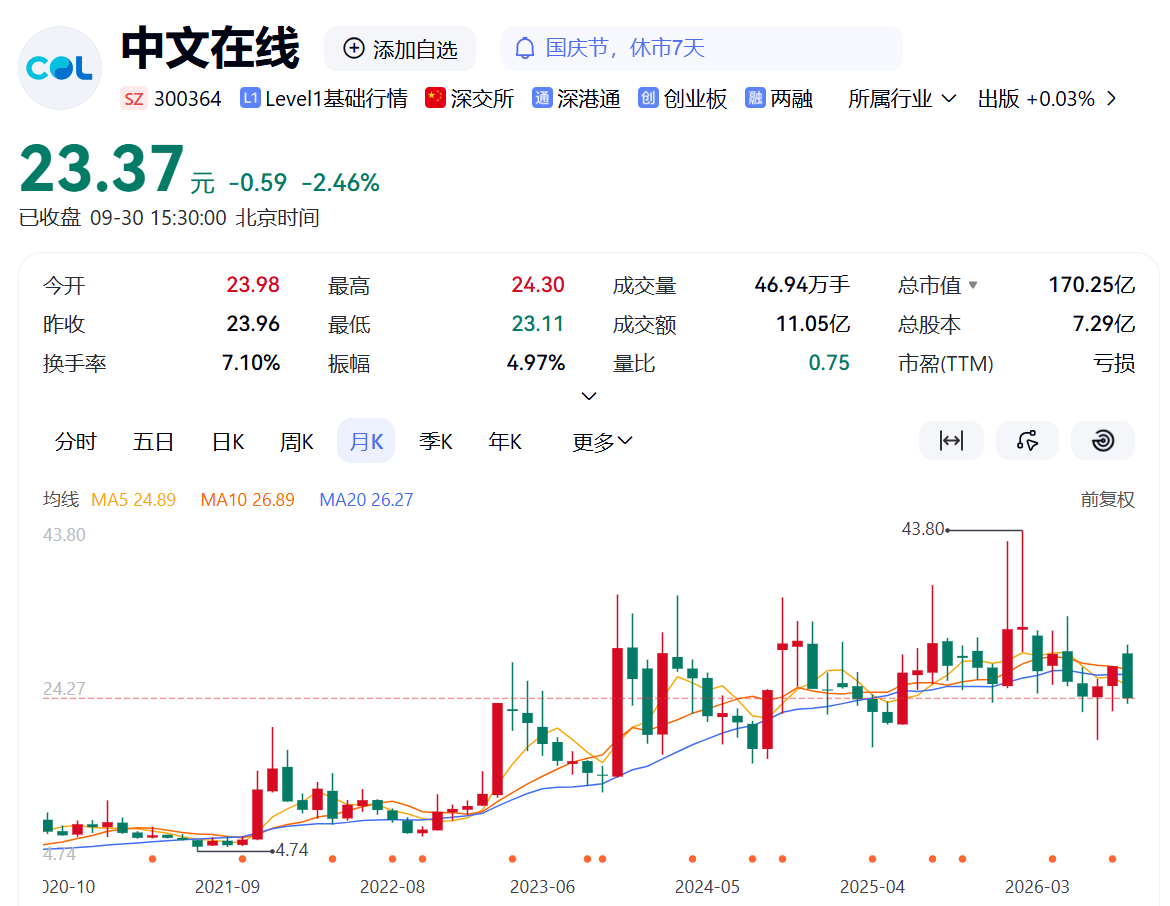
图:中文在线月K线
目前,深交所要求中文在线在10月8日前书面回复并对外披露。
截至本文发布时,回复尚未公开,国庆假期间,公司估计加班加点赶材料中。
但预案本身已经提供了足够多的线索,这28亿究竟对应什么产能目标,与公司现有的业务体量和管理半径是否匹配,以及——如果AI真的能把制作成本压降80%到90%,为什么反而需要一次性融到相当于自身十倍净资产的资金?
网文萎缩,短剧盛行
中文在线主营业务就两个,网络文学和短剧。
上半年,网络文学相关业务营收1.45亿,短剧及IP衍生品营收4.11亿,短剧收入远远超过网文收入。
去年全年公司营收16.57亿,是近五年营收最高水平,也是托了短剧的福。
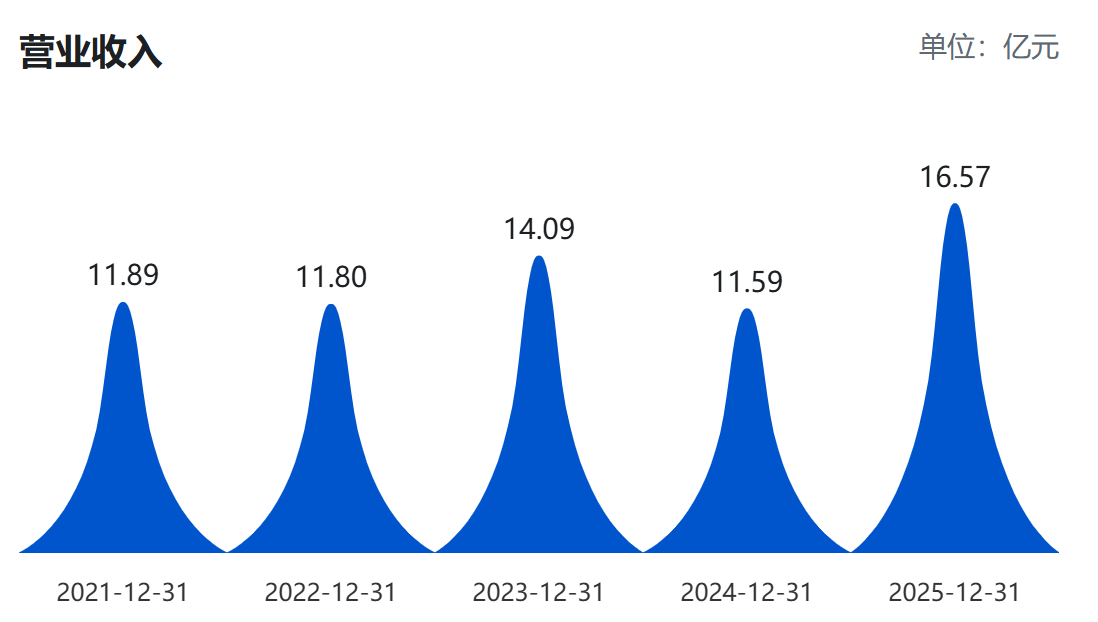
图源:巨潮资讯
这次28亿的定增,也是围绕两大主业。
一个是版权和IP的,其中数字版权内容资源升级建设项目拟投入8.64亿,是最大投向,全部用于原创文学版权采购;IP衍生内容开发项目5.75亿。
一个是AI相关的,其中AI大模型技术研发与升级项目4.79亿,AIGC多模态内容平台技术升级建设项目3.39亿。
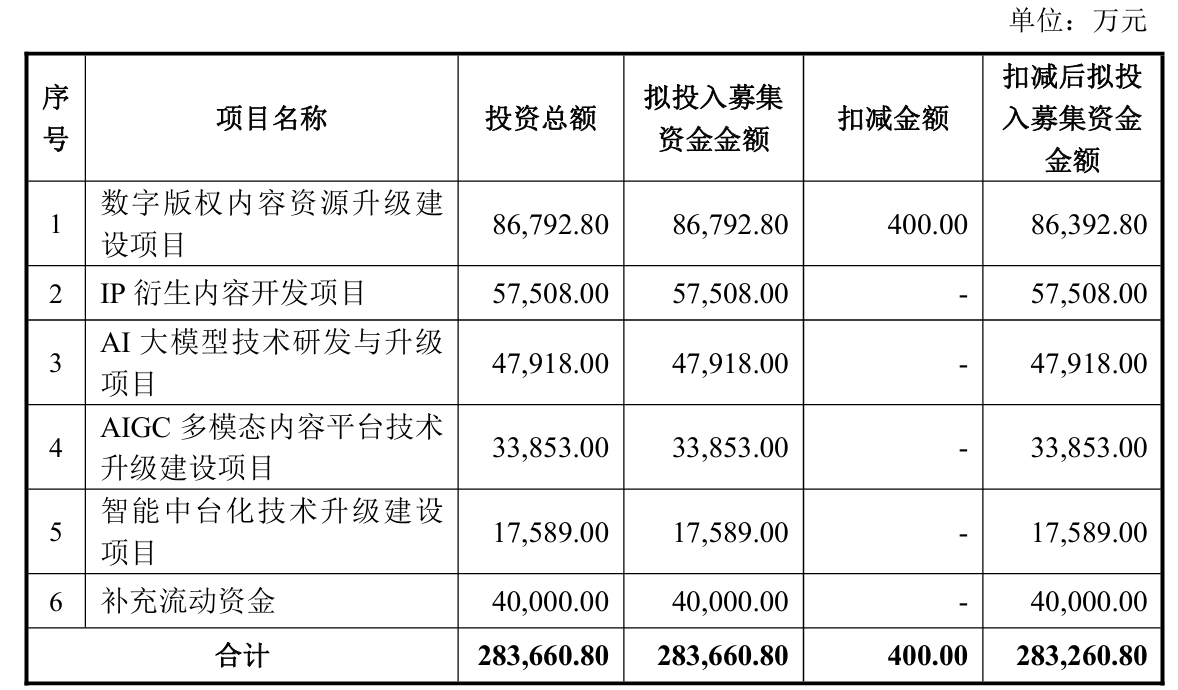
图源:中文在线定增公告
8.64亿买版权,可以用于网络文学及IP,也可以用作短剧,版权费用高企也是内容行业的共性。
但深交所也疑惑,要求公司“结合现有版权库的实际使用率、贡献收入情况,论证新增版权采购的合理性,并说明防范重复采购和版权闲置风险的具体措施”。
据此前公告,中文在线目前累积数字内容资源超过560万种,驻站作者超过450万名。这560万种内容中,实际产生收入的比例是多少,公司没有披露。
如果使用率不足10%,新增8.64亿版权对应的“使用率提升目标”是什么?如果使用率本身就很高,那存量内容已经足够支撑现有业务,增量采购的边际价值又在哪里?
问询函还追问了一个更务实的问题:新增版权的摊销政策和预计产生收入的时间。
按行业惯例的三到五年摊销周期计算,8.64亿版权每年对应的摊销成本大约在1.7亿到2.9亿元之间。
中文在线2026年上半年全公司营收5.78亿元,归母净利润为负4299.53万元。
每年接近2亿的版权摊销,对于一家尚未实现全年盈利的公司来说,意味着什么,不需要展开太多。
图源:中文在线半年报
4.79亿的AI大模型项目同样面临追问。
此前年报显示,中文在线2025年全年研发费用约0.72亿元,4.79亿是过去全年研发投入的六倍多。
问询函要求公司拆解这笔钱的具体构成:研发人员数量及薪酬水平、算力采购规模、数据采购成本,逐项说明。
如果其中六成用于人员薪酬,按AI工程师年薪50万估算,对应新增约570名研发人员。
中文在线目前的研发团队有多少人,是否具备在短期内消化570人规模扩张的管理能力?
问题虽是设想,但想要向市场要28亿,不得不多做些考量。
AI降本不等于能赚钱
这几年,AI提效成了“万金油”,但凡公司成本下降,AI叙事必不可少,尤其是在内容行业,AIGC更是奉为“座上宾”。
中文在线的AI故事,核心是一个效率叙事。
公司半年报的表述是AI技术使单集综合生产耗时降低约50%,整体制作成本较传统真人剧压降80%到90%,项目筹备期缩短20%到30%。智能投放引擎上线后,投放运营人力减少60%,素材人均产能翻倍。
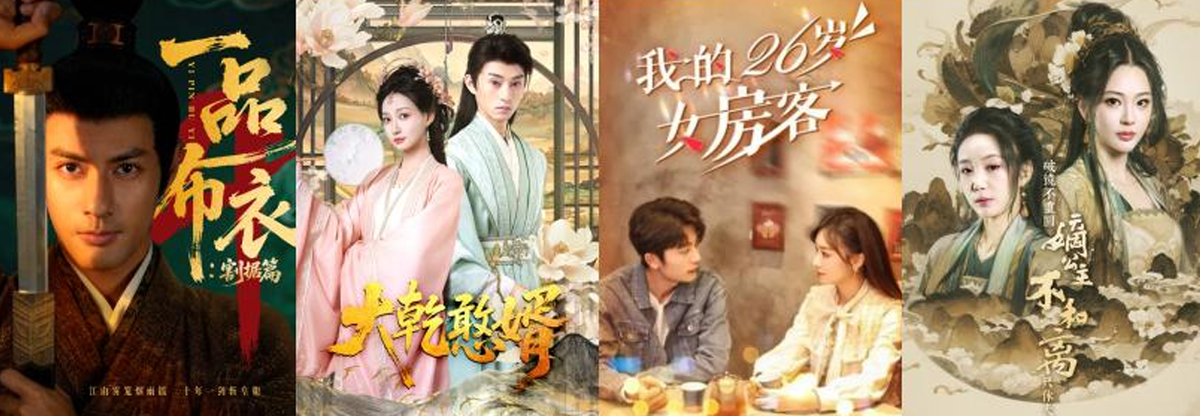
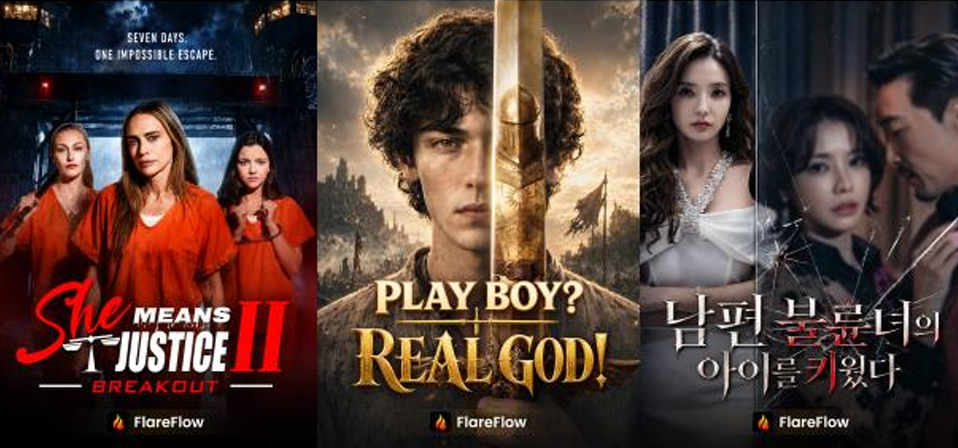
累计制作及上线精品AI短剧超过1200部,播放量破亿作品超过10部,过千万作品超过80部。旗舰海外平台FlareFlow累计上线剧集近7000部,AI剧集占比超过10%,并提前实现了月度经营性盈亏平衡。
图源:中文在线半年报
数字朝气蓬勃,AI似乎全面开花。
中国网络视听协会2026年第二季度《微短剧创作指引》显示,上半年各平台共上线微短剧36.7万部,其中AI短剧约27万部,占比超过74%,平均每天有超过1500部AI新剧涌入市场。
DataEye研究院的数据显示,仅7月抖音端就上线了7.43万部AI短剧,日均上新2400多部。
掌阅科技CEO孙凯在采访中给出的一个判断是:“现在AI短剧一天的上线量,相当于之前一个月的供给。”
实际上,效率提升并不代表能盈利,供给的爆发式增长,对应的却是极低的成功率。
以业内公认的5000万播放量为盈亏平衡线,DataEye报告显示,仅有1.3%的作品能够达到盈亏平衡线,无法回本的比例高达98.7%。过去爆款剧的跑出率在10%到20%之间,现在已经降到不足0.5%。
AI把制作成本从2000元每分钟降到了500元每分钟,降幅约75%。但当所有人都能用AI把成本降到这个水平时,降本本身就不再构成任何一家公司的竞争优势。
真正的成本瓶颈从制作端转移到投放端。
有业内人士披露,算力成本从早期的约20元一集涨到了80到100元,Token成本从每分钟1000元涨到了5000元。
制作端省下来的钱,以流量成本的形式被平台端收回去。
中文在线半年报显示,上半年,短剧及IP衍生品业务营收4.11亿元,毛利率48.62%,但公司整体净利率为-7.46%。
作为对照,掌阅科技(603533.SH)同期短剧业务毛利率为68%,昆仑万维(300418.SZ)AI短剧毛利率为67.49%。
中文在线的毛利率偏低,公司解释为披露口径包含了IP衍生品业务。
但净利率为负这件事,口径解释不了。
昆仑万维的案例更有参考价值。
昆仑万维上半年AI短剧平台收入15.35亿元,同比增长163.28%,单月流水突破6500万美元,毛利率高达67.49%。这个数据在短剧赛道里一骑绝尘。但昆仑万维上半年扣非净利润仍然亏损了4.58亿元。毛利10.36亿,净亏4.58亿,中间的差额去了哪里?销售费用。
短剧生意从“内容利润”变成“流量利润”,谁控制流量分发,谁拿走利润的大头。
AI把内容制作的门槛降到趋近于零,却把流量获取的门槛越抬越高。
图源:中文在线半年报
中文在线半年报披露的FlareFlow“提前实现月度经营性盈亏平衡”,是一个值得肯定的信号。但“月度经营性盈亏平衡”与“全年盈利”之间,隔着投放效率、用户留存、付费转化率等多重变量。
海外短剧市场的竞争格局与国内不同,用户获取成本的结构也不同,FlareFlow能否将单月平衡扩展为持续的盈利,需要后续季度的数据来验证,而不是用一句“提前实现”来结论。
资本运作与AI叙事热度同步
有意思的是,把中文在线近三年的资本运作按时间轴铺开,节奏很清晰,围绕AI叙事跟进。
2023年6月,公司启动一轮向特定对象发行A股股票事项。在这轮定增的方案中,变动幅度最大的募投项目是“IP内容资源升级建设项目”和“AIGC数字内容智能化升级建设项目”。
2023年正是AIGC概念在资本市场最火热的年份。这轮定增从启动到终止,历时超过两年。期间公司经历了延长股东大会决议有效期、调整发行方案等程序性动作。2025年8月22日,公司董事会审议通过了终止议案。
同一天,公司发布了2025年半年报,显示亏损加剧、销售费用大幅攀升。
定增终止与业绩下滑同时发生,说明在上一轮定增存续的两年里,公司的基本面没有改善到足以支撑一轮大规模股权融资的程度。
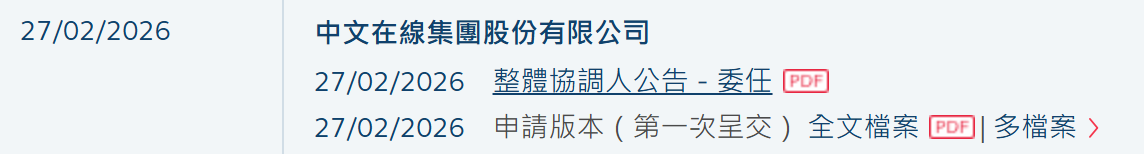
五个月后,2026年2月27日,中文在线向港交所递交了H股主板上市申请,独家保荐人为花旗。2026年5月,公司收到中国证监会关于境外上市的备案反馈意见,监管要求其说明有限责任公司时期设立及股本股东变化情况、外资准入业务合规情况等事项。截至2026年10月,港交所披露的申请状态仍为“处理中”,尚未进入聆讯阶段。
图源:港交所披露易
又过了七个月,2026年9月30日,新一轮A股定增预案出炉,规模从上一轮的方案跃升至28.33亿元。
问询函专门要求公司“对比本次募投与前次定增方案的具体差异”,并说明“A股再融资与尚在审核的港股IPO两项股权融资并行的合理性”。
一家公司同时在两个市场推进股权融资,募集资金的用途如何切分,是否存在同一项目两边融资的风险,需要在回复中讲清楚。
实际上,中文在线每一次启动大规模股权融资的时点,都踩在AI叙事在资本市场关注度最高的窗口期上。
2023年的AIGC概念、2026年的AI短剧产能叙事和港股AI概念股的估值窗口,公司在每个窗口期都做出了融资动作。
一家持续亏损、现金流依赖融资的公司,对资本市场叙事窗口的敏感度,堪称教科书级别。
值得追问的是,如果降本不算AI兑现指标,那什么才算?
或许,等中文在线和阅文集团(00772.HK)、昆仑万维一样,把AI业务收入单独披露,才能有更清晰的参照。
来源:朝阳资本论
(来源:朝阳资本论)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。