A股冲高后震荡走低,尾盘跌幅略有收窄
来源:澎湃新闻
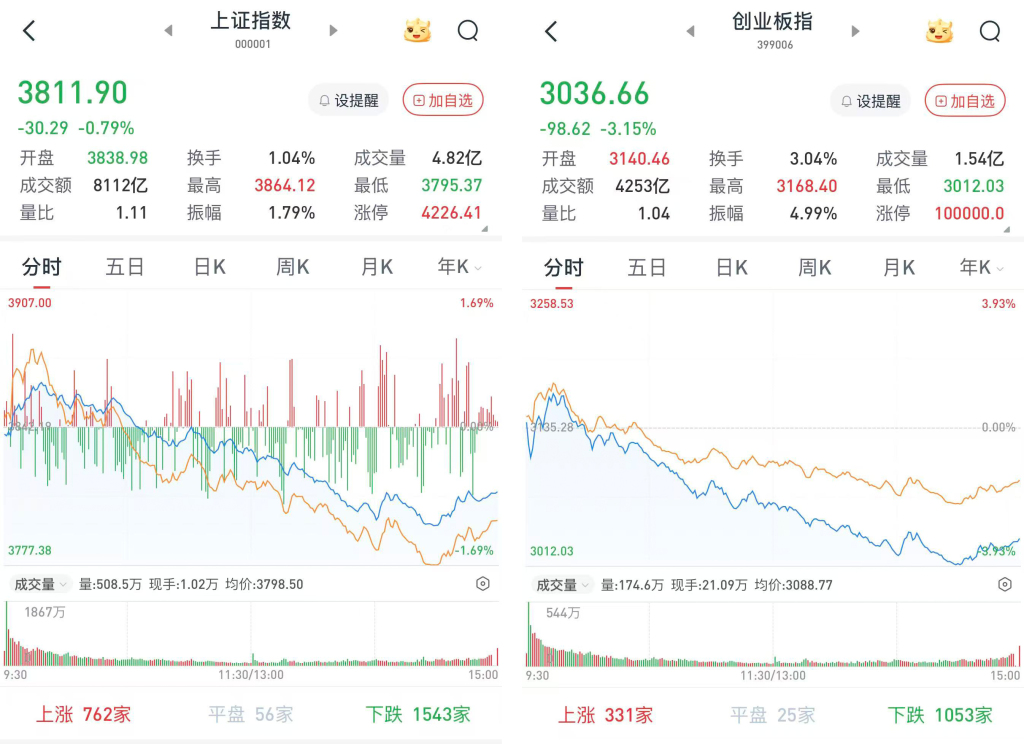
A股三大股指10月8日开盘涨跌互现。早盘两市冲高回落转跌,创指更是从涨1%到跌超2%。午后两市进一步走低,尾盘跌幅略有收窄。
从盘面上看,光芯片、GPU、CRO、汽车、传媒板块领跌,航运、油气、石化、银行、煤炭、电力、钢铁板块集体走强。
至收盘,上证综指跌0.79%,报3811.9点;深证成指跌2.07%,报12620.9点;创业板指跌3.15%,报3036.66点。
Wind统计显示,两市及北交所共1696家上涨,3742家下跌,平盘有126家。
两市成交16821亿元,较前一交易日的14380亿元增加2441亿元。其中,沪市成交8112亿元,比上一交易日6794亿元增加1318亿元,深市成交8709亿元。
据大智慧VIP,两市及北交所共有68只股票涨幅在9%以上,68只股票跌幅在9%以上。
石油石化领涨两市
在板块方面,随着国际油价的上涨,石油石化板块领涨两市,博迈科(603727)、通源石油(300164)涨超7%,蓝焰控股(000968)、东方盛虹(000301)、恒逸石化(000703)、中曼石油(603619)、中油工程(600339)等涨超4%。
公用事业板块涨幅居前,国新能源(600617)、广西能源(600310)等涨停,华能蒙电(600863)、首华燃气(300483)等涨超7%,桂冠电力(600236)、宝新能源(000690)等涨超5%。
海运股上涨,带动交通运输板块强势,中远海能(600026)、招商南油(601975)等涨停,招商轮船(601872)、三羊马(001317)等涨超7%,ST海钦(600753)、中创物流(603967)、五洲交通(600368)等涨超3%。
半导体一路走低,源杰科技(688498)、长光华芯(688048)、思瑞浦(688536)、炬光科技(688167)、圣邦股份(300661)、微导纳米(688147)、纳芯微(688052)等超10股跌停或跌超10%。
机械设备表现不佳,瑞松科技(688090)、华之杰(603400)等跌停或跌超10%,莱伯泰科(688056)、燕麦科技(688312)、汇成真空(301392)、智立方(301312)等跌超8%。
医药生物跌幅靠前,艾力斯(688578)、福瑞医科(300049)、百普赛斯(301080)、赛伦生物(688163)、泰诺麦博(688806)、亚虹医药(688176)等近10股跌停或跌超10%。
重点关注AI硬件板块的反弹机会
华泰证券发布A股策略报告称,假期前一周市场继续缩量震荡,结构上高低切换延续,创新药、地产、银行等相对占优,通信、半导体等仍在消化拥挤度。假期内增量信息整体偏正面:国内方面,9月制造业PMI重回扩张区间,假期消费数据总量平稳、结构分化,政策端首套房贷财政贴息落地;海外方面,“弱非农”下股涨债滞,纳指100创新高。结合长假后日历效应,节前A股已出现较明显调整,盈利预期稳定,节后有望放量回升,但高油价下全球利率上行趋势对分母端压制仍存,建议规避纯题材、高估值品种,继续沿盈利、低拥挤与低波动再平衡。
长江证券表示,假期期间,10年期美债收益率突破5.3%后仍然没有压制科技股,这说明现阶段全球资金仍然愿意为确定性景气资产支付较高估值。整体而言,海外主要市场正进入“宏观仍有压力,但资金重新选择最强盈利资产”的阶段,因此建议投资者重点关注有盈利、有订单、有产业趋势的科技核心资产。对于假期后的A股而言,预计指数维持震荡偏强运行格局,风格上科技有望重新占优,重点关注AI硬件板块的反弹机会。另外,商业航天和创新药等概念或表现活跃。
中信建投研报称,海外安全讨论尚未改变模型高频迭代节奏,RSI逐步成为OpenAI、Anthropic等头部模型企业共识;国内阿里、智谱分别完成约800亿港元、50亿美元融资,规模化投入支撑模型能力追赶,腾讯亦加大海外算力采购。商业化方面,海外企业合作深化,ChatGPT广告年化收入运行率达到10亿美元,Muse推动消费端变现路径拓宽;国内Agent仍有望通过提升单用户任务密度,带动Token调用及新一轮ARR增长。国内AI板块整体趋势上行,建议关注算力服务、国产芯片与超节点,以及具备场景、数据和企业交付能力的B端AI应用厂商。
中信证券研报称,近期Anthropic、OpenAI等模型厂商提出放缓前沿能力提升的倡议,引发市场剧烈波动、广泛讨论。头部模型厂商在市场定位、货币化等层面面临持续压力。预计后续AI产业重心逐步转向推理、货币化,持续看好CSP、平台软件厂商,以及硬件半导体中的结构性机会。
(来源:澎湃新闻 编辑:家俊辉)