“创新药+国际化”双轮驱动 华海药业前三季度净利润预计增长约170%至190%
来源:东方财富网
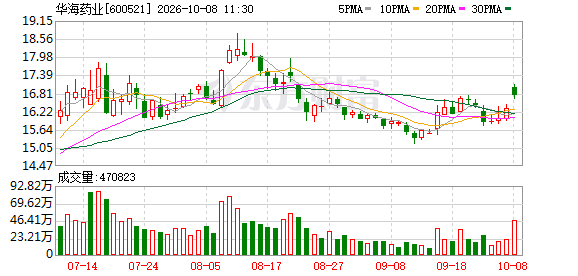
上证报中国证券网讯(记者冯心怡)10月7日晚间,华海药业 发布2026年前三季度业绩预增公告。华海药业2026年前三季度预计实现归属于上市公司股东的净利润10.28亿元至11.03亿元,同比增长约170%到190%;前三季度预计实现归属于上市公司股东的扣除非经常性损益后的净利润6.62亿元至7.43亿元,同比增长约145%到175%。
华海药业称,今年前三季度公司原料药 业务紧抓市场机遇,通过纵深拓展全球销售渠道、持续拓宽客户群体、加快新产品上量进程,有效带动原料药业务销售收入同比大幅增长。
同时,国内制剂业务紧抓前八批集采接续政策窗口期,在稳固原有中标产品市场份额的基础上,新增12个集采中选产品,实现存量维稳、增量扩容双向突破。新产品增长势能强劲,已成为国内制剂业绩增长新的驱动力 。美国制剂业务方面,华海药业坚持提量增利经营方针,经营业绩与发展质量均取得显著成效,同比实现扭亏为盈。此外,缬沙坦欧洲仲裁胜诉收到的山德士支付给公司的律师费、仲裁费及美国关税退回等也影响了利润增加。
公司在此前召开的半年度业绩说明会上提到,近年来原料药产品的价格持续下降,但公司原料药的毛利率始终保持在一定水平,2022年至今主要原料药产品毛利率均维持在45%以上。2026年以来,受基础化工原料 、能源等核心成本普遍上涨影响,部分工艺成熟、竞争格局稳定的低毛利产品,已实现一定幅度的价格上调。公司仿制药业务毛利率多年来整体保持相对稳定。
围绕“创新药 +国际化”双轮驱动的第三次转型升级战略,华海药业今年前三季度核心业务稳中有进,创新成果加速落地。
2026年7月,公司首款1类生物创新药瑞西奇拜单抗注射液经优先审评审批,获国家药品监督管理局批准上市,用于治疗成人泛发性脓疱型银屑病(GPP)发作。该产品既是公司首个获批的1类生物新药,也是国内首款IL-36R单抗。
2026年6月,公司第二款创新药HB0017注射液的上市许可申请获国家药监局受理。HB0017注射液靶向白介素-17A(IL-17A)的单克隆抗体,拟开发用于中重度斑块状银屑病及其他自身免疫性疾病。截至目前,HB0017注射液项目已有5项适应症获得国家药监局临床试验许可,覆盖银屑病、银屑病关节炎、强直性脊柱炎、放射学阴性中轴型脊柱关节炎与化脓性汗腺炎。
国际化合作层面,2026年3月,公司与西班牙药企Almirall,S.A.达成授权合作,共同开发一款可覆盖多个潜在适应症(含皮肤科领域)的新靶点单克隆抗体候选药物,BD业务实现突破性进展。
(文章来源:上海证券报·中国证券网)
(来源:东方财富网 编辑:张明艳)