21世纪经济报道记者 孙燕
端侧AI芯片领域迎来一轮罕见的融资潮。
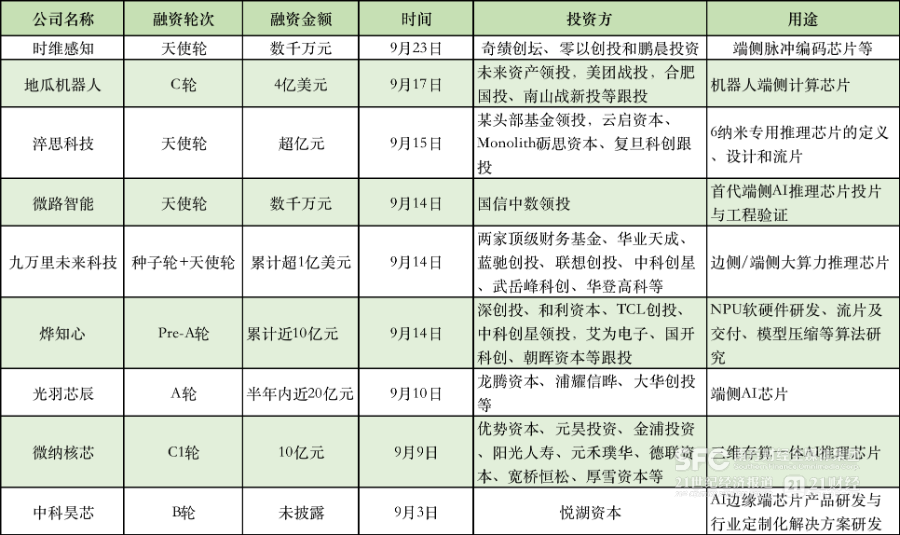
据不完全统计,仅9月,国内就有近十家端侧AI芯片企业宣布完成新一轮融资,轮次涵盖从种子轮到C轮的完整阶段,单笔金额从数千万元到数亿美元不等。
这股热潮背后,是产业风向的深刻转变。IDC数据显示,2026年一季度全球端侧/边缘AI芯片出货量同比增长45%,而云端AI芯片增速仅为12%。其中,与IoT、工业设备适配的中低端端侧芯片增幅突破110%。
资本正以前所未有的密度和力度,涌向端侧AI芯片赛道,将“端侧AI商业化元年”的叙事推向高潮。
端侧AI芯片融资潮起
9月,中科昊芯、微纳核芯、光羽芯辰、烨知心、九万里未来科技、微路智能、淬思科技、地瓜机器人、时维感知等企业相继宣布新一轮融资。
大额融资是本轮热潮的最大看点。地瓜机器人完成4亿美元C轮融资,资金将投向面向具身智能机器人的旭日系列智能计算芯片。微纳核芯完成10亿元C1轮融资,资金将投向三维存算一体AI推理芯片产品。
新锐力量的快速崛起,则是另一大看点。成立仅两年的光羽芯辰近日完成A轮融资交割,半年内累计融资近20亿元,聚焦端侧大模型AI芯片与3D存算/近存算一体化架构。
而更年轻的几家公司在成立不满一年时相继斩获早期融资:4月成立的AI推理芯片公司淬思科技于9月15日完成超亿元天使轮融资,主攻6纳米端侧AI推理芯片;5月成立的九万里未来科技于9月14日披露累计融资超1亿美元,瞄准边侧、端侧大算力推理芯片;7月成立的微路智能近日完成数千万元天使轮融资,资金将主要投入首代芯片投片与工程验证,以及核心研发团队建设。
资本愿意在技术尚未完全成熟、产品尚未量产的早期阶段就下重注,反映了资本对端侧AI芯片赛道的极度看好。
此外,不同于由财务投资驱动的早期融资模式,产业资本深度参与此次融资潮,且往往“带场景”入场。
光羽芯辰的产业投资方分布在“让AI真正落地提升生产力和生活质量”链条的多个关键环节,涵盖新能源工业、智能座舱、分布式电力、金融科技算力供应、Token运营等。无线通信模组厂商美格智能也表示,将与微纳核芯工程团队深化协同,推动存算一体AI芯片在端侧计算、物理AI、智能体终端、推理服务器等垂直场景中深度应用。
存算一体成“最大公约数”
随着AI的重心从训练走向推理,产业的关注点也转向了低成本的规模化部署。然而,在手机、机器人、可穿戴设备、AIoT、安防等千差万别的终端上,AI能力能否真正融入日常,不仅取决于模型是否足够智能,更取决于芯片能否在严苛的功耗和体积约束下,把这些模型流畅地跑起来。
从产业格局看,两代企业正沿不同路径演进。已上市的端侧AI芯片企业以全志科技、瑞芯微为代表,走的是“CPU+GPU+NPU集成的通用SoC”路线;而本轮获得融资的新锐企业,则普遍以架构创新为切入点,向制约端侧算力的核心瓶颈——“内存墙”发起挑战。
端侧AI芯片的技术路线繁多,涵盖传统NPU优化、SRAM存算、RRAM存算、光计算等。近期融资的企业各有侧重,如烨知心采用NPU路线,微纳核芯融合了SRAM存算。
其中,存算一体与近存算架构是资本高度集中的方向。光羽芯辰采用3D堆叠存算/近存算架构,该公司创始人、董事长兼总经理周强此前在接受21世纪经济报道记者采访时表示,将SRAM存算与3D DRAM近存技术相融合,可以更好地应对大模型对存储带宽日益增长的高要求。
微纳核芯选择了将DRAM三维近存计算、SRAM存算一体和RISC-V异构存算相融合。其实测流片结果显示,SRAM存算一体相比冯·诺依曼架构可提升4~6倍算力密度和5~10倍能效比。
同样基于RISC-V架构,中科昊芯则另辟蹊径,将其与DSP结合,打造RISC-V DSP芯片,深耕工业、新能源及具身智能等多场景。
技术路线尚未收敛,但资本正在多条路径上并行押注。算力迁移的大方向已经确定,在端侧这个尚未形成垄断格局的新战场上,中国的创业公司和资本显然不想缺席。
(作者:孙燕 编辑:卜羽勤)