银行龙头,又新高了?
来源:东方财富网
01
热点资讯
财联社10月8日电,银行板块盘中震荡走强,中国银行、工商银行、杭州银行日内创历史新高,光大银行、平安银行、北京银行、交通银行等涨幅靠前。消息面上,数据显示,42家A股上市银行上半年合计实现营业收入约为3.14万亿元,同比增长7.42%;合计归母净利润约为1.13万亿元,同比增长2.96%。其中,32家银行实现营业收入、归母净利润双增长,占比76.19%。
投顾观点:
长假后的开盘第一天,开门红没等到,等来的是科技股的一记闷棍。
创业板跌超3%,科创50跌近5%,半导体、CPO板块多股跌停,节前还风光无限的存储、半导体、光通信全线趴下。可就在同一天,工商银行、中国银行、杭州银行的股价,齐齐创出了历史新高。光大、平安、北京银行跟在后面,不声不响地涨着。
一边是高位科技在出血,一边是银行股在登顶。同一个市场,两种心情。
其实不是银行突然变香了,是钱没地方去。
假期里十年期美债收益率一度冲上5.3%,创下2002年以来的新高。长端利率这么一顶,高估值成长股的估值就撑不住了,加上节前科技板块本身拥挤度就高,机构借着开门红的高开顺势减仓,很正常。非农数据虽然爆冷,让10月加息概率降到了两成,但长端利率没下来,美债的问题已经从加息预期问题变成了财政赤字问题,这不是一份就业报告能解决的。
钱从科技里撤出来,往哪儿放?自然是找看得懂的确定性。
我们之前就分别写过以及两篇文章,对于以银行为代表的红利板块的投资确定性,都有过详细的论述。没有印象的可以回顾一下。
就目前A股市场整体来看,银行板块刚交的半年报确实拿得出手:42家上市银行上半年营收合计3.14万亿,同比增长7.42%;归母净利润1.13万亿,增长2.96%,其中32家实现了营收和净利双增长。更关键的是,二季度商业银行净息差1.41%,环比回升了1个基点——这是四年多来第一次单季环比转正,说明“息差下滑”这个压了银行好几年的石头,暂时停住了。
此外,9月29日,财政部、央行、金融监管总局联合发文,对符合条件的新发放首套房贷,给年化1个百分点的财政贴息,钱主要是中央财政出,不是银行出。这话反过来读就是:过去每次稳地产,都是靠LPR下调、加点往下砍,成本银行扛;这一回是财政替居民扛利息,银行合同利率不动、息差不被侵蚀。
还有PSL降息——即央行给政策性银行“发红包”,利率降到1.5%,让它们拿便宜资金去搞基建和战略项目,不降房贷,只托经济,以及节前出来的首套房贷财政贴息这些政策,都是在呵护利润空间,而不是让银行单方面让利。
再加上长钱那边——10年期国债收益率在1.68%附近徘徊(据Wind/财联社10月8日收盘数据),而大行股息率普遍还在三到五个点,对险资来说,买银行不是看涨,是买一份每季度打在账上的现金流。据市场机构调研,公募二季度把银行仓位卖到历史低位,险资反手在加,用三五年不动的钱买最不性感的东西——今天科技一松,大资金回头一看,还得是它(银行)。
不过话说回来,新高不等于随便买。银行板块42家里还有6家净利在下滑,破净依然是普遍状态,工行中行市净率也就0.7到0.8倍。这说明市场给的是防御溢价,不是成长重估。三季报10月下旬就要来了,业绩要是兑不了现,追高进去的就得站岗。
所以今天这出戏,说白了就是存量博弈下的高低切换。科技那边在杀估值、等业绩,银行这边在赚确定性溢价。普通投资者要做的,不是明天开盘就去追银行,也不是急着抄底科技,仓位配置的关键是关注自己手里拿的是什么——有业绩的拿住,没业绩的趁反弹减,等三季报把水分挤干净了,主线自然就浮出来了。
02
盘面解读
长假结束,今日A股开盘。今日是典型的“放量高位分歧”。成交放大至1.69万亿,配合指数集体收绿,双创大幅杀跌,这不是缩量阴跌,而是实实在在的资金在做调仓——从上半年涨幅巨大的科技成长里撤退,往低位的资源等防御品种分流。
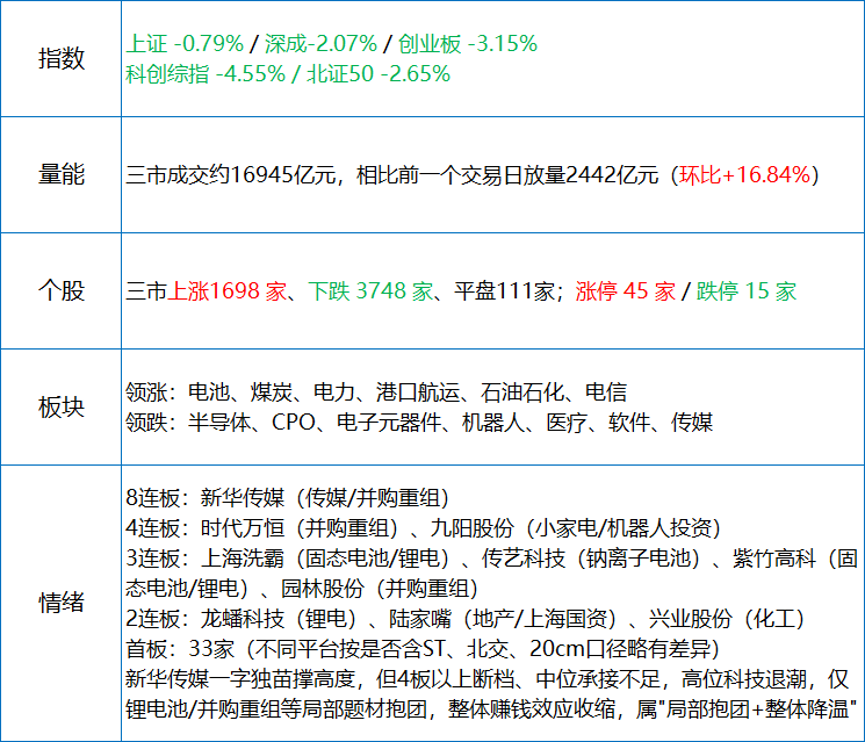
来源:东方财富Choice,时间:2026年10月8日
涉及的具体证券根据公开信息进行统计汇总,仅作举例展示,不预示投资方向,不构成投资建议。
杀跌最重的是光模块、光芯片、半导体这条AI算力主线。当然消息面确实有一些利空:
比如,10月7日Anthropic发布Claude Haiku 5.5,官方核算整体平均运行成本降约75%,API价格最高下降90%,加剧大模型行业价格竞争;
比如,三星Q3营业利润107.4万亿韩元,同比+782.5%,单季首破100万亿,创韩国企业纪录,但低于一致预期(预期108.7万亿利润)。传导到A股:存储链、HBM 映射这些节前炒涨价的票,借“龙头都miss”集中兑现;
比如,大摩10月1日研报:判断 FCC 对中国产光模块限制最可能从3.2T代际起分阶段实施,留了“美国含量65%豁免”路径;
当然,美债长端利率飙到2002年来高位也是重要因素,10 年期假期内摸高5.27%–5.32%,30 年期触5.70%。这是全球成长股分母端直接承压,AI 硬件、光芯片、创新药这类远期现金流资产最敏感。
不过,归根结底,还是这些科技方向上半年涨得多、拥挤度高,一旦情绪松动,回撤也最凶。今日跌停个股集中在强势科技股(源杰科技、长光华芯、艾力斯等20cm杀跌),追高资金受伤明显。
今日资金的去处是油运与资源:VLCC即期运价国庆假期飙破 80万美元/天,中远海能+10%、招商南油+9.96%、招商轮船+9.33%,油运景气与地缘扰动共振,是今日最强主线。同时美联储9月非农仅2.9万、加息预期推迟,贵金属与资源板块估值压力边际缓解,电力、电信等红利防御也获得资金青睐。
盘面本质是科技获利了结+资源/红利接棒的高低切换,不是系统性风险。但市场仍处存量博弈的高低切换阶段,短期难言趋势反转。指数看,沪指收3811.90点(-0.79%)险守 3800,但创业板-3.15%、科创50指数-4.82%,三市1.69万亿放量下跌,超 3700 家收绿——真正要防的是高位题材补跌,不是指数大跌。防御板块反而问题不大。
外部变量上,非农已落地——9 月新增仅 2.9 万、失业率 4.2%,10 月加息概率降至两成左右,但10年美债仍横在 5.3% 附近,10月14日CPI才是下一道关。
目前主线切换能否持续、量能能否支撑,仍需观察。建议普通投资者降频操作,不追高、不抄底高位科技,等三季报验证和主线明朗再动手。
【投顾姓名及其登记编号】汪磊(S1160626080005)
【风险提示及免责声明】本资料所含信息均来源于公开资料,涉及个股仅作为展示列举,不构成投资建议,不作为投资决策的依据。投资者应审慎判断,选择与自身风险承受能力及投资目标相匹配的产品和服务。投资者据此操作,风险自负。东方财富证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,东方财富证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。
(来源:东方财富网 编辑:张俨)