格林威治论坛:达利欧做空美债,塔勒布拒绝预测

南方财经 21世纪经济报道特约记者 周蕊 格林威治报道
当地时间10月6日,2026年格林威治经济论坛(Greenwich Economic Forum)在美国康涅狄格州格林威治举行首日正式会议。
 驻纽约特约记者在论坛现场
论坛举行之际,华尔街正在经历一组看似矛盾的行情。10月6日,标普500指数上涨0.6%,收于7818.93点,突破8月创下的前期高点;纳斯达克综合指数上涨0.4%至27599.79点,连续第二个交易日刷新历史收盘纪录。今年以来,标普500累计上涨约14%,纳指涨幅接近19%。AI仍然是推动市场的重要力量,英伟达市值一度逼近6万亿美元。
但在股票市场不断刷新纪录的另一面,债券市场正在传递截然不同的信号。近期美国长期国债遭遇明显抛售,10年期和30年期美债收益率一度升至2002年以来高位。10月6日,随着债市抛售暂时缓和,10年期美债收益率小幅回落至5.28%左右,30年期收益率仍在5.66%附近。美股正在历史高位附近运行,而作为全球资产定价基准的长期无风险利率,也处在二十多年来罕见的高位。
这种背离恰好构成了今年格林威治论坛的背景。从桥水基金创始人瑞·达利欧(Ray Dalio)、《黑天鹅》作者纳西姆·尼古拉斯·塔勒布(Nassim Nicholas Taleb),到Galaxy Digital创始人兼CEO迈克尔·诺沃格拉茨(Michael Novogratz),不同投资流派的代表人物在同一天反复谈到几个相似的关键词:债务、利率、人工智能,以及一个在资产价格不断创新高时容易被忽略的问题——金融体系正在积累多少脆弱性。
这并不是典型的“避险”环境。投资者一边继续买入AI概念股和大型科技股,一边要求美国政府为长期债务支付更高的风险补偿。股票市场交易的是盈利和AI生产率可能带来的未来增长,债券市场则越来越直接地面对财政赤字、通胀以及不断扩大的融资需求。
债务问题从背景走到前台
如果要找出10月6日论坛反复出现的主题,美国债务可能比AI更加突出。
达利欧当天通过视频连线参加论坛。他认为,全球债务的供给与需求正在出现越来越明显的不平衡,未来两年左右存在演变成债务危机的风险。
问题的一端来自供给,美国政府需要持续融资,与此同时,大型科技公司围绕AI基础设施展开的巨额投资,也开始增加私人部门对资本的需求;另一端则是需求,包括中国、日本在内的一些传统美国国债买家对美元债务资产的配置意愿已经不像过去那样稳定。
“我们毫无疑问处于一个风险时期。”达利欧说。
今年8月,美国联邦债务已经突破40万亿美元。随着债务存量上升和融资成本维持在高位,利息支出本身又形成新的财政压力。达利欧长期警告的“债务循环”也由此变得更加具体:政府发行更多债务,利息成本随之上升,而更高的利息支出又需要通过进一步融资来承担。
这也是为什么,在美股仍接近历史高位之际,达利欧选择对债务资产保持谨慎。他当天表示自己正在做空债务,并再次强调黄金在投资组合中的作用,认为一个充分分散的投资组合可以配置5%至15%的黄金。
塔勒布:真正危险的并非能预测的
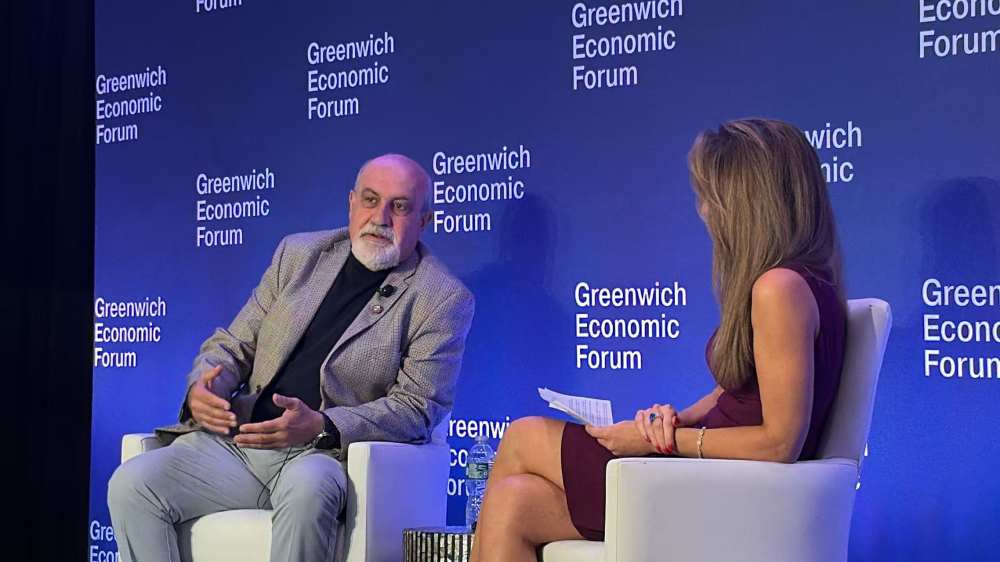 《黑天鹅》作者纳西姆·尼古拉斯·塔勒布(图左)
如果说达利欧试图寻找债务压力可能出现的时间窗口,塔勒布的出发点则恰恰相反:不要过度相信自己能够找到那个时间点。
当天晚些时候,在以“当前体系的脆弱性”为主题的对话中,塔勒布并没有直接预测美股何时见顶。
标普500指数和纳斯达克指数仍处于高位,但在塔勒布看来,市场上涨本身并不能证明风险正在下降。资金具有黏性,在趋势形成之后甚至可能继续朝同一个方向涌动,因此风险增加与资产价格上涨完全可能同时发生。
这也是塔勒布对当前AI投资热潮保持距离的原因。他认为,“AI将改变世界,因此应该买入AI公司股票”是一种过于简单的一阶推理。历史上真正改变世界的技术,并不意味着最早推动这些技术的企业最终一定成为资本市场的赢家。
他以个人电脑、互联网等技术周期为例指出,技术革命可以是真实的,但早期领导者仍可能被后来者取代。“技术公司受到其他技术公司的威胁。”在他看来,AI最终如何提高效率、哪些商业模式真正获得利润,目前仍然存在巨大不确定性,因此技术本身的长期价值与今天某一家AI公司的估值是否合理,是两个不同的问题。
黄金重回“货币”讨论
当天另一项值得注意的变化,是黄金在这些投资者的讨论中已经不再只是传统意义上的避险资产。
塔勒布认为,近年来部分央行增加黄金储备,背后反映的是储备资产体系正在发生变化。地缘政治冲突以及部分国家海外资产被冻结之后,一些投资者和央行开始重新评估持有他国债券作为储备资产所对应的政治风险。
因此,即使黄金价格会出现20%甚至更大的阶段性回调,也并不意味着背后的长期逻辑消失。在塔勒布看来,黄金正在重新获得某种“储备货币”的属性。
这与当天达利欧提出增加黄金配置的逻辑有所不同,却指向类似的结果。达利欧更强调债务和货币贬值风险,塔勒布则更关注资产是否可能受到政治权力和金融体系本身的影响。
AI对通胀的影响或有明显时间差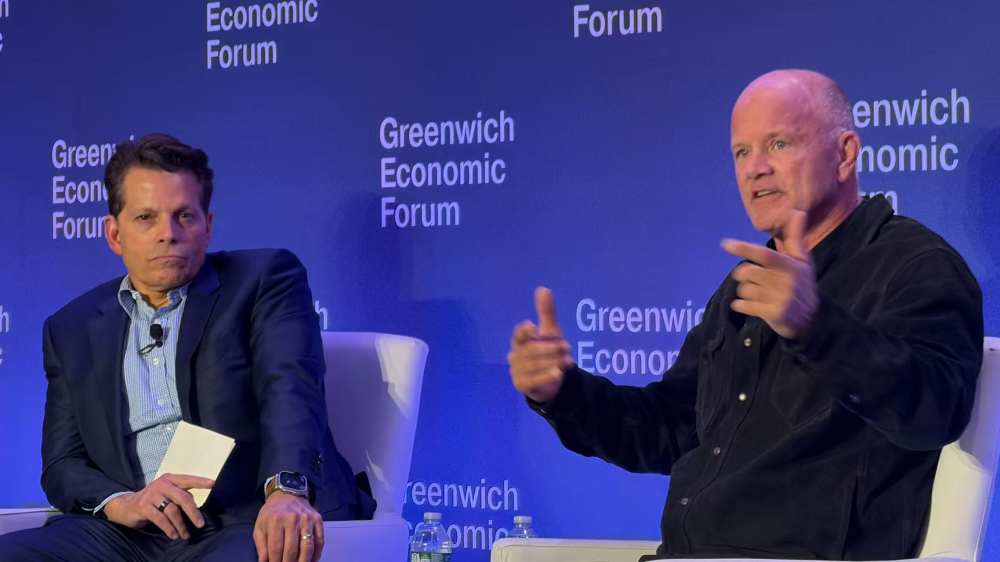
Galaxy Digital创始人兼CEO迈克尔·诺沃格拉茨(图右)
与达利欧和塔勒布更多从金融体系的脆弱性出发不同,Galaxy Digital创始人兼CEO迈克尔·诺沃格拉茨(Michael Novogratz)提供了一个更接近企业资本开支现场的视角。
Galaxy正在美国建设大型数据中心项目。这轮AI热潮因此首先表现为一轮真实的资本开支周期。诺沃格拉茨说,从劳动力、铜到发电设备,数据中心建设的各个环节都在涨价,“数据中心建设行业存在大量通胀”。在他看来,这些投入也是美国经济在高利率环境下仍保持韧性的原因之一:数据中心并不只存在于科技公司的财报中,资金最终会流向建筑、电力、设备和供应链。
但AI对通胀的影响可能存在明显的时间差。短期看,大规模建设数据中心需要资本、能源、铜和劳动力,推高投资和部分生产要素价格;更长期看,如果AI真正开始替代劳动力,影响可能走向另一个方向。
诺沃格拉茨提到,目前年轻程序员已经感受到一定压力,如果下一步律师事务所、会计师事务所乃至行政岗位开始出现更广泛的人员替代,就业市场走弱可能重新压低短端利率。也就是说,AI今天可能制造资本开支通胀,几年后却可能通过生产率提升和劳动力替代带来通缩压力。
这也让AI与当天论坛反复讨论的另一个问题——美国债务——发生了联系。在与SkyBridge Capital创始人兼管理合伙人安东尼·斯卡拉穆奇(Anthony Scaramucci)的对谈中,诺沃格拉茨认为,仅仅维持2%至3%的经济增长,很难真正改变美国的债务轨迹,美国需要更强的生产率增长。他援引与AI行业人士的交流称,一些模型甚至模拟出美国经济增长达到6%至7%、同时通胀降至2%左右的情景。
诺沃格拉茨将其称为美国需要的“AI生产率奇迹”。如果AI能够显著提高生产率和实际经济增速,那么不断扩大的债务可以被更大的经济总量逐渐消化;反过来,如果巨额AI投资迟迟无法转化为生产率增长,资本开支本身反而可能进一步增加对资金和能源的需求。
诺沃格拉茨也认为,如果AI大量使用人类积累的知识和社会产生的数据,并最终创造出巨大的生产率收益,那么如何分配所谓的“AI红利”迟早会成为公共政策议题。税收应由能源使用、AI企业还是其他环节承担,以及收益如何重新分配,都可能进入未来的政策讨论。
眼下,投资者仍愿意为AI的增长前景买单。10月6日,标普500和纳指再次刷新历史高点,而长期美债收益率仍徘徊在二十多年来的高位附近。这让接下来的企业财报和资本开支回报变得更加重要。AI投入仍在增加,而资金成本已经越来越高。
(作者:周蕊 编辑:和佳)