9月债市走出“闪电牛”:中长期纯债基金领跑,后市仍存做多空间
来源:每日经济新闻
9月债市走出“闪电牛”:中长期纯债基金领跑,后市仍存做多空间
每经记者|任飞每经编辑|赵云
9月份,债市表现亮眼,从中下旬开始走出“闪电牛”行情。特别是在房贷贴息贷款消息刺激下,久期债券品种更加亢奋,10年期国债收益率总体下行明显。在此背景下,中长期纯债基金表现出色,头部产品业绩领先其他纯债基金。
业内认为,后市仍不乏做多债市的条件,且在权益市场持续盘整背景下,这一趋势有望加强。
9月债市超预期走牛,长债利率持续下行
8月底时,市场对9月债市的看法分歧较大,且在权益市场有可能回暖的背景下,9月债市被认为“并没有持续走牛的情绪基础”。然而,9月债市实际走出了“闪电牛”行情,甚至带动部分长端债券期货价格急跌。
以TL2612(30年期国债期货2612合约)为例,9月30日其跌幅达到0.58%,虽然此类期货合约每逢月底常见跌势,但9月底的跌幅已超过此前多次同期水平。有分析指出,资金已在回避急涨下的风险,短期内债市尤其长债止盈压力可能上升,但长期看仍有支撑。
9月29日晚间,包括购房贴息在内的一揽子增量政策重磅落地,货币、财政领域均迎利好。从当天债市表现来看,银行间市场主要利率债收益率全面下行,但尾盘收益率有所抬升,10年期、30年期国债收益率全天分别下行0.9BP、1BP,分别处于1.66%、2.11%的低位。
事实上,这一轮债券市场的迅速拉涨是从9月18日开始的,主要原因在于博弈地产贷款降息,走银行资产EVA重定价逻辑。中泰证券分析指出,9月18日国债期货异动,当日持仓量增加18673手,走出了和7月22日“利率大阳线”非常类似的行情。季末又是险资、银行制作利润报表的重要节点,多重因素叠加,导致上涨逻辑兑现,最终出现了较大涨幅。
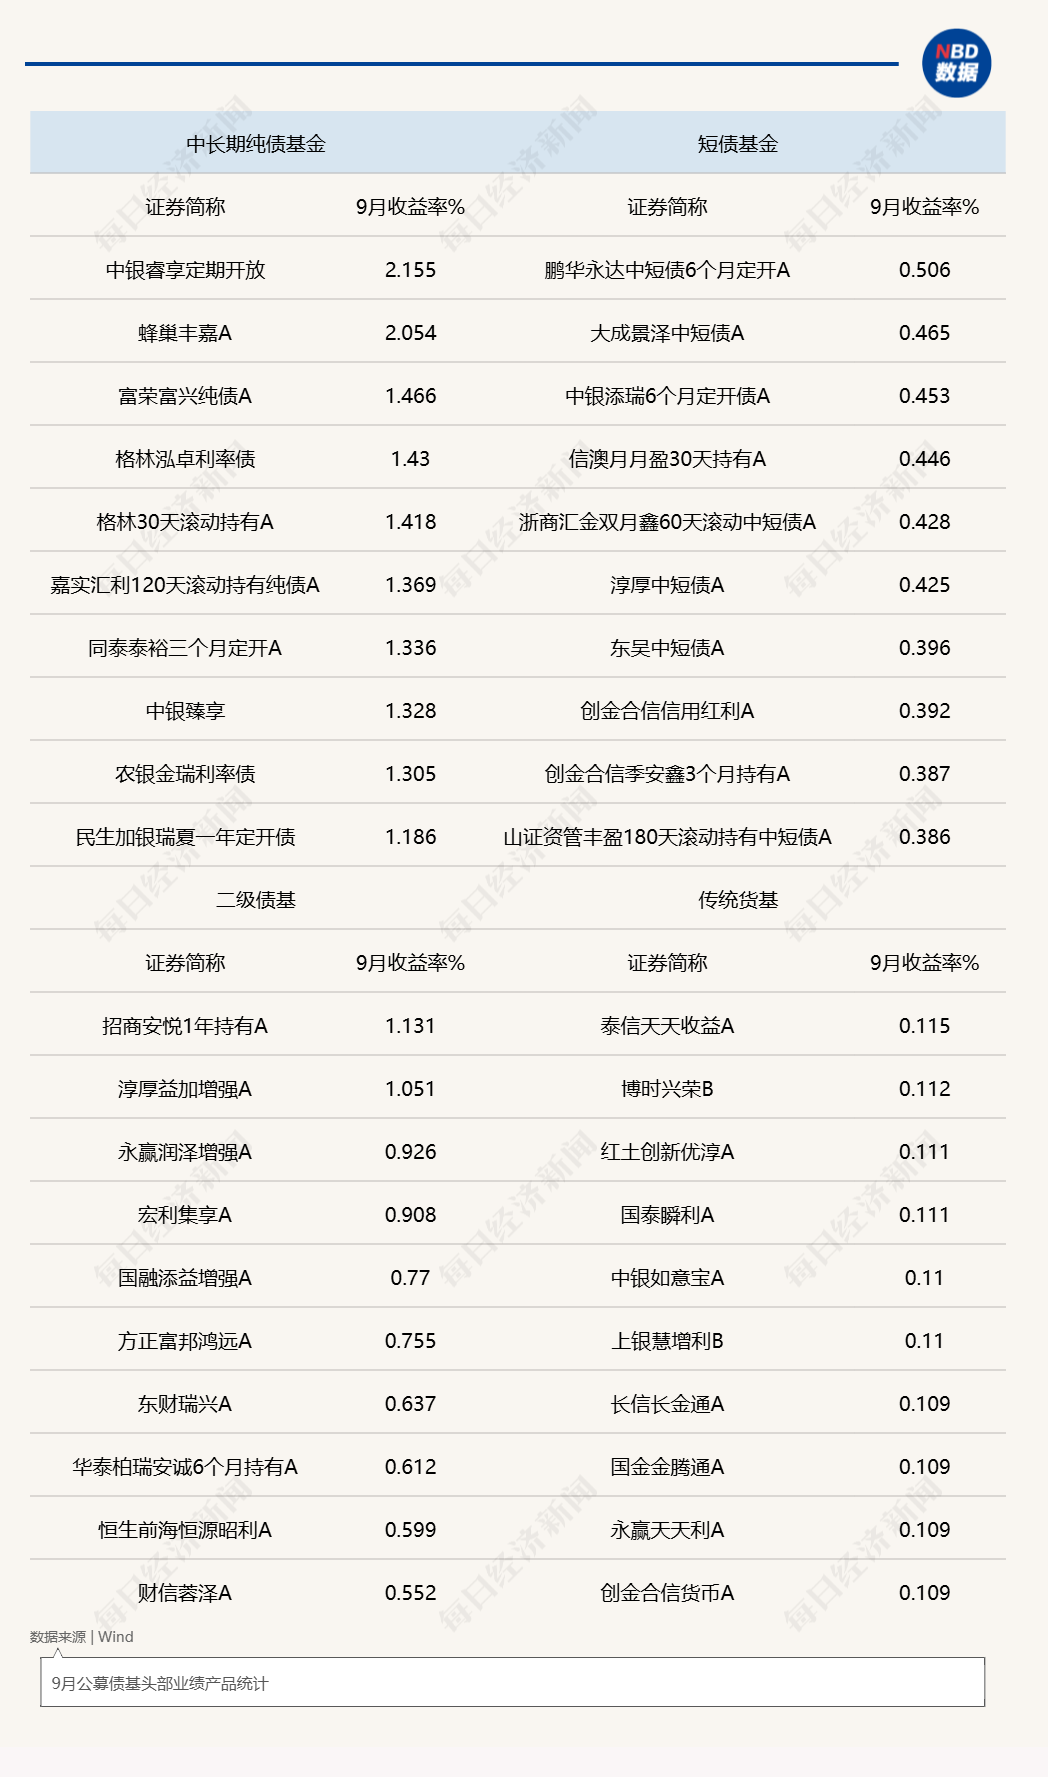
在此背景下,纯债基金表现出色,中长期纯债基金当中,中银睿享定期开放9月的单位净值增长率达到2.15%,是所有纯债基金当中业绩最好的一只。此外,蜂巢丰嘉A同期业绩达到2.05%、格林泓卓利率债同期业绩达到1.43%,这些都是业绩排名靠前的基金。
总体来看,中长期纯债基金中,有19只产品单月业绩超过1%(统计初始基金),大幅领先短债基金品种。后者中,业绩居首的是鹏华永达中短债6个月定开A,9月的单位净值增长率为0.51%,中银添瑞6个月定开A、浙商汇金双月鑫60天滚动中短债A等业绩排名靠前。
后市债市仍存做多条件?
即便9月债市走牛,长久期品种的配置价值其实一直存在,相关产品甚至在今年上半年与权益市场同步呈现出吸金能力;不过,从下半年开始,明显的“股债跷跷板”效应又出现了。
眼下,外围市场的科技股行情重燃热情,但A股的科创行情依然没有启动迹象。除此之外,在地缘事件的影响下,通胀的预期到底如何演绎也是影响债市的关键。
接下来,债市是否还有做多的条件?
中泰证券的研报分析指出,市场前期担忧的是原油上涨下的通胀上行压力,特别是美联储加息之后,科技股估值承压和再融资受阻会对A股带来估值回调的压力。
但当下的情况是,高利率、强美元同时出现,并未削弱美国科技股的估值和融资基本面,但可能不利于新兴市场流动性。不过从对A股和中国债券市场的影响来看,至少在债市和汇率视角,当下并没有看到像过去几年一样明确的跨境资金传导路径。
此外,高企的油价对国内经济数据的影响有限,一方面是通胀确实处于高位,工业企业利润也受通胀影响较大;另外,出口也受到科技产品涨价+原油制成品涨价的影响,但总的净进出口并不高,对GDP最终核算的贡献,小于出口增速大幅高增带来的直观感受。
通胀的数值来源于量的收缩。在美联储的货币政策框架下,油价引发的通胀会被即刻观察到,并迅速反映到加息预期上。所以从通胀和油价的角度,市场确实注意力很高,但这种数值的高企可能有利于债市。
封面图片来源:每经媒资库
(来源:每日经济新闻 编辑:张俨)