净利润预增超190倍!有机硅龙头直线涨停,板块集体异动拉升

10月9日,有机硅龙头东岳硅材(300821.SZ)开盘后直线拉升,封死20cm涨停板。截至9时45分,涨停板上封单超83万手,总市值突破200亿元。受此影响,有机硅概念逆势拉升,硅宝科技、合盛硅业、宏柏新材、新亚强等个股跟涨。
行情异动源于前一晚披露的业绩预告。消息面上,东岳硅材10月8日晚间发布2026年前三季度业绩预告,预计实现归属于上市公司股东的净利润5.47亿元至5.67亿元,上年同期为285.67万元,同比增长19048%至19748%。扣除非经常性损益后的净利润预计为5.89亿元至6.09亿元,上年同期仅为1182.13万元。
对于业绩大幅预增的原因,东岳硅材表示,2026年前三季度受市场环境及行业供需格局改善影响,公司主要产品价格上涨。原材料方面,工业硅采购价格同比下降,甲醇、一氯甲烷价格同比上涨,整体单位生产成本有所下降,综合毛利率提升。同时,公司持续推进精细化管理与安全管控,保障生产平稳运行,有效控制生产成本,进一步增强了盈利能力。
东岳硅材同时强调,2025年第三季度受“7·20”火灾事故影响,公司当期亏损3933.74万元,使得上年同期净利润基数极低,本期利润指标与上年同期不具备完全可比性。报告期内,公司预计非经常性损益对归属于上市公司股东净利润的影响金额为4200万元左右,主要由非流动资产处置损益等项目所致。
公开资料显示,东岳硅材专注于有机硅材料的研发、生产和销售。据2026年半年报,公司表示其已形成从硅粉加工到有机硅单体、中间体以及下游硅橡胶、硅油、硅树脂、气相白炭黑等系列深加工产品的一体化生产能力,并对相关副产物进行综合利用,形成了较为完善的产业链配套。
值得注意的是,从行业层面看,国内有机硅市场自2025年四季度触底反弹,2026年行业供需格局持续改善,DMC价格步入稳步上行通道。今年三季度,有机硅DMC走出“先稳后冲、涨势加速”的行情。
进入9月旺季,短短三周内DMC价格从月初的13600元/吨快速拉涨近千元。进入10月,涨价行情延续。生意社数据显示,10月7日国内有机硅DMC市场基准价站稳14400元/吨,主流商谈区间维持14400元/吨至15000元/吨。
银河证券在最新研报中指出,有机硅行业自律约束增强,景气向上趋势明确。需求端,2014年至2025年我国有机硅中间体表观消费量复合年均增长率为10.48%,中长期来看,随着新兴领域需求跟进,有机硅应用场景持续拓展,消费结构向高端化发展有望推动有机硅需求持续增长。
中信证券此前研报则表示,硅基材料行业处于周期底部盘整,供给端已实质性放缓,2026年下半年供给与需求矛盾更加突出,预计有机硅价格在11500至13000元/吨区间运行,仍处于相对低位,建议关注行业向下游高景气赛道延伸拓展的公司。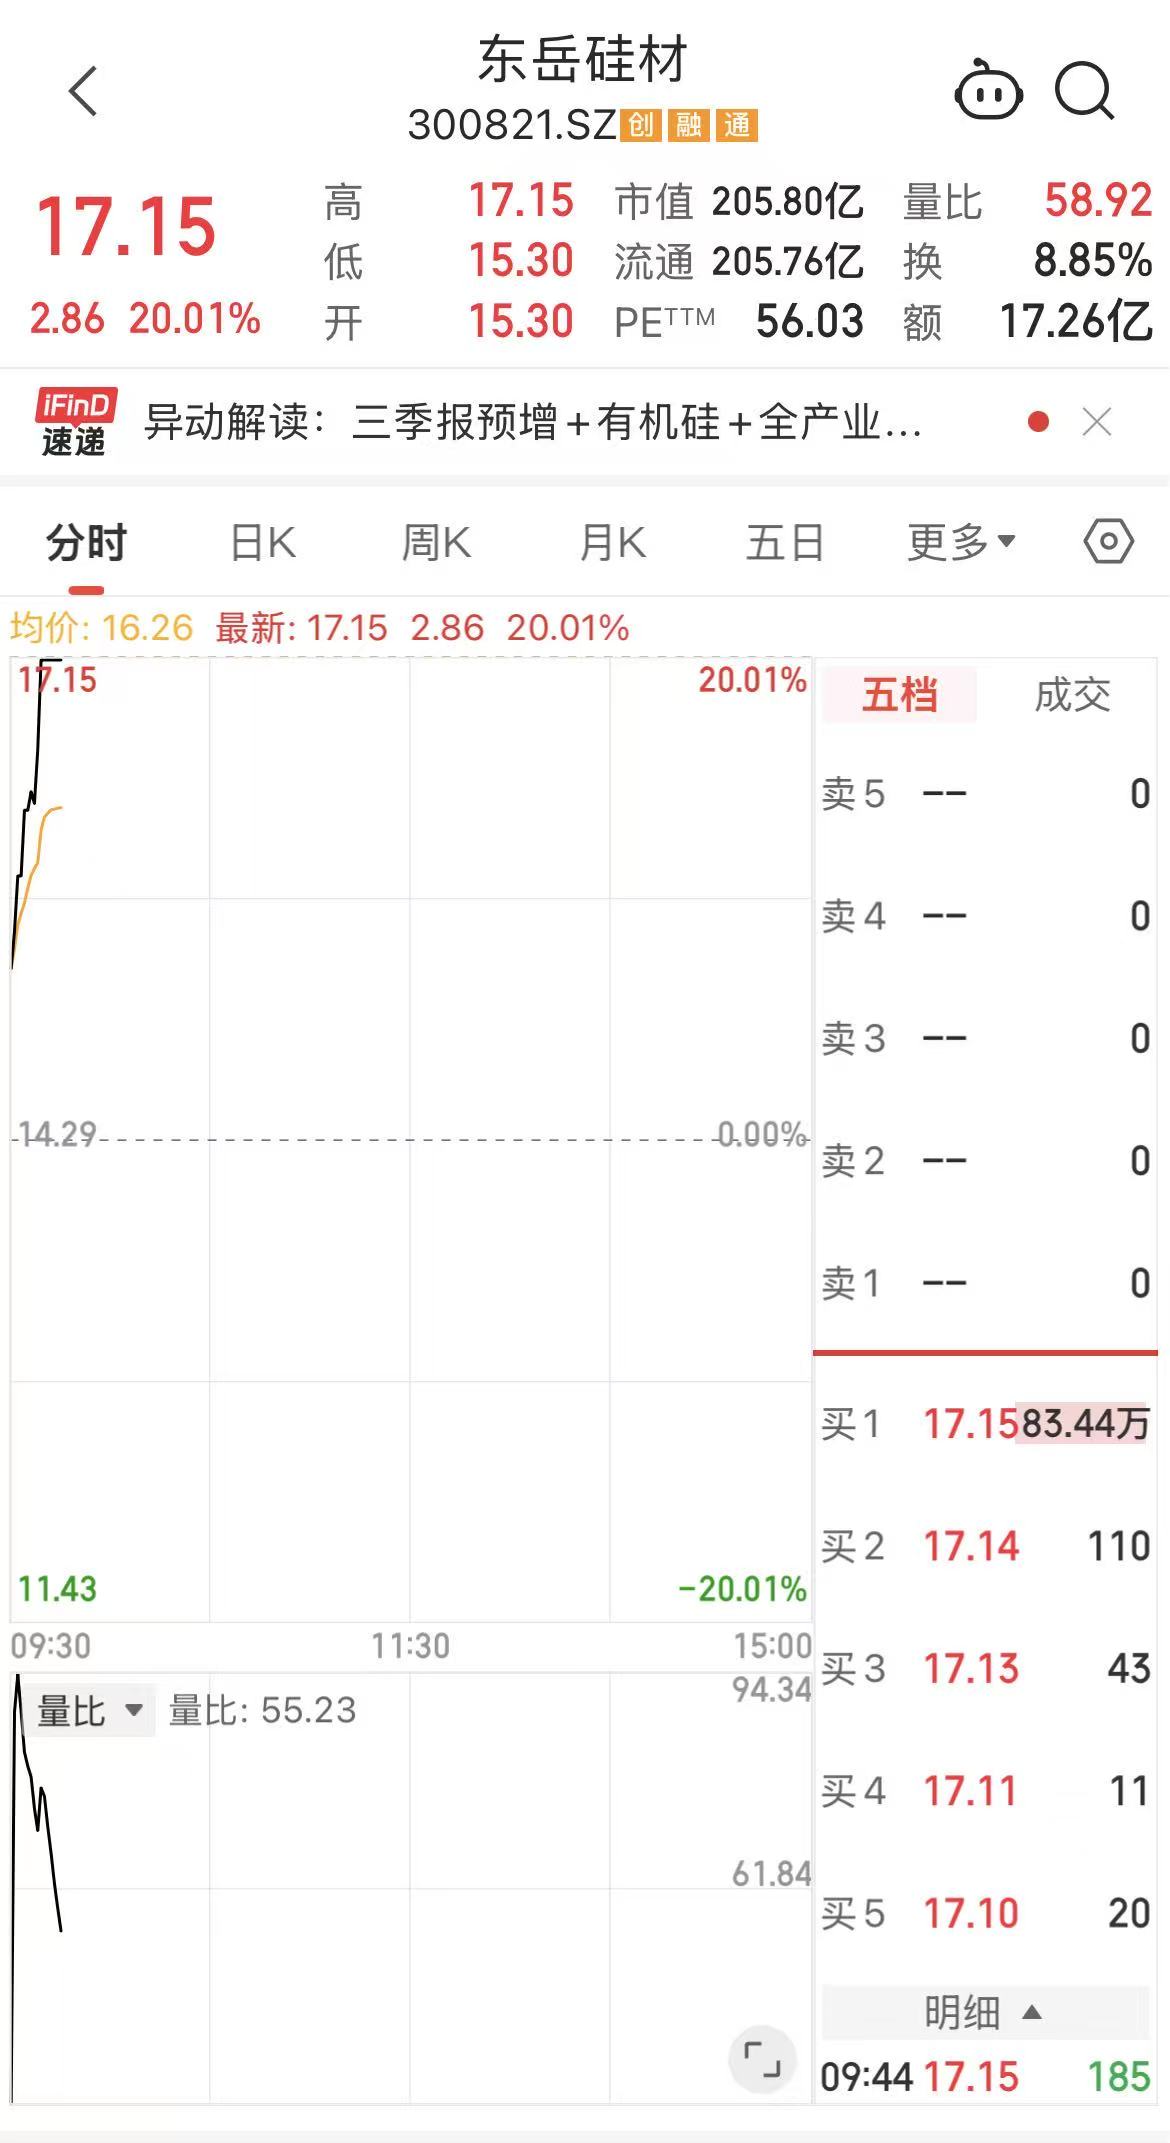
(声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)
(作者:李益文 编辑:李燕娜)