V型反弹!A股下周怎么走?
来源:国际金融报
10月9日,A股走出V型反弹行情,整体量价涨幅偏温和,日成交额突破1.9万亿元,近3300只个股收涨;AI语料板块大爆发,PCB(印制电路板)、电子元件等领跌。
受访人士表示,节前科技方向调整充分、筹码与情绪释放到位,节后资金回流叠加超跌修复构成反弹主因。与此同时,宽基ETF同步小幅放量,恐慌性抛压已有所衰减。当前建议采取哑铃型均衡配置策略,保持中性仓位,规避单边重仓。
科技板块何时企稳,可重点观察三点:一是板块不再持续大额资金净流出,出现放量阳线,市场成交额重回2万亿元上方;二是10月美债收益率阶段性回落,纳指、英伟达止跌;三是三季报披露完毕后,算力链龙头企业订单与毛利率兑现,打消市场对需求下行的担忧。
电子、通信板块走弱
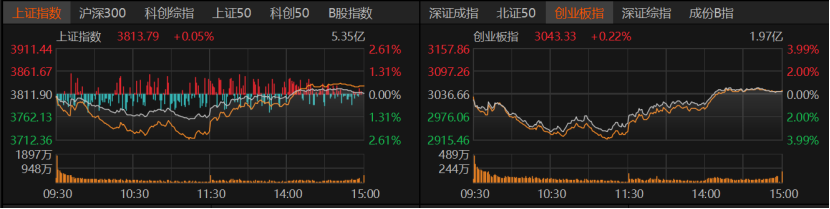
A股早盘低开下挫,午后V型反弹,指数收红居多,但整体涨幅有限。沪指收涨0.05%报3813.79点,创业板指收涨0.22%报3043.33点,深证成指收涨0.17%。沪深300、上证50、科创50微红,北证50收涨2.49%。
国庆节后两个交易日,量能连续放量,今日沪深京三市日成交额增加2224亿元至1.92万亿元。杠杆资金方面,截至10月8日,三市两融余额增至2.57万亿元。
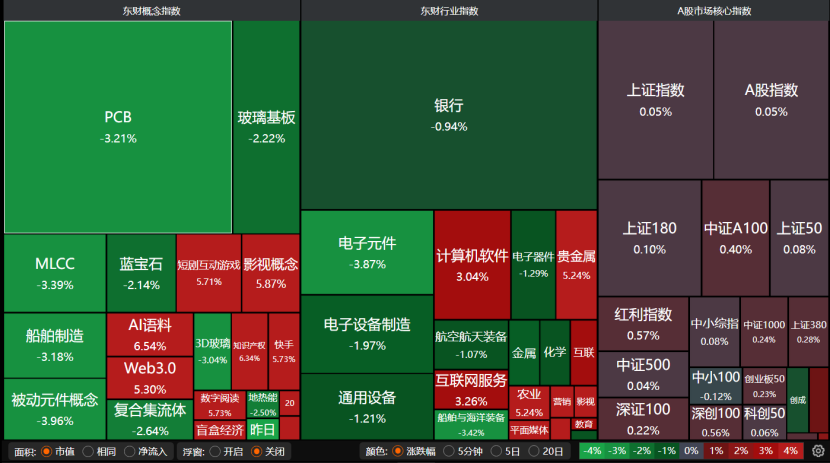
盘面上,计算机软件、PCB、MLCC、被动元件概念、电子元件、通用设备板块跌幅居前;AI语料、短剧互动游戏、影视概念、快手等板块大涨。
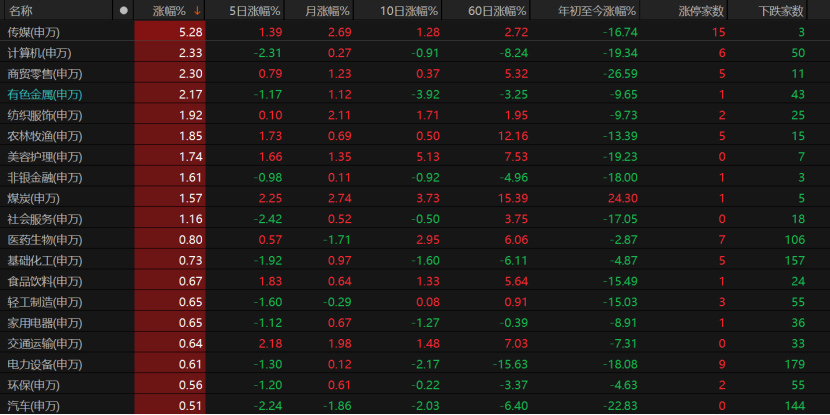
31个申万一级行业中,23个收红,传媒板块大涨5.28%,中文在线、芒果超媒“20cm”涨停;计算机、商贸零售、有色金属涨幅均超过2%,纺织服饰、农林牧渔、美容护理、非银金融板块同样表现向好。
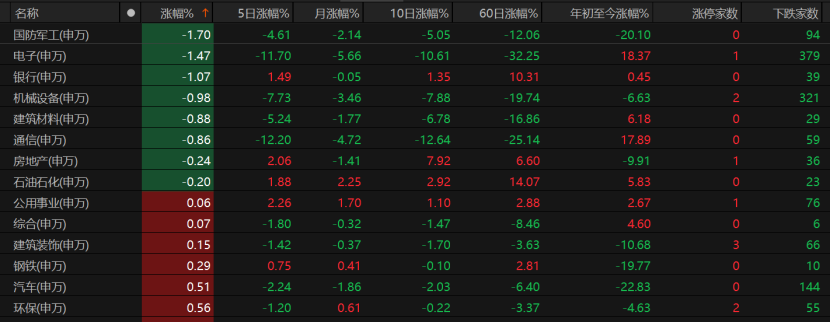
国防军工收跌1.7%,电子、银行、机械设备、通信板块同步收跌。
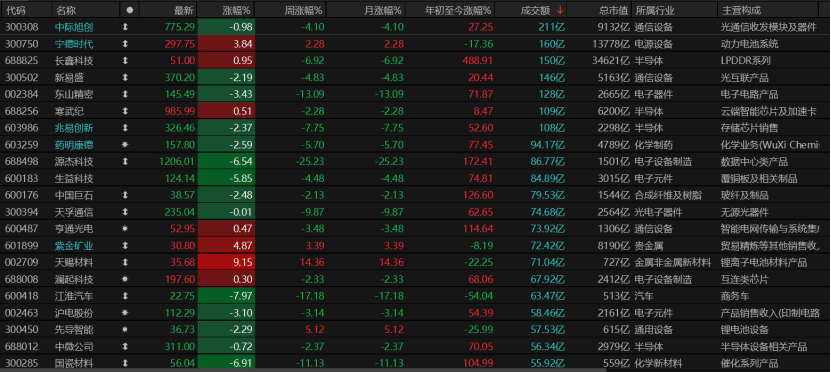
午后拉升带动个股回暖,全天3297只个股收涨,72只个股涨停;2145只个股收跌,跌停股10只。交易活跃股方面,共计7只个股日成交额超过100亿元,中际旭创跌约1%报775.29元/股,新易盛收跌2.19%报370.2元/股,东山精密收跌3.43%报145.49元/股,兆易创新收跌2.37%报326.46元/股。江淮汽车盘中跌停,最终收跌7.97%报22.75元/股。
阶段触底反弹
针对今日市场反弹收红的表现,明泽投资基金经理胡墨晗认为,前期情绪性杀跌与微观交易结构出清已告一段落,市场回调至关键支撑位后获得资金承接确认,阶段触底反弹基本可以确认。基本面并未出现重大利空,前序调整更多是短期扰动,不改变中长期向上趋势。从资金行为看,宽基ETF显著放量,配置型资金逢跌承接意愿明确,恐慌性抛压已有所衰减。
大道兴业投资总经理黄华艳则提出不同观点:今日沪指守住3741点,但不少个股创出新低,指数放量反弹或属于短期脉冲行情,本次日内V型反弹难以扭转指数的弱势格局;量能放大,主要是券商板块反弹消耗资金。此前指数弱势震荡阶段,券商持续沉寂,本轮反弹能否延续,关键要看券商板块的持续性。
青岛安值投资高级研究员程天燚分析,今日A股放量V型反弹,更多由交易层面驱动:节前科技方向调整充分、筹码与情绪释放到位,节后资金回流叠加超跌修复构成反弹主因,同时宽基ETF同步小幅放量。
安爵资产董事长刘岩表示,今日早盘主要指数集体高开后快速回落并出现分化,大盘小幅转红,但成长风格指数表现偏弱,科技类板块调整幅度相对明显,市场整体反弹力度十分有限。成交层面维持地量水平,交投活跃度处于阶段低位,反弹全程缺乏放量配合,资金进场意愿不足。
对于此番量价偏弱的行情,刘岩进一步分析,其一,节前市场以避险情绪为主,长假外围波动、地缘因素带来不确定性,资金偏向防御,观望情绪浓厚,交易意愿下降;其二,存量博弈格局未被打破,增量资金入场乏力,场内资金仅在板块间轮动,从前期涨幅较高的成长板块兑现收益,转向医药、农业、红利等防御赛道,不足以支撑全面系统性反弹;其三,技术面上属于前期连续调整后的抛压衰竭式修复,并非趋势性反转。地量水平虽带有阶段底部特征,但缺乏量能配合的反弹持续性存疑;其四,机构对节后行情整体偏谨慎,三季度收官节点并未出现拉抬净值的动作,资金倾向于节后再根据盘面调整仓位。
国庆后首个交易日A股未能迎来开门红,第二个交易日量价涨幅温和。融智投资基金经理夏风光对此解读,节后市场一度走弱、恐慌情绪升温,根源在于高估值成长板块大跌推升避险情绪,本质仍是高估值成长股杀估值行情的延续,是上半年极致分化行情后的再平衡,并非全面熊市。
科技股何时反弹
值得留意的是,节后两个交易日,电子、通信为代表的科技板块连续走弱,拖累双创指数表现。
针对双创板块持续下挫,夏风光分析称主要存在几重因素:一是海内外因素共振,美债收益率持续上行压制成长股估值,叠加上半年板块累计涨幅偏大、估值偏高、交易拥挤度处于高位;二是当前进入三季报披露窗口,不少纯题材类双创个股面临现金流的业绩检验压力。
夏风光进一步表示,本轮调整并非全面熊市,双创板块杀估值行情已接近尾声,市场尚未充分定价的利好仍较多。如果海外长端利率回落,国内三季报能够延续半年报的亮眼表现,10月份风险偏好出现回升的可能性非常大。其中,下跌充分、业绩增速亮眼的双创龙头股可能会出现反弹;大宗商品资源股调整也已较为充分,非银金融方向同样可适度关注。
科技板块何时企稳?
程靓认为,科技主线围绕新质生产力展开,三大信号同时出现,才代表可靠底部确立:一是资金面,科技板块不再持续大额净流出,出现放量阳线且成交回到2万亿元以上;二是外部条件,美债收益率10月阶段性回落(至少不再创新高),纳指、英伟达止跌;三是基本面,三季报落地后,算力链龙头订单与毛利率兑现,打消市场对于需求下滑的担忧。
时间节奏上,程靓指出,节后首周的超跌反抽属情绪修复,并非趋势反转;真正的企稳窗口在10月中下旬三季报密集披露期,业绩验证落地后,具备订单支撑的细分龙头有望率先止跌;板块级别的趋势行情,则要等到10月底至11月三大条件共振。在企稳之前,板块内部分化会持续加剧,纯题材小票仍将继续挤泡沫。
下周或延续反弹
当前市场有哪些核心影响因素?A股短期将如何演绎?
华辉创富投资总经理袁华明表示,9月下旬市场行情偏弱,节后存在风险偏好修复机会,10月大盘具备向上动能,但全面普涨的概率不大。国内经济修复修复尚不明朗,利好政策落地效果存在不确定性;叠加美债收益率维持高位、外部市场波动和地缘政治风险,对A股市场的资金环境和情绪会有干扰。同时,季报披露期也会带来不确定性。上述因素将对10月行情形成压制,大概率维持震荡、板块轮动的格局。
程天燚认为,当前影响市场的因素依然多元:外部看,美联储加息路径与美债收益率走势反复扰动风险偏好;内部看,国内稳增长政策预期与三季报业绩验证形成共振,多空交织下短期难有单边行情。A股后续仍具备反弹基础,但受制于增量资金不足与外围扰动,反弹空间相对有限,更可能呈现超跌反弹后震荡整固的格局。布局上,建议聚焦产业逻辑未被证伪、短期出现超跌的优质方向。
胡墨晗表示,核心变量主要在于外部流动性约束、国内政策节奏、三季报盈利验证及地缘扰动。外部长端利率高位压制估值,但国内基本面无显著利空。预计下周大概率延续反弹,但基于暂未看到新的大级别利好释放,行情级别有限,暂以反弹看待。上证指数年内大概率在3800点至4200点区间震荡,行情以多板块轮动为主。
“国庆后短期市场具备修复性反弹基础,节前受长假避险情绪压制的观望资金将逐步回流,交投活跃度有望回升,但反弹力度整体偏温和,难以走出趋势性单边上涨行情。”刘岩预计,10月A股将延续震荡分化的结构行情,市场核心逻辑会从估值博弈转向三季报业绩兑现。前期景气度高、业绩确定性强的成长赛道有望迎来阶段性资金回补,但受整体流动性约束、海外巿场波动等因素影响,指数整体上行空间有限,行情可能更多体现为板块间的轮动与分化。近期地产等政策红利领域将迎来阶段性主题催化,但持续性仍待观察。
三十三度资本基金经理程靓分析,10月整体维持震荡磨底、结构分化格局,行情主线由“估值扩张”切向“业绩定价”。节奏方面,10月中下旬三季报密集披露,真成长标的与纯题材股出现剧烈分化;10月底至11月需观察美债走向、美股AI财报及国内业绩验证三者共振情况。全面普涨难现,机会集中在三类方向:一是三季报业绩可验证的AI硬件核心赛道——光模块、高速PCB/CCL、液冷散热、测试仪器(VNA)、陶瓷基板(氮化铝)、MLCC粉体,仅保留“有订单+毛利稳”的龙头;二是防御配置方向——高股息银行、煤炭、运营商、创新药/CXO(ESMO数据催化),回避无订单ASIC(应用集成电路)、TGV玻璃基纯期权、高位CPO小票及地产链;三是业绩确定性增长的能源板块,电力、风光储氢以及SOFC(固体氧化物燃料电池)等具备业绩支撑的企业有望迎来修复行情。
避免单边极端持仓
存量资金博弈环境下,板块轮动分化加剧,当前该采取怎样的操作策略?
程靓建议,当前处于存量资金高低切换、业绩定价的月份,行情既不是熊市开端,也不是主升浪起点,可坚守科技+能源主线思路。仓位管理方面,5至6成底仓+2至3成机动+1至2成现金,不满仓博弈。结构配置方面,红利防御板块(煤炭/能源)配置2至3成作为压舱石;具备业绩支撑的硬科技(光模块、PCB、液冷、新材料)配置3成;预留现金等待三季报落地后再择机回补。交易纪律方面,节后反抽若缩量则机动仓止盈;三季报低于预期标的立刻降仓;科技企稳三信号未全出现前不盲目加仓。
刘岩则建议采用哑铃型均衡配置策略,保持中性仓位,避免单边极端持仓。一端以低估值、高股息的红利类资产作为底仓,对冲波动;另一端布局业绩确定性强的成长赛道以获取收益弹性,同时保留部分灵活资金逢调整逐步加仓、绝不盲目追高。板块聚焦景气度高的科技成长方向、现金流稳健的防御类资产,适度埋伏政策催化的主题机会,操作上节后先观察修复力度再提升进攻仓位,并结合三季报密集披露窗口及时优化持仓结构。
胡墨晗建议轻指数、重结构,均衡布局、攻守兼备。当前科技主线未变,但需注意内部结构分化,看好具有国产替代逻辑的半导体等方向,但要精选业绩确定性高的标的;同时关注机器人、有色、非银、海运、油气、农牧、创新药等方向,须重视未来油价持续高位带来的系统性影响。
黄华艳表示,影响当前市场走势的还是科技板块和消费板块的轮动,科技板块调整已然到来,尚未结束;消费板块承接也未明朗,但从创新药、白酒走势来看,已显现初步止跌信号。预计下周板块轮动行情延续。操作上建议降低科技仓位,增配消费作为底仓;已满仓投资者宜保持观望,空仓投资者等待合适机会。
“当前市场分化,是宏观环境、行业景气差异、资金风险偏好共同作用的结果,该格局预计还将延续一段时间。”袁华明建议,在方向尚未明朗阶段,建议保留部分现金应对波动。AI属于长周期赛道,产业趋势并未改变,科技成长仍是中长期主线,但板块内部会持续分化:拥有技术壁垒、基本面扎实的标的有望继续走强;估值偏高、业绩承压的品种调整压力较大。景气上行的顺周期品种、受益于全球高利率环境的高股息资产,以及部分前期充分调整、有望迎来政策加持的传统板块,年底前有望获得阶段性资金关注。市场波动与板块快速轮动也带来结构性机会,投资者可依托季报、政策变化,把握错杀标的的布局窗口。
记者 朱灯花
文字编辑 陈偲
版面编辑 孙霄
—— / 好文推荐 / ——
点亮“在看”,你最好看! (*╯3╰)
(来源:国际金融报 编辑:家俊辉)