A股午后上演反转好戏:三大股指收涨,超3200股飘红
来源:澎湃新闻
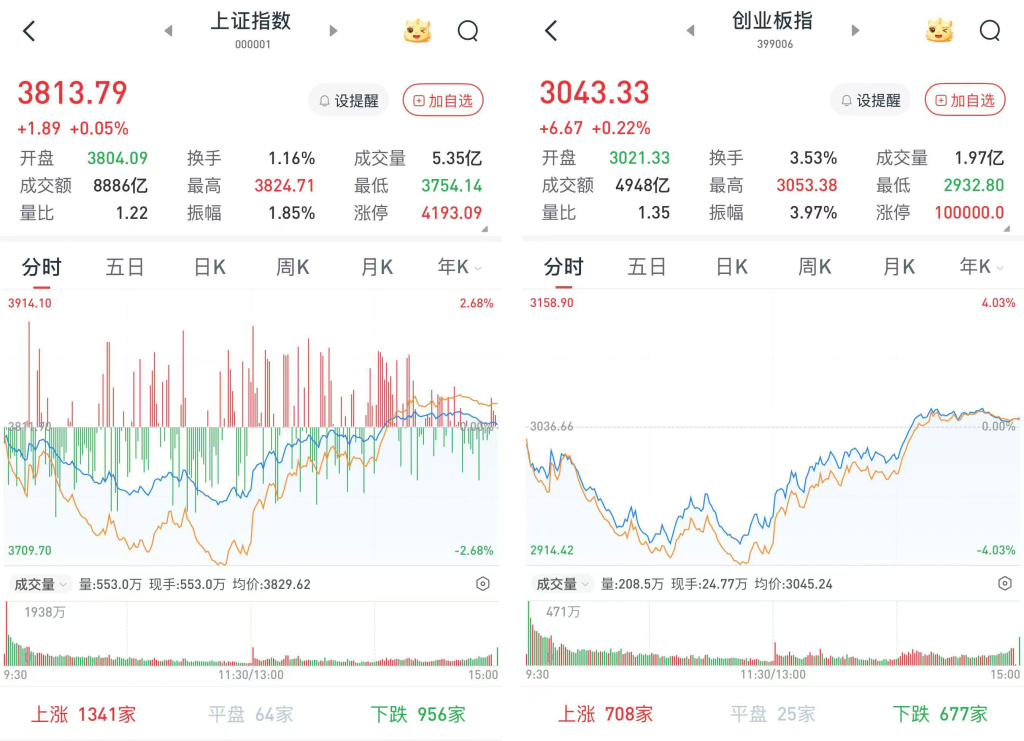
A股三大股指10月9日集体低开。早盘两市低开低走,创指失守3000点关口。午后券商股拉升带动下,三大股指全线转涨。
从盘面上看,券商、黄金、网络安全、零售板块午后拉升,文化传媒板块接力爆发,市场人气回暖。覆铜板、氮化铝、玻纤板块趁势收窄跌幅。
至收盘,上证综指涨0.05%,报3813.79点;深证成指涨0.17%,报12641.86点;创业板指涨0.22%,报3043.33点。
Wind统计显示,两市及北交所共3294家上涨,2140家下跌,平盘有131家。
两市成交19006亿元,较前一交易日的16821亿元增加2185亿元。其中,沪市成交8886亿元,比上一交易日8112亿元增加774亿元,深市成交10120亿元。
据大智慧VIP,两市及北交所共有112只股票涨幅在9%以上,16只股票跌幅在9%以上。
传媒股领涨,银行股午后跳水
在板块方面,传媒股午后大幅飙涨领涨两市,中文在线(300364)、芒果超媒(300413)、无线传媒(301551)、吉视传媒(601929)、新经典(603096)等近20股涨停或涨超10%。
有色金属同样是午后大幅拉升,西部黄金(601069)涨停,四川黄金(001337)、山金国际(000975)、宝武镁业(002182)、晓程科技(300139)、中金黄金(600489)等涨超6%。
券商股午后一度飙涨,华鑫股份(600621)涨停,瑞达期货(002961)、哈投股份(600864)、新力金融(600318)等涨超5%。
消息面上,中国证券业协会日前发布的数据显示,150家证券公司2026年上半年度实现营业收入3298.10亿元,各主营业务收入分别为代理买卖证券业务净收入(含交易单元席位租赁)1041.35亿元、证券承销与保荐业务净收入161.31亿元、财务顾问业务净收入23.9亿元、投资咨询业务净收入50.96亿元、资产管理业务净收入121.42亿元、利息净收入405.13亿元、证券投资收益(含公允价值变动)1130.97亿元;2026年上半年度实现净利润1386.64亿元。
银行股午后跳水,重庆银行(601963)、邮储银行(601658)、青岛银行(002948)、上海银行(601229)、北京银行(601169)、长沙银行(601577)等跌超1%。
房地产股一度跌幅较大,陆家嘴(600663)一度跌停,三湘印象(000863)、外高桥(600648)、深深房A(000029)等跌超2%。
消息面上,据中国建设报,1—9月份,全国二手房交易网签面积61746万平方米,同比增长10.7%。中信证券研报称,2026年国庆假期期间,二手房成交量同比大幅增长57%,和2024年同期基本持平。按照包括中秋和国庆在内的更长时间段来看,2026年二手房成交明显较2024年和2025年更加活跃。中信证券认为2026年市场具备持续活跃基础,诸多重要指标水平更加合理,预计四季度表现将优于2024年同期。
国防军工全天低迷,菲利华(300395)、松发股份(603268)、宏达电子(300726)、航发科技(600391)、火炬电子(603678)等跌超5%。
谨慎乐观,建议坚持结构重于仓位
中信证券研报称,与2022年高通胀与激进加息周期、估值与盈利同步下修不同,虽然9月美联储与日本央行相继加息,但近期美国经济活动、AI资本开支与科技龙头盈利仍保持韧性,本轮全球科技股调整主要体现为估值收缩而非盈利下修,未来EPS和现金流仍是市场定价主线,尽管美国长债利率屡创新高,在EPS支撑下美股科技也已率先实现新高。中信证券认为,算力产业“CapEx→ROIC→EPS”的传导已得到初步验证,2027—2028年资本开支增长将支撑算力链盈利上行,将对后续科技行情形成坚实支撑;同时,RSI进展加快、国产模型大版本迭代以及Meta Muse验证C端Agent需求,正推动市场关注点由基础设施投入延伸至模型能力、个人智能体和应用变现。展望四季度,下一轮科技行情启动条件正在逐步积累,10月是宏观数据、三季报业绩、新模型迭代和新产品商业化的验证期。维持谨慎乐观,建议坚持结构重于仓位,关注港股模型迭代、互联网平台、硬件技术升级、国产半导体设备等结构性机会。
华西证券研报表示,“科技+红利”双主线下A股结构性分化。具体来看,科技赛道聚焦AI硬件、算力基础设施,优先选择订单、现金流可兑现标的,回避纯题材、估值过高品种;AI应用端关注商业化落地加速方向。红利资产作为组合压舱石,优选高股息、现金流稳定板块,对冲海外利率与市场波动。操作上不宜追高,以业绩验证为标尺,自下而上筛选个股,把握A股金秋结构性机会。
中信建投研报表示,经历9月调整后,高景气板块估值压力明显释放,交易结构进一步向低位行业扩散。电子、通信板块估值较前期高位有所消化,半导体板块估值已回落至历史中位附近,AI产业趋势仍强,景气与估值匹配度有所改善;制造板块内部估值分化,航海装备、工程机械板块处于相对低位;工业金属板块估值明显回落,而煤炭板块仍处较高分位;食品饮料、美容护理等消费板块估值维持低位。交易层面,TMT换手热度下降但资金集中度仍高,地产、农业及部分消费方向明显升温,证券、保险等金融方向仍具有低估值、低交易热度特征。
汇丰晋信基金认为,上市公司三季报将成为验证盈利质量与产业景气的重要窗口,市场关注点有望进一步转向订单兑现、利润率和现金流。三季度以来,高端制造生产保持较快增长,出口延续较强表现,为相关企业的收入和盈利提供支撑。工业品价格回升也有望改善部分行业经营状况,企业盈利预计延续结构性修复态势。重点关注受益于经济复苏和供需改善的中游制造板块及顺周期板块,以及产业趋势推动的AI科技板块的投资机会。
(来源:澎湃新闻 编辑:家俊辉)