天然橡胶价格大涨!龙头公司,3天2板
来源:上海证券报
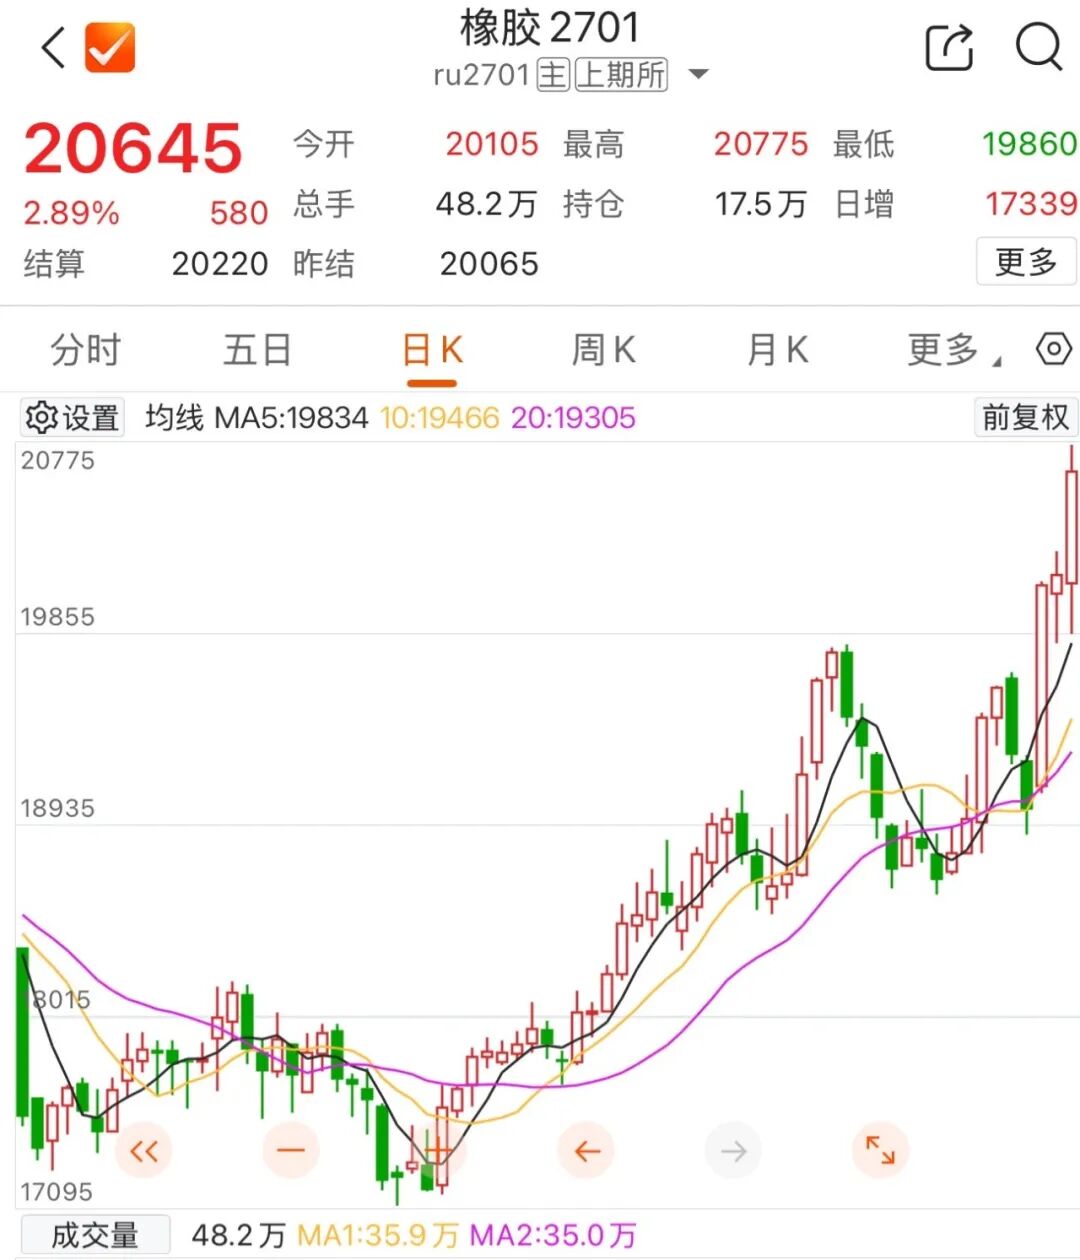
继9月30日创下逾9年新高后,天然橡胶期货延续上涨行情。10月9日,上期所天然橡胶主力合约RU2701日盘收涨2.89%,收盘报20645元/吨。(此前报道)
现货方面,据百川盈孚市场监测,10月9日,天然橡胶国内市场均价1.97万元/吨,较前一交易日再涨56元/吨,年内涨幅28.27%,同比上涨31.45%。
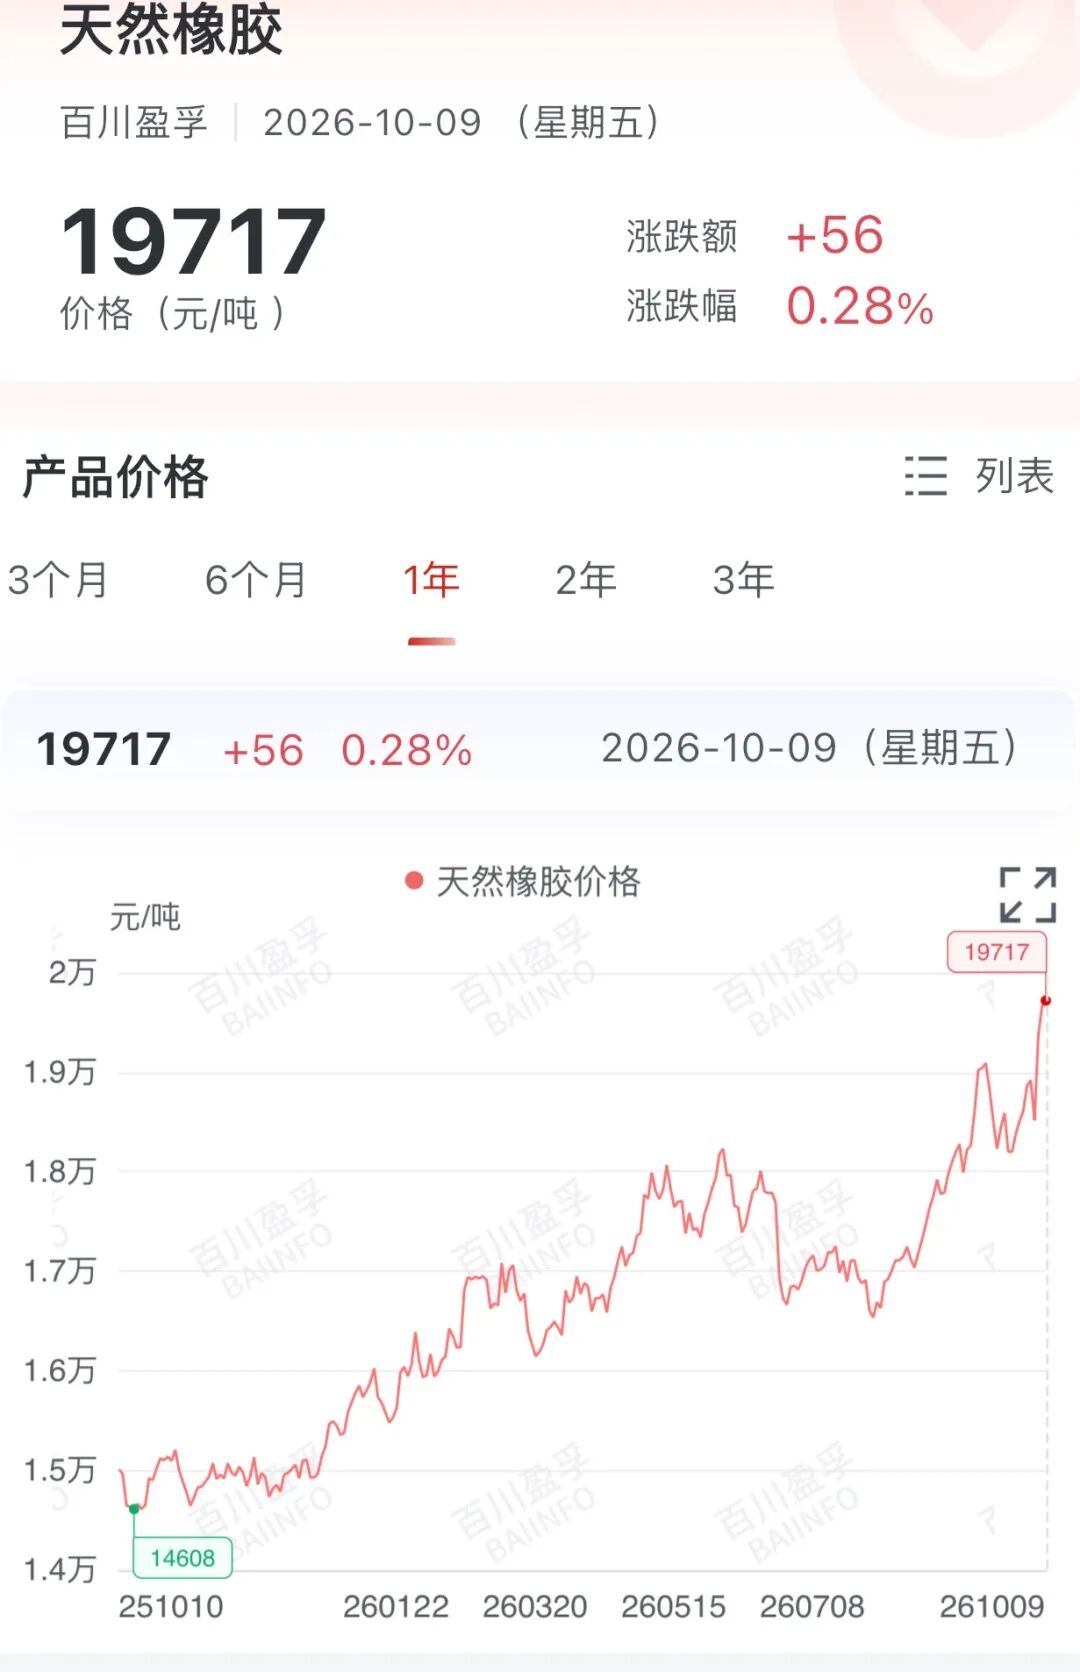
一年来,国内天然橡胶现货价格走势。图片来源:百川盈孚
在二级市场,10月9日,天然橡胶龙头海南橡胶走势强劲,走出三天两板,收盘价7.16元/股。
广发期货指出,全球天然橡胶供给已步入顶部区域,叠加厄尔尼诺事件引发的减产预期,胶价对天气扰动的敏感度被显著放大。
成本压力下,橡胶产业链下游的轮胎企业纷纷开启年内第四轮集中涨价。9月以来,已有60余家轮胎企业集中发布了70多份涨价函。“公司会根据各类原材料的市场情况以及需求计划灵活制定采购策略,平抑原材料价格波动给公司带来的不利影响。”有轮胎生产龙头日前表示。
多因素扰动供给
天然橡胶价格持续上涨
多家机构在最新研报中认为,本轮天然橡胶价格上涨并非单纯的天气炒作,而是多因素导致的供给收缩。
为何天气变化对天然橡胶影响较大?公开资料显示,从天然橡胶供给基本面来看,全球天然橡胶供给高度集中,泰国、印尼、越南、马来西亚四国产量占全球70%以上,东南亚的天气情况直接决定全球橡胶供给水平。
国家气候中心监测显示,今年9月已正式形成一次超强厄尔尼诺事件。国家气候中心预计,未来三个月赤道中东太平洋海表温度将继续升高,在秋末冬初达到峰值,此次厄尔尼诺事件将成为有系统性监测以来最强厄尔尼诺事件。
据ANRPC(天然橡胶生产国协会)数据,7月ANRPC成员国天然橡胶产量环比提升9.24%,同比下降2.11%。其中,越南产量同比大幅下滑,泰国产量增速偏弱,产胶国出口规模收缩。国内市场看,据海关总署数据,8月,我国天然橡胶进口48.6万吨,同比下降6.7%,为6年同期最低。隆众资讯市场监测显示,青岛保税区及一般贸易库存连续数周回落,保税区库存降至近年同期低位。同时,原油价格高位运行抬升合成橡胶生产成本,对天然橡胶形成替代支撑。
瑞达期货表示,从当前产区实况来看,受厄尔尼诺逐步发展影响,印尼苏门答腊、马来半岛已经出现明显干旱信号,泰国南部、越南南部降水同步减少。回顾以往超强厄尔尼诺期间,东南亚主产区均出现明显减产,推动天然橡胶价格大幅上行。但厄尔尼诺对橡胶产量的冲击存在明显时间滞后,干旱发生之后,产量下滑往往滞后3到6个月,行情也经常呈现预期先行、兑现后置的特点,市场会提前交易减产预期,后续再根据实际产量数据修正价格走势。
有行业分析师告诉记者,本次天气扰动之所以被市场高度重视,不仅在于短期减产预期,更深层的原因在于全球天然橡胶供给弹性不足。
公开资料显示,橡胶树从种植到开割大约需6至8年,13至15年才能进入旺产期,产能调节存在滞后性。上一轮长周期中,橡胶低价抑制了更新补种,东南亚主产区老龄树占比今年呈逐步提升趋势,叠加部分胶园改种油棕(棕榈树)等其他经济作物,新增面积有限,供应弹性下降。
展望节后市场,机构普遍认为,今年四季度至明年一季度是验证厄尔尼诺减产逻辑的核心窗口期。“国内产区即将进入生产旺季,原料存在增量空间,但东南亚产区将陆续进入雨季高峰,割胶作业或仍将受阻,胶水价格有望维持高位,成本支撑依旧存在。天然橡胶价格后续走势还需重点跟踪东南亚产区天气、ANRPC成员国天然橡胶产量、国内重卡替换、汽车消费、轮胎出口等变化。”有行业研究员对记者表示。
上游龙头企业持续全球化布局
天然橡胶价格大幅上行,对产业链不同环节形成分化影响。业内人士认为,上游种植与贸易端或迎来周期底部修复期。
海南橡胶是A股上市公司中唯一的天然橡胶全产业链公司,业务覆盖种植、加工、贸易全链条。公司是目前全球最大的天然橡胶种植、加工、贸易企业,主要生产指标稳居全球首位。
海南橡胶2026年半年报显示,公司在全球范围内经营管理土地490万亩,其中胶园土地380万亩,境内外天然橡胶种植基地共30个;同时,拥有70余年的天然橡胶种植生产经验和成熟稳定的技术管理队伍,拥有一流的胶园“种植—管理—养护—采割”技术,正分阶段推进180万亩省级标准化胶园建设。
公司在全球拥有57家在产橡胶初加工厂(含受托管理的KM公司),分布在多个国家和地区,年加工产能约217万吨(含受托管理的KM公司)。公司初加工产品包括全乳胶、浓缩乳胶、烟片胶、印尼标胶等。
此外,中化国际持有Halcyon Agri约29.2%的股权。Halcyon Agri是全球一体化天然橡胶供应链企业,业务覆盖天然橡胶种植、加工与全球销售,其在东南亚、非洲及国内布局种植园与加工工厂,向全球轮胎及工业客户供应天然橡胶及乳胶产品。
下游轮胎企业年内已多轮涨价
天然橡胶产业链下游以轮胎为代表。轮胎原材料占生产成本70%以上,天然橡胶、合成橡胶、炭黑合计占比超过60%,胶价上涨直接增加企业生产成本。
据记者了解,9月以来,已有60余家轮胎企业集中发布了70多份涨价函,覆盖全钢胎、半钢胎、工程胎等全品类,涨价幅度大部分为2%至5%,部分规格最高达到6%。有些企业8月以来已连续调价两次。值得关注的是,这已是今年以来轮胎行业的第四轮集中涨价潮。
华东地区某轮胎制造企业在涨价函中表示:“因受市场原材料(天然橡胶、合成橡胶、炭黑等)价格持续上涨,导致公司生产及运营成本增加,为了能够研发和生产优质的产品满足市场使用,经本公司研究决定:对所生产销售的轮胎价格进行调整,调整幅度2%至5%。”
中策橡胶在此前披露的今年二季度经营数据中表示:“今年第二季度,受公司基于上游原材料价格变动进行的产品价格调整,以及产品结构变化等因素影响,公司轮胎产品的平均销售价格同比提高8.37%,环比提高8.48%。”
对于产品涨价后,公司订单情况是否受到影响,赛轮轮胎在9月召开的业绩说明会上表示,截至目前,公司国内外全钢、半钢轮胎调价的落地效果较好,整体订单饱满,销量实现较快增长。
“头部轮胎企业可以通过产品提价、优化产品结构、海外产能布局、长单锁价、开展套期保值等方式对冲成本冲击,若成本能够向下游传导,则利润受冲击有限;相对来说,中小轮胎企业承受的成本压力会更为突出。”有轮胎生产企业相关人士对记者表示。
(来源:上海证券报 编辑:张明艳)