银行自营减配公募基金,招商、上海银行上半年下降均超500亿元

21世纪经济报道记者 叶麦穗
银行系资金正在加速从公募基金撤退,截至今年上半年末银行自营投资基金的规模开始回落。
根据东方证券的统计,今年上半年银行投资基金的规模回落至约6.3万亿元,占金市投资比重由2022年高点7.8%压缩至5.8%。其中城商行压降幅度最高,较2024年上半年下降5.2pct。
半数银行减配公募基金
东方证券统计显示,2021-2024年上市银行投资基金规模由4.8万亿元升至6.4万亿元峰值,其中2022年和2024年扩张势头相对强劲;2025年以来扩张显著放缓,到今年上半年则开始回落至约6.3万亿元,占金市投资比重由2022年高点7.8%压缩至5.8%。
东方证券分析师屈俊表示,2025年基金投资规模边际回落,是多重因素共振结果,包括浮盈兑现主动赎回、政府债供给放量挤占基金配置空间、监管引导脱虚向实并强化委外穿透,叠加长端利率低位下债基预期收益空间收窄。
另据企业预警通统计的数据显示,有披露相关数据的40多家银行中,有大约一半的银行自营投资基金出现规模减少的情况。其中,下降较为明显的是招商银行、上海银行,两家下降都超过500亿元,民生银行排第三,减少308亿元。
在投资基金规模保持增长的银行中,兴业银行今年上半年增加了852.86亿元;其次是建设银行,增加了718.6亿元,邮储银行和交通银行也增加超过400亿元。
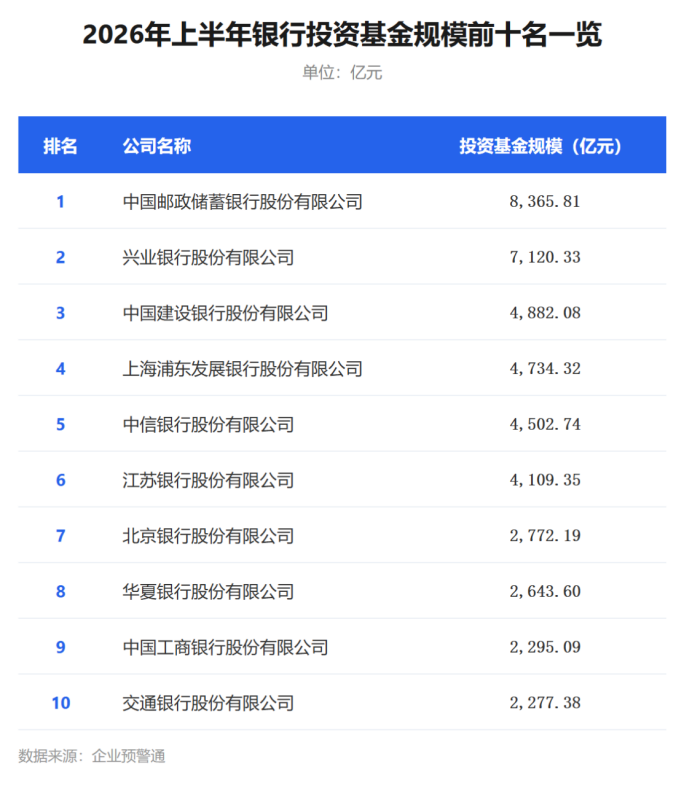
整体上,银行投资基金的最大户仍是邮储银行,投资规模为8365.81亿元,也是投资规模唯一超过8000亿元的银行。第二是兴业银行为7120.33亿元,建设银行、浦发银行、中信银行和江苏银行分列第三至第六名,投资规模则超过了4000亿元。
从投资基金的产品结构看,银行投资基金以中长期债基为主,货基占比边际抬升,定制基金压降幅度加深。
东方证券根据关联方口径统计,债券型基金占比持续高于85%,其中以中长期纯债基金为主,今年上半年中长期债基占比74.0%,其次为货币基金(占比为14.4%),配置债基主要在于增厚收益,而配置货基更多出于流动性管理需求。
但趋势上看,中长期债基占比持续下降,2023年以来累计下降12.4pct,而货基占比抬升7.7pct。债基超额收益明显收窄,甚至2025年一度与货基倒挂,同时资管新规之下资本消耗抬升。
另外,定制基金占比2024年下半年起明显压降,今年上半年压降幅度进一步加深,当前单一银行持仓超50%的定制基金占比降至55%,更高集中度(>90%)的定制基金占比由2023年上半年的63%压降至47%。
未来配置或进一步降低
银行为什么配置基金?屈俊表示,主要是为了增厚收益、税收红利与流动性管理等多重驱动。
一是借道公募的专业化投研能力,分散信用风险、增厚组合收益,关联方口径统计下,今年上半年银行持有基金年化收益率主要落在2.4%-4.0%区间;
二是公募基金具备显著税收红利,基金分红免征增值税与企业所得税,同时相较自营投资债券节税优势突出,测算银行借道基金投资金融债、企业债、同业存单节税效应约 35-60BP,因此银行投资基金的底层资产中金融债、政金债、同业存单、企业债占比较高。虽然去年8月债券利息增值税新政后税利差有所收窄,但节税效应依旧可观;
三是货币基金作为二级流动性缓冲工具,用于 LCR、NSFR 等流动性指标调节。
不过随着监管进一步规范,银行配置基金仍面临多重约束。一是资本新规实施后,资管产品穿透计量规则落地,基金内嵌杠杆纳入资本调整,货基、债基平均风险权重抬升,测算加权平均风险权重分别升至 57%、40%(+13/+16pct),基金杠杆率整体下移,测算由120%降至 111%。其次基金费率改革将债基赎回费豁免门槛由7天拉长至30天,约束债基短期高频申赎,强化长期配置属性;三是定制债基监管趋严,存量高集中度产品或进入整改周期。
对于银行自营为何减配公募基金,中金公司在研报中表示,低利率环境下管理费成本相对提升,加之公募基金销售新规约束银行高频申赎基金;此外,债基配置新券导致利息收入增值税提升,老券税收优势或导致基金赎回。
长期来看,屈俊坦言,在利率低位运行、基金超额收益收窄、监管持续规范背景下,银行自营基金配置规模或维持稳中有降,通道套利类业务空间持续收缩。
开源证券在其研报中指出,由于基金投资在会计准则要求下只能计入FVTPL,市值波动会直接影响当期损益,在利率波动较大的时期,持仓较多基金会影响银行业绩的稳定性,因此基金投资规模较大、占交易盘比例较高的银行增量空间有限,会谨慎加仓。而部分中小行基金投资规模、以及占金融投资比例仍较低,可积极拓展。
(作者:叶麦穗 编辑:方海平)
南财理财通是聚焦于金融理财资管领域的数据科技平台,致力于为用户提供全面、精准、及时的理财数据和资讯。400家银行超16万份理财产品数据,跨境理财通、底层资产持仓、代销、业绩评价等数据齐全,申请开通账号请联系:19521241569(微信同号)或登录gym.sfccn.com。