超630亿元涌入股票ETF 科创方向成“香饽饽”
近期,A股延续震荡格局,市场资金借道ETF持续入场。
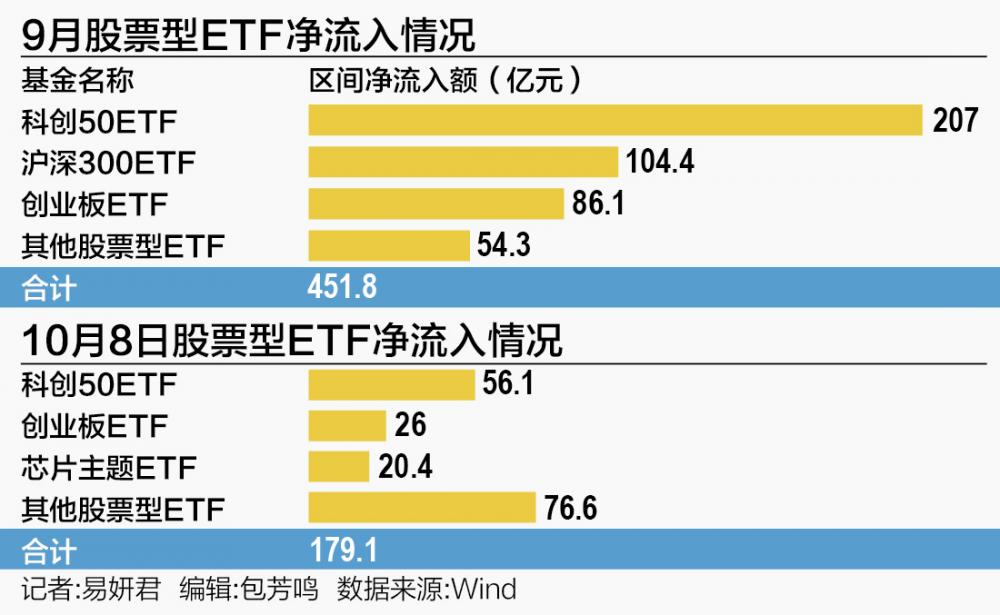
10月8日,科技成长板块领跌A股市场,但股票型ETF合计净流入逾179亿元,其中,科创50ETF、创业板ETF的吸金规模分别达到56亿元、26亿元。
10月9日,核心宽基ETF的成交进一步活跃,主要股指走出“深V”行情。21世纪经济报道记者注意到,截至10月9日收盘,科创50ETF华夏的成交额突破107亿元,创业板ETF易方达、中证1000ETF南方、科创半导体ETF华夏、沪深300ETF华泰柏瑞的成交额也都超过50亿元,均较前一个交易日明显放量。
回溯9月,逆市资金借道ETF加仓的意图已十分明显。当月,超过451亿元资金涌入股票型ETF,科创方向为吸金主力。
谁在逆市吸金?
国庆假期前后,逆市资金布局热情不减,科创方向的宽基ETF、主题ETF获得显著加仓。
例如,据Wind统计,截至10月8日,科创50ETF(含增强产品)已连续5个交易日获得资金净流入,合计净流入规模超过170亿元,基金份额5个交易日内增加逾113亿份;科创芯片ETF近5个交易日共计净流入25.3亿元,基金份额增加逾23亿份;通信ETF、创业板算力ETF的基金份额在近5个交易日内分别增加19.2亿份、17亿份。
此外,截至10月8日,近5个交易日内,中证1000ETF、沪深300ETF的基金份额分别增加13.6亿份、7.7亿份。
10月9日,核心宽基ETF以及部分科创主题ETF的成交额进一步放量。据Wind统计,当天,全市场共有15只股票型ETF的成交额超过20亿元。其中,科创50ETF、创业板ETF、中证1000ETF、科创半导体ETF、沪深300ETF、中证500ETF的成交额居前。
拉长时间看,资金回流ETF市场的迹象更为清晰,股票型ETF在9月已整体转为净流入。
据Wind统计,9月1日—30日,股票型ETF合计净流入451.8亿元,基金份额单月增加319.1亿份;若叠加10月8日的净流入资金,9月以来,股票型ETF合计吸金规模已超过630亿元。而8月,股票型ETF合计净流出1199.1亿元。
流入方向上,9月,ETF资金从前期热门的红利、医药板块转向科创领域。
具体而言,宽基ETF方面,科创50ETF单月吸金规模超过207亿元,基金份额增加134.9亿份,为资金最青睐的宽基ETF;创业板ETF单月吸金规模超过86亿元,基金份额增加35.1亿份;沪深300ETF单月净流入104.4亿元,基金份额增加34.4亿份。
主题ETF中,通信ETF、半导体ETF获得较多净申购,基金份额分别增加约50亿份、33.8亿份。
除了科创主题,9月有色主题ETF也吸引资金关注,基金份额共计增加超24亿份。同期,红利低波ETF、医疗主题ETF分别净流出近30亿元、6亿元。
“资金正从防御型资产转向估值回落后的核心宽基和高景气硬科技。”排排网财富公募产品运营曾方芳向记者指出,科创50ETF、沪深300ETF、创业板ETF吸金,说明资金更偏好通过宽基进行逆向布局;同时,资金持续通过主题ETF布局AI算力、半导体材料设备等产业。而红利低波、医疗主题ETF净流出,或与避险资金获利了结、风险偏好边际回升有关。
值得一提的是,股票型ETF转为净流入的背后,各路资金正在陆续入场。
在曾方芳看来,近期可能入市的资金包括机构资金、保险资金等长线资金、部分南向或跨境配置资金,以及其他借助ETF进行指数布局的资金。
“其中,宽基ETF承接力强,适合大资金分散建仓;主题ETF则更多反映资金对硬科技方向的结构性偏好。”曾方芳指出。
定价重心转向业绩兑现
在A股市场震荡加剧的背景下,股票型ETF持续吸金也被看作是积极信号,这意味着资金倾向于逢低加仓,市场做多意愿仍在。
不过,曾方芳提醒,资金借道ETF入市,不等于市场会立刻反转,当前仍处在震荡磨底阶段,资金承接与情绪修复需要时间。
展望10月,机构分析,在A股经历调整后,业绩韧性与积极的稳增长信号有望支撑市场逐步回稳。
中金公司研究团队指出,从中长期维度看,国内经济及公司基本面、产业发展进度仍然是股价走势的锚。上市公司三季报将陆续披露,具备盈利支撑的行业有望成为资金配置方向。
“近期稳增长信号已经陆续释放,有助于维护投资者信心。A股市场整体估值具有较好性价比,进一步下跌的空间有限,稳进趋势有望延续。”该团队指出。
在长城基金高级宏观策略研究员汪立看来,近日市场调整属于估值出清与筹码再平衡,而非产业趋势反转。但出清过程本身可以很剧烈,短期市场大概率维持高波动、结构分化的格局。往后看,汪立认为不宜过度悲观,主要指数已到支撑位,且产业景气尚未证伪:存储涨价周期仍在延续,AI算力订单与光互连技术升级势头未停,三季报前瞻显示头部光通信与存储公司业绩放量确定性较高,上游能源、原材料与TMT领域增速居前。
但他也提到,临近年底,或应适度放低预期——高基数下三季报成长股盈利增速面临边际回落,定价重心由估值扩张转向业绩兑现,普涨式行情概率低,选股重于择时。
此外,金鹰基金有关人士认为,海外科技回暖与国内政策预期改善,均有利于节后A股修正谨慎情绪,但持续性仍待成交回暖与三季报兑现等共同验证。
对于接下来的行业配置,上述中金公司研究团队建议自下而上筛选结构性机会,关注两条主线:第一,三季报业绩增速环比改善领域,例如上游部分有色金属、受益于AI高景气与海外需求的科技硬件等;第二,高股息资产,国内长端利率处于历史低位水平,上市公司整体保持较高的股息率与分红规模,在投资者观望情绪上升的时期,高股息板块再度成为资金避险配置的重要选择。
金鹰基金则建议,中期维持均衡配置,节后或可适度关注科技修复,优先关注景气兑现与估值相匹配的方向。科技方向上,重点关注海外算力链的光通信、PCB、AI服务器,以及国产链的算力芯片、先进封装和半导体设备,优先筛选订单向收入、利润转化路径明确的核心公司;AI应用关注商业化进展,并重点观察量能与承接,避免单纯追逐情绪溢价。价值方向上,银行、电力、煤炭等现金流与分红支撑较强的品种值得关注。此外,非银、医药等在景气度支撑下仍有估值修复空间。
(作者:易妍君 编辑:包芳鸣)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。
