美联储重启加息周期,黄金的长期配置逻辑变了吗?
 2026-10-10 12:44
来源:富国基金
十一假期尾声,客官都陆续返工了吧~
返工潮里的大部分投资者,可能都带着相似的状态:面对堆积的工作和四季度目标,人总会想找点“确定感”。有人靠咖啡,有人靠计划表,也有人看看黄金的表现。
不是笃定黄金能带来多高的收益,而是因为很多人心里,它始终带着“压舱石”的标签。
先给大家交个底:这个假期,黄金没有给大家添堵——假期期间,国际金价基本保持平稳。
而比短期涨跌更值得关注的是,关于黄金的讨论,早已跳出了 “乱世买黄金”的朴素认知,核心讨论越来越聚焦于一个问题:美联储都重启加息了,金价还能扛得住吗?
这个问题的答案,藏在黄金定价体系的深层变化里。
加息就跌?这套老公式可能已经失灵了
聊黄金,就绕不开美联储政策。
就在假期前的9月17日,美联储在议息会议后超预期宣布重启加息,将联邦基金利率目标区间上调25个基点,同时点阵图传递的信号也偏鹰——年内可能还有进一步紧缩。
按照传统框架,美联储加息对大类资产是明确利空。毕竟美债收益率是全球大类资产的无风险收益率基准,而美联储的货币政策则是这根定价链条的起点 —— 全球各大市场的股票、大宗商品、贵金属,在估值时都要对标这把标尺。当美债收益率上行时,全球资金都会重新权衡风险与回报,跨境资本随之流动,几乎所有资产都要完成一轮重估。
其中,股票还相对好一些,有盈利、有现金流、有分红,当利率上升时,公司估值虽然承压,但如果经济好、盈利增长快,还能部分对冲。
黄金则不一样,它是典型的零息资产,本身不产生任何利息,也不分红。持有黄金,就意味着放弃存款、债券等生息资产的收入。所以,当美联储加息,美债收益率上行时,持有黄金的机会成本变高,金价自然承压;反之,美债收益率下行,持有黄金的机会成本变低,黄金吸引力则同步上升。
在2008年到2021年的十几年里,这套逻辑几乎是市场共识。全球黄金ETF的资金流向和美债实际利率高度负相关:利率下行,ETF净流入,金价上涨;利率上行,ETF净流出,金价下跌。也正因如此,很多老投资者形成了条件反射:美联储加息,黄金就该跌。
但事实上,早在2022年四季度开始,市场逻辑就已经在悄悄变化了。2022年上半年开始,美联储暴力加息、缩表,实际利率快速上行,金价确实跌了——COMEX黄金价格从3月的2078美元/盎司高点,最低跌到9月的1618美元/盎司,区间跌幅22%,完全符合经典定价逻辑。
但转折点出现在2022年四季度。后面美联储还在加息,利率也在创新高,但金价却见底回升,并一路震荡向上。
为什么会这样?因为大家只盯着 “利率”这一个短周期变量,却忽略了从2022年开始,另一股更长期、更决定性的力量,已经悄悄进场了。
真正托住黄金的,是长周期的 “信用重估”
如果说利率是黄金的短期指挥棒,那信用才是黄金的底层锚。什么是信用?说白了,就是全球市场对主权货币、对国债资产的信任度。
当大家觉得手里的纸币、债券“靠谱”的时候,黄金就不起眼;当大家开始怀疑 “这些资产真的安全吗”,黄金的价值就会被重新发现。
而2022年至今,发生了两个关键变化,大幅提升了信用因素对黄金的定价权重,也改变了黄金的运行轨迹。
第一个变化,是全球地缘格局深度调整下,储备资产的安全性被重新定义。
过去很长时间里,美元和美债被视作全球无风险资产的标杆,是各国外汇储备的核心配置。但近年来随着地缘冲突的演进,部分经济体的官方美元储备在特定情境下出现使用限制,国际支付结算体系也呈现区域分化态势。这让越来越多的主权机构意识到:单一主权货币储备存在极端情境下的可及性风险,传统的 “无风险”资产并非绝对安全。
这种认知的变化是渐进且长期的,不会因为单次局势缓和就逆转。它推动着全球储备体系从高度依赖单一货币,逐步走向多元化分散配置。
第二个变化,是美国财政债务的长期可持续性压力持续显现。
美国财政部数据显示,2026年8月美国联邦债务总额已正式突破40万亿美元大关,规模远超其全年GDP 总量。高利率环境下,联邦债务的利息支出正以滚雪球的速度增长,美联储的紧缩政策在抑制通胀的同时,也在放大美国的财政付息压力。
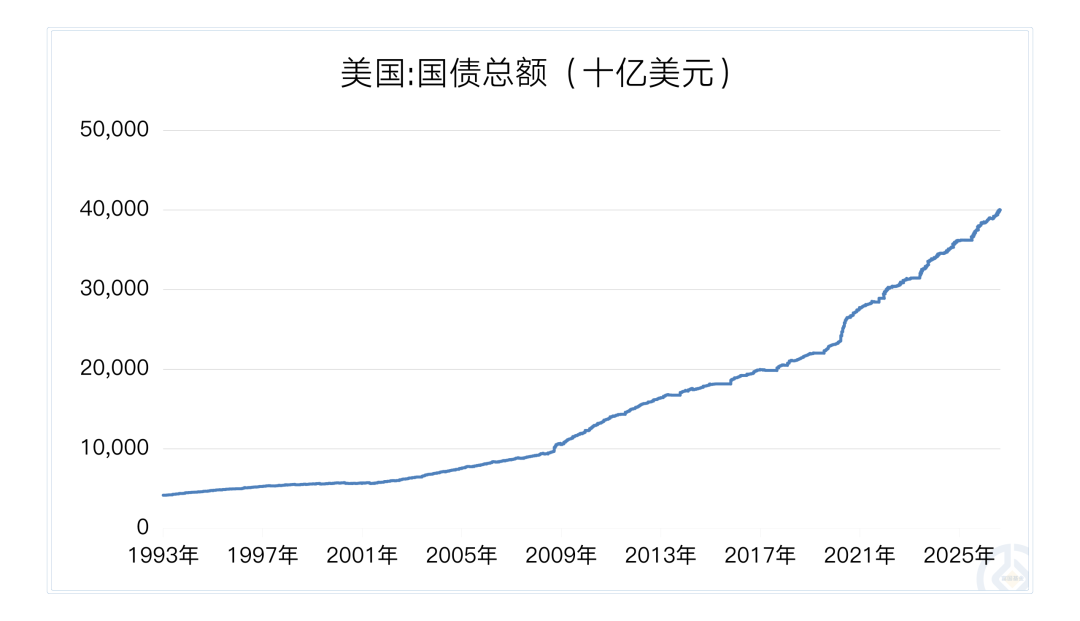
来源:美国财政部,Wind,截至2026年8月31日。
市场对此并非没有感知。尽管短期交易仍围绕利率政策展开,但长线资金已经在逐步定价美债的信用风险。
正是在储备安全重估与美债信用隐忧两大长期因素的共同驱动下,黄金以其天然不依附于任何主权信用、不存在交易对手风险,同时全球普遍可兑换的属性,开始被重新定价。全球央行开启了一轮持续的购金潮,成为支撑金价核心的结构性力量之一。
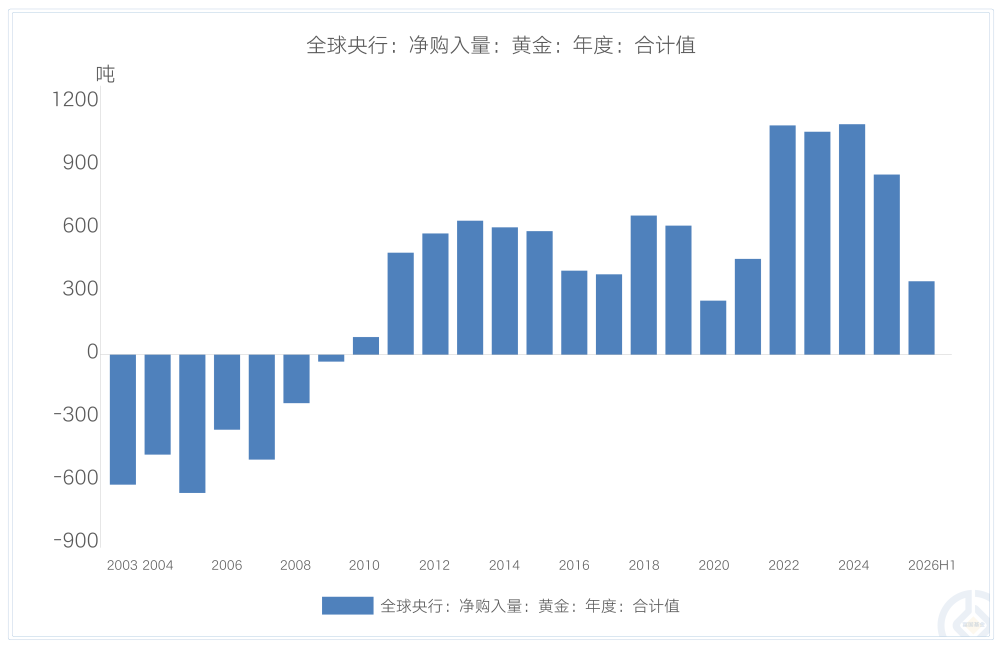
来源:Wind,截至2026年6月30日。
而与投机资金不同,央行购金属于战略配置需求,对短期价格波动不敏感。利率再高,该配置还是会配置;金价回调,反而更具性价比。
以我国为例,截至2026年9月末,我国央行黄金储备2410吨,已连续第23个月增持,但在整体官方国际储备中占比仍不足10%,而全球平均占比接近 28%,未来战略配置的提升空间依旧广阔。
值得关注的新动向是,随着美国长周期债务压力逐步暴露,越来越多欧美长线机构也开始加入增持黄金的行列。根据世界黄金协会在10月7日发布的数据,尽管美联储加息,全球黄金ETF在9月单月仍然吸引了约100亿美元流入,推动第三季度净流入达到创纪录的310亿美元。
全球资金看待黄金的底层逻辑,正在慢慢趋同。
加息周期里,黄金还值得关注吗?
说到这里,再回到最开始的问题:美联储重启加息的周期里,黄金还值得关注吗?
短期来看,金价的压力客观存在。美联储政策转向鹰派,美债收益率维持高位,黄金的持有成本上升。四季度美国通胀数据、非农就业报告以及美联储官员的表态,都可能引发利率预期的反复,金价大概率仍会维持高波动状态,不排除因为超预期的经济数据出现阶段性回调。
但如果把视线拉长,各位客官会发现支撑黄金的底层逻辑没有变:
地缘格局调整下,储备资产安全性重估的趋势没有变;
美债高赤字、高债务的长期问题没有变;
全球各国外汇储备多元化配置、持续增持黄金的大趋势没有变。
这些长周期的变量,不会因为一次加息、一次议息会议就逆转。只要这些逻辑还在,黄金就依然是资产组合里那个合格的“压舱石”。
回到普通人的落脚点,看懂了宏观定价,该如何落地到家庭资产配置中?
1
第一,明确资产定位:黄金不是“暴富工具”。根据世界黄金协会数据,全球黄金存量年均开采增量仅约1.6%,远低于信用法币扩张速度。这种极低的供给弹性决定了其抗通胀与抗信用贬值的本色。在现代资产组合中,可以考虑配置一定比例的黄金资产,核心功能在于平抑股债波动,充当组合的“减震器”。
2
第二,操作策略上:拉长周期,善用定投,规避追涨。鉴于金价受美联储议息会议、地缘博弈等短期事件扰动极大,单笔追高极易承受剧烈回撤。

四季度的行情刚刚拉开序幕,美联储的政策可能还会变,市场的情绪或也还会反复。与其每天追着消息追涨杀跌,不如停下来想想:你的组合里,有没有一块足够重的压舱石?
毕竟,走得快不重要,走得稳,才能走得远。
风险提示:基金有风险,投资须谨慎。本产品由富国基金管理有限公司发行与管理,代销机构不承担产品的投资、兑付责任。金ETF富国属于黄金ETF,主要投资对象为黄金现货合约,其风险收益特征与国内黄金资产的风险收益特征相似,不同于股票型基金、混合型基金、债券型基金和货币市场基金。金ETF富国表现与黄金价格相关性较高,需承担金价波动带来的相关投资风险;同时金ETF富国为交易型开放式基金,敬请关注基金份额二级市场交易价格折溢价、基金份额赎回对价的变现、投资者申购或赎回失败等交易型开放式基金的特定风险。富国上海金ETF联接基金的目标ETF为富国上海金ETF,目标ETF主要投资对象为黄金现货合约,故上海金ETF联接基金风险收益特征与目标ETF相似,即与国内黄金资产的风险收益特征相似,不同于股票型基金、混合型基金、债券型基金和货币市场基金。敬请关注投资黄金主题基金的特有风险。请投资者详细阅读产品法律文件,根据自身风险承受能力审慎决策。经富国基金评定,金ETF富国及其联接基金的风险等级为R3中风险,适合风险承受能力为C3及以上的投资者。
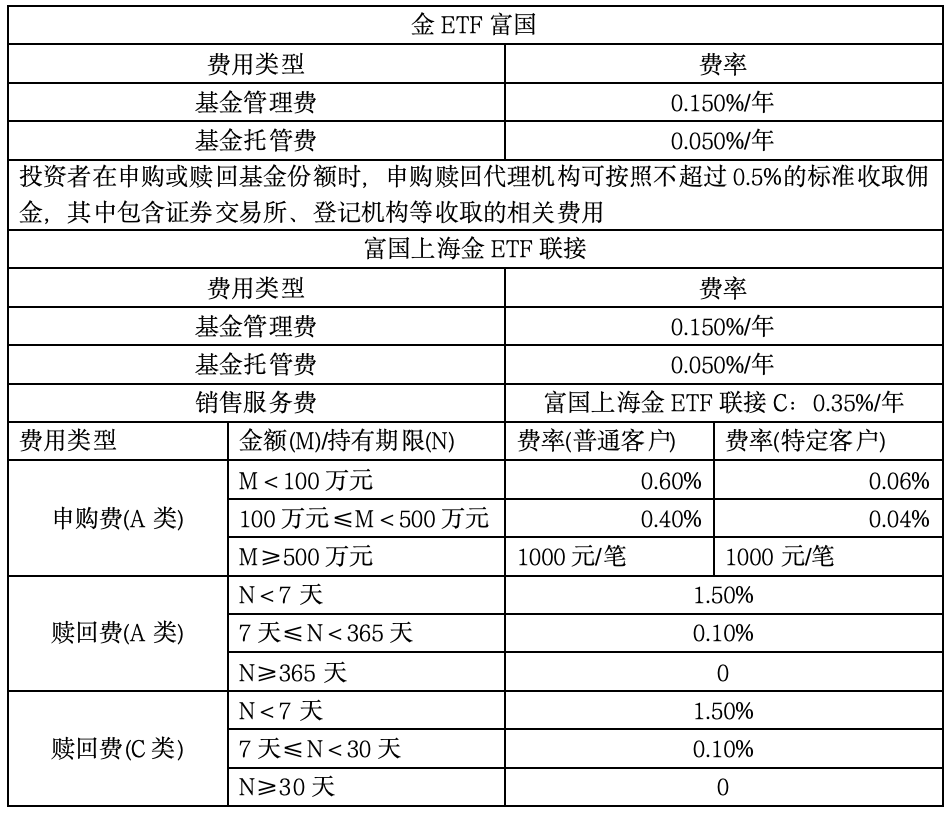
本基金C类基金份额不收取申购费用,赎回费用在投资者赎回基金过程中收取。特定客户的具体含义请见《招募说明书》相关内容。
-# 日富一日 金价重估-

各位客官,你会考虑配置金ETF作为组合压舱石吗?欢迎留言分享~
投资有风险,基金投资需谨慎。
在投资前请投资者认真阅读《基金合同》《招募说明书》等法律文件。基金净值可能低于初始面值,有可能出现亏损。基金管理人承诺以诚实守信、勤勉尽责的原则管理和运用基金资产,但不保证一定盈利,也不保证最低收益。过往业绩及其净值高低并不预示未来业绩表现。其他基金的业绩不构成对本基金业绩表现的保证。
以上信息仅供参考,如需购买相关基金产品,请您关注投资者适当性管理相关规定、提前做好风险测评,并根据您自身的风险承受能力购买与之相匹配的风险等级的基金产品。
(来源:富国基金)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。