短债理财哪家稳?多家理财子交出“零回撤”答卷

9月末,央行落地结构性降息,节后财政与货币协同发力,跨季资金面平稳叠加宽松预期升温,债市延续震荡走牛格局。超长端与中长久期领涨,信用利差压缩至历史低位,机构配置需求与避险情绪共同支撑债券市场走强。
当前债券市场处于震荡偏强、阶梯分化的阶段,结构性政策与宽松预期交替主导节奏。Wind数据显示,截至2026年10月9日,中债-综合指数(财富)近一年累计涨幅约7.5%,近一月上涨0.05%;中证全债指数同期累计上涨约6.8%,近一月微涨0.01%;中债-30年期国债财富(总值)指数近一年涨幅约9.5%,跑赢综合指数,凸显超长端配置价值。
债市的暖意,正沿着净值曲线传导至短债理财产品的业绩表现中。南财理财通数据显示,截至2026年10月7日,理财公司发行的成立满1年且投资周期在3个月以内(含)的公募纯固收产品整体业绩表现稳健,加权年化收益率中位数约1.47%,90分位约2.14%,近一年年化收益率中位数为2.06%,90分位约2.94%。。
在低利率与高波动并存的环境下,短期限纯固收产品正成为理财市场“稳”字当头的典型代表。收益虽不惊艳,但在流动性、回撤控制与收益确定性之间找到了一个务实的平衡点。
谁在领跑?
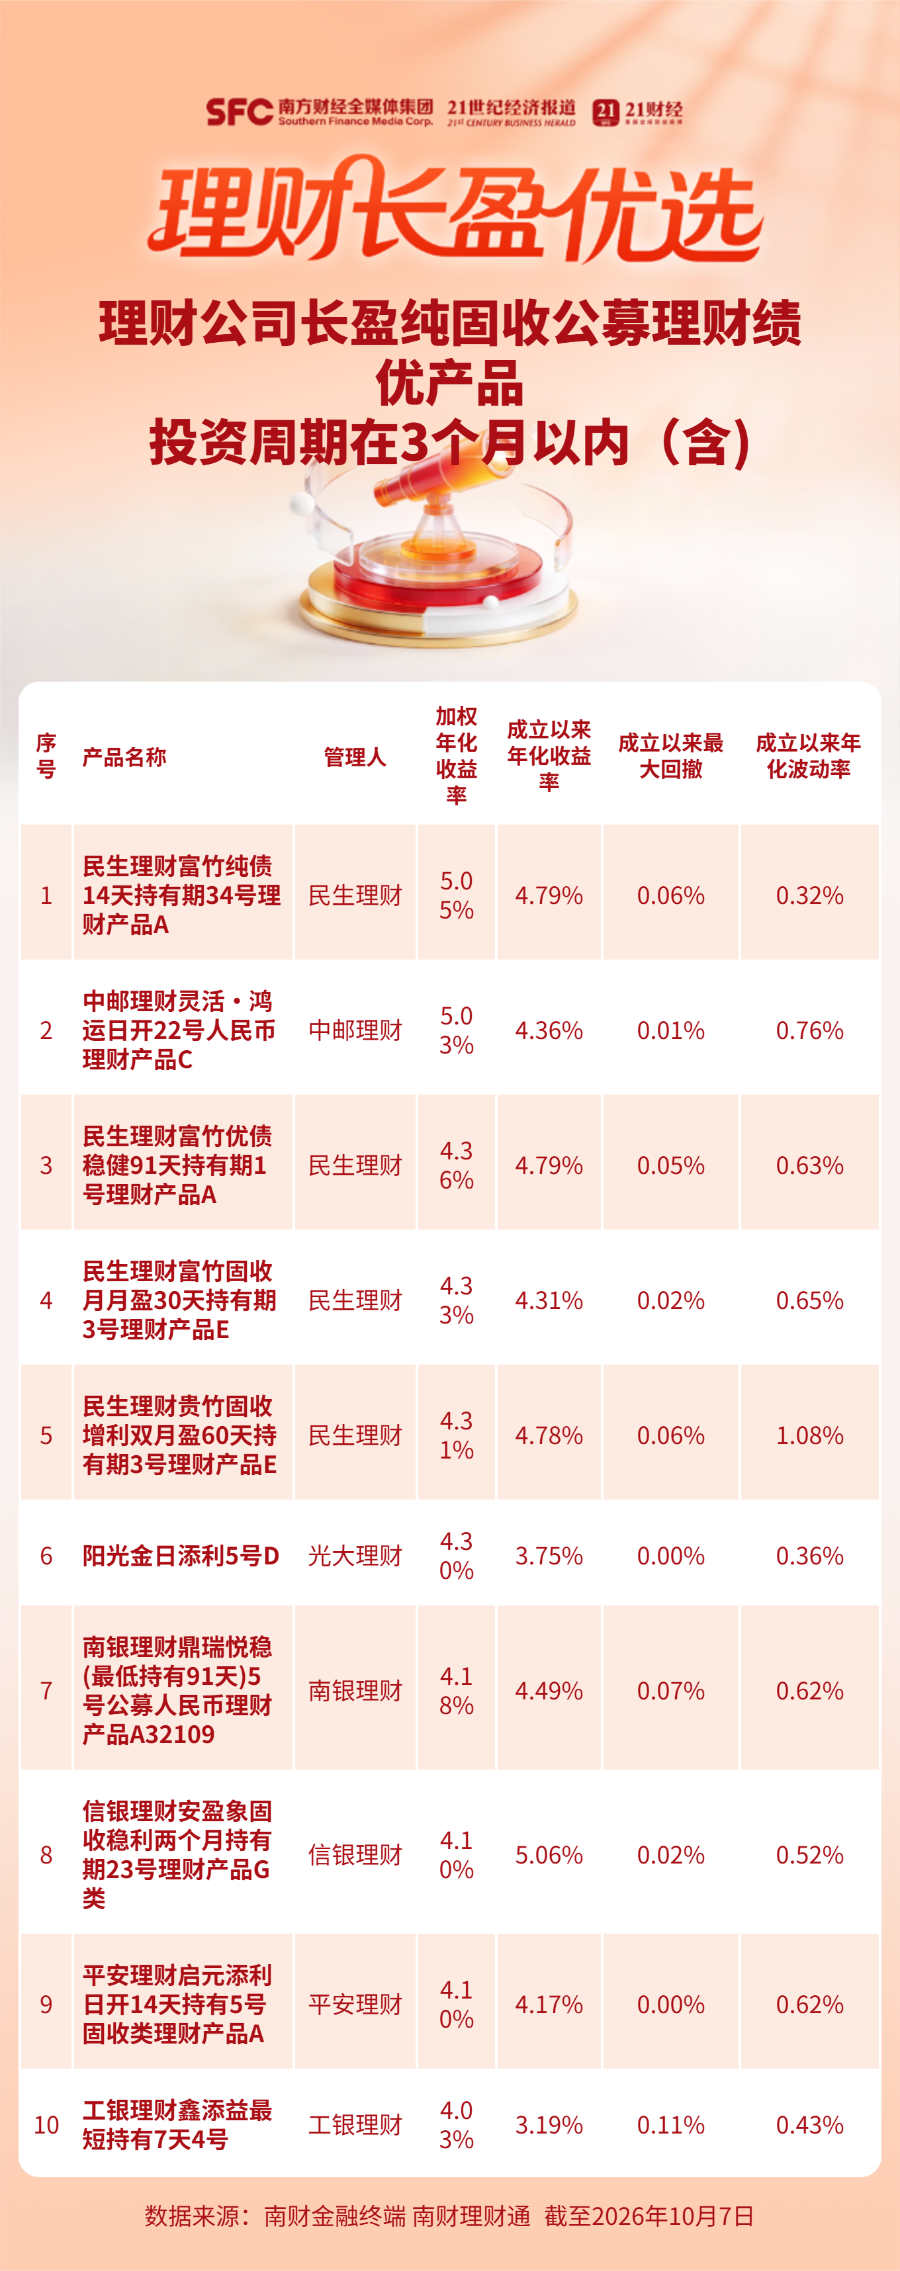
数据说明:产品统计范围为理财公司发行的成立满1年且投资期限在3个月以内(含)的公募纯固收类产品。加权年化收益率计算公式为“5%×近1月年化收益率+10%×近3月年化收益率+15%×近6月年化收益率+30%×近1年年化收益率+40%×成立以来年化收益率”。
在具体产品表现上,短期及超短期产品实现了收益与流动性的良好平衡。
1天持有期产品中,中邮理财“灵活·鸿运日开22号人民币理财产品C”加权年化收益率为5.03%,成立以来最大回撤仅为0.0097%,成立以来的卡玛比率高达447.22;光大理财“阳光金日添利5号D”加权年化收益率为4.30%,成立以来实现零回撤。
14天持有期产品中,民生理财“富竹纯债14天持有期34号理财产品A”加权年化收益率达5.05%,成立以来年化收益率为4.79%;平安理财“启元添利日开14天持有5号固收类理财产品A”加权年化收益率为4.10%,同样实现成立以来零回撤。
30天至91天持有期产品方面,收益表现整体平稳。民生理财“富竹固收月月盈30天持有期3号理财产品E”加权年化收益率为4.33%,卡玛比率达216.74;民生理财“贵竹固收增利双月盈60天持有期3号理财产品E”加权年化收益率为4.31%,成立以来年化收益率为4.78%。
91天持有期产品中,民生理财“富竹优债稳健91天持有期1号理财产品A”加权年化收益率为4.36%,成立以来年化收益率为4.79%;南银理财“鼎瑞悦稳(最低持有91天)5号公募人民币理财产品A32109”加权年化收益率为4.18%,成立以来年化收益率为4.49%。
一只14天持有期产品的回撤控制术
南财理财通数据显示,民生理财“富竹纯债14天持有期34号理财产品A”成立于2025年6月,自2026年8月24日起,产品业绩比较基准由1.80%—2.40%调整为“中国人民银行公布的七天通知存款利率×80%+中债-新综合全价(1年以下)指数收益率×20%”。
风险控制方面,近一年来看,产品净值增长率达4.95%,年化波动率仅为0.31%,最大回撤控制在0.01%的极低水平,夏普比率高达11.57。拉长周期看,今年以来产品净值增长率为4.15%,期间最大回撤为0,成立以来的最大回撤也仅为0.06%,实现了净值的平稳向上。
截至2026年上半年末,该产品期末穿透后的持仓呈现出极高流动性的特征。底仓资产方面,银行存款、结算备付金等现金类资产合计占比高达85.38%,为组合提供了充足的流动性缓冲与安全垫;其他资产占比14.62%。
结合运作分析来看,该产品日常主要投资于利率债、中高等级信用债,期末时点或出于流动性管理及风险防范考量进行了仓位调整。
回顾行情,2026年上半年,债券市场整体呈现“上有顶,下有底”的震荡走强格局,多数期限国债收益率下行。产品整体运作方向以防范市场风险为主,适时挖掘品种机会,持续保持中低久期、中低杠杆的组合配置策略。
一只日开产品近乎“零回撤”
中邮理财“灵活·鸿运日开22号人民币理财产品”同样成立于2025年6月,也于2026年8月切换了业绩比较基准,当前业绩比较基准为“中国人民银行公布的个人活期存款利率×60%+中证同业存单AAA指数(税后)收益率×40%”。
截至2026年10月7日,该产品在不同统计周期内均实现了正收益,且净值曲线平滑,风险控制表现极佳。
从收益表现来看,产品今年以来净值增长率为4.23%,年化收益率达5.66%;近一年净值增长率为4.74%,年化收益率为4.74%。
在短期维度上,产品近一月、近三月、近六月的净值增长率分别为0.57%、1.78%和2.85%,对应年化收益率分别为6.32%、7.07%和5.66%,短期收益弹性表现亮眼。自成立以来,产品累计净值增长率达5.68%,年化收益率为4.36%。
得益于极低的波动与回撤,产品的风险调整后收益指标表现优异。近一月、近三月、近六月的夏普比率分别高达9.34、6.44和5.44;近一年、今年以来和成立以来的夏普比率也分别达到3.99、4.71和3.82,在承担极小下行风险的同时,获取了稳健的超额回报。
作为一只纯固收日开产品,该产品在运作中呈现出典型的稳健底仓、灵活调整特征。今年以来,在固收市场阶段性波动的背景下,产品最大回撤依然控制在1个基点以内,净值修复能力较强。
资产配置上,该产品主要投资于信用评级较高、流动性较好的债券类资产。或受季末时点影响,截至2026年上半年末,产品现金及银行存款占比100%,前十大持仓均为他行存款。
在低利率环境延续、权益市场波动加剧的背景下,较短投资期限的纯固收理财产品,以低回撤、高流动性和可预期的收益,为投资者提供了一种稳妥的资产配置选择。对于追求资金灵活性与安全性兼顾的投资者而言,这类产品给出的,正是一个“不折腾”的答案。从上述绩优产品的表现亦可窥见,短债赛道的竞争,未必是比谁跑得快,而是比谁走得稳。
(作者:薛茹云 编辑:唐曜华)
《机警理财日报》是南方财经全媒体集团、21世纪经济报道旗下投资理财、财富管理特色栏目,旨在帮投资者守好“钱袋子”,并创造更高的行业价值。
机警理财,机智投资,敬请关注!
(声明:本内容为行业研究和数据分析,数据仅反映统计区间内的历史业绩,不预示未来表现,不构成对任何金融产品的投资建议或购买推荐,亦不构成任何形式的理财产品营销。本专栏系列文章系独家原创,抄袭必究,转载请联系作者。)