险资砸盘科技股?百亿私募冠军开炮了
来源:金融界
10月11日,百亿私募海南希瓦创始人梁宏的一封周报,刷爆了资本圈。
这位以犀利著称的私募大佬,干了一件很多同行不敢干的事——公开吐槽险资。
他说,某些保险资管巨头,7月高位买了一堆科技股,9月下旬又大幅减仓止损。“这种大机构追涨杀跌操作实在令人费解。”
翻译一下:险资,你身为压舱石,怎么比散户还慌?
1
从风光到承压,梁宏公开怼险资
吐槽之前,梁宏先公开自家业绩底牌。
梁宏透露,旗下多数基金本周预计净值下跌超过2%,从6月最高点回撤已经超过20%。
累计20%的回撤,放在百亿私募身上,确实不是小数目。以希瓦小牛19号为例,6月年内收益率一度超58%,如今只有27.43%,收益直接腰斩。
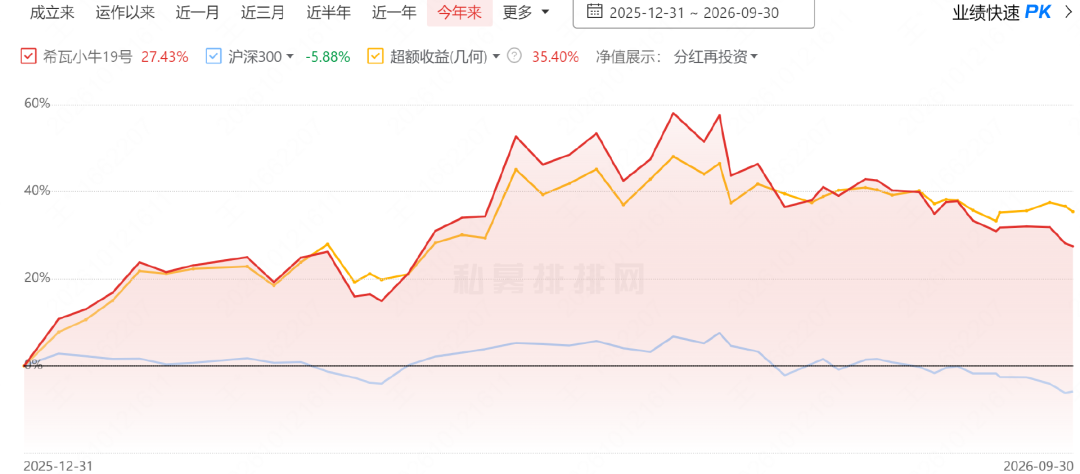
希瓦小牛19号年内走势
从50%到回撤超20%,中间只隔了三个多月。就在上半年,梁宏还是百亿私募创始人里的收益冠军。
私募排排网数据显示,梁宏以50.03%的上半年收益大幅领跑百亿私募创始人榜单,进化论王一平37.70%紧随其后,但斌、朱晓康等收益均超20%。
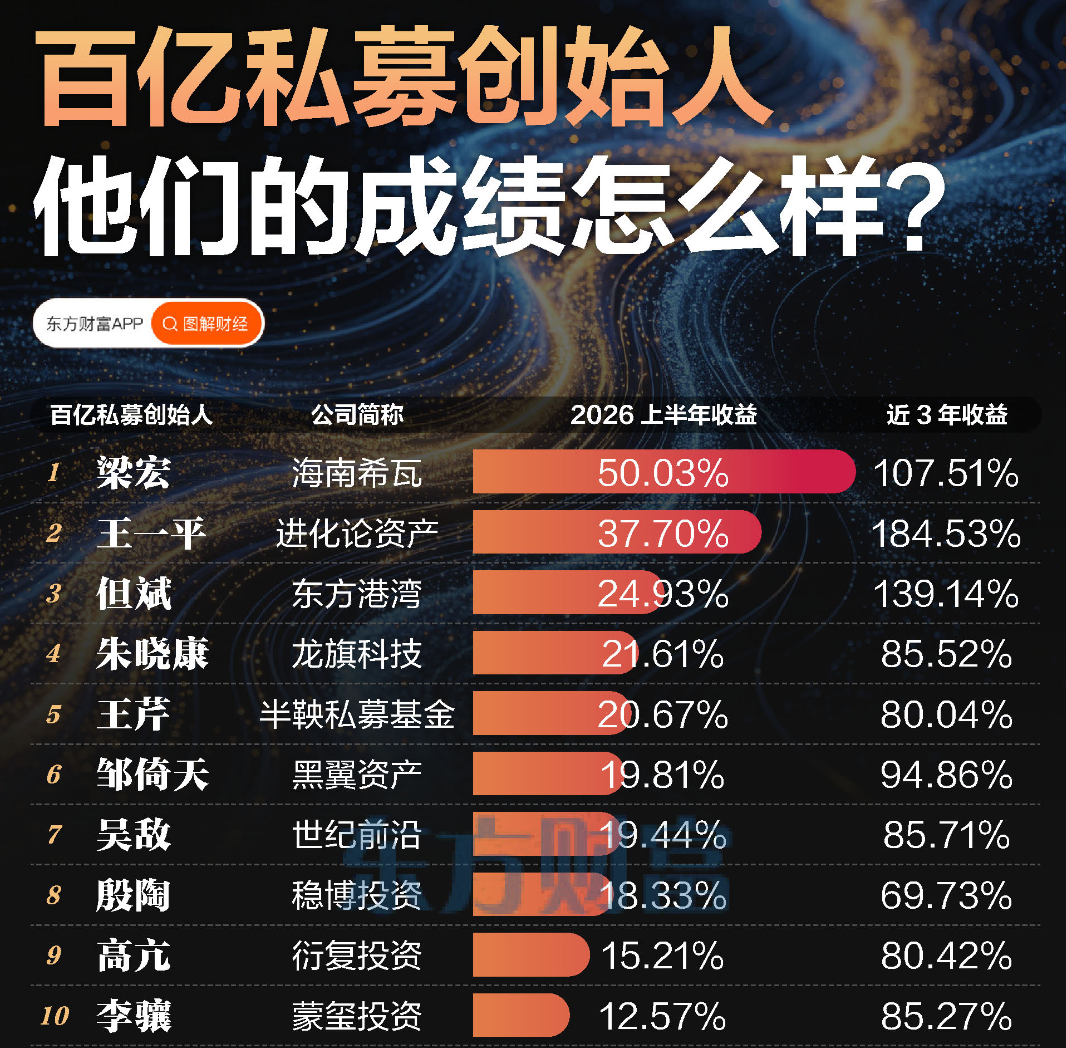
若按公司旗下产品收益均值口径,海南希瓦上半年均值也达到36.10%,在百亿主观私募中排名前列。
拉长周期看,梁宏近3年收益107.51%,长期回报也是翻倍级别。
这也是这封周报能引发广泛共鸣的核心:上半年风头最盛的百亿私募,如今同样深陷回撤的煎熬。
他如实披露了近几个月的调仓:受监管规则限制,美股个股只允许卖出、不能新建买入。希瓦陆续清仓美股存储标的,保留20%晶圆制造仓位,转而布局港股互联网、晶圆制造以及A股科技股,押注估值修复和成长空间。
结果事与愿违。买进去的港股和A股科技股,9月继续被流动性冲击和情绪杀跌。而他保留的那只美股重仓股,同期创出历史新高。这次跨市场调仓,反而放大了净值的波动。
梁宏的核心判断很明确:跌,不是基本面的事,是资金面的事。
AI产业发展逻辑没有改变,美股GPU龙头甚至都创了新高,但国内同样的公司,股价就是一路往下走。他直言,“国内资金面情况不好,的确出乎我意料”。
言下之意,选股逻辑没问题,是市场资金不给行情。
这个判断只能说一半成立。科技股下跌确实有资金面压力,美联储降息节奏反复、外资流出、存量博弈缺乏承接。但另一半是,他自己也承认A股不少科技股当初“有泡沫”。泡沫挤掉的时候,谁在里面都得挨刀。
至于他说的“险资7月追涨、9月割肉”,外界目前没有看到哪家险资回应,真实性是个问号。但中泰证券的研报,侧面给出了一些佐证。
2
科技股回调,险资到底卖了多少?
10月11日,中泰证券分析师徐驰、张文宇发布策略报告《科创跌破年线,筹码出清情况如何?》,拆解了A股相对海外走弱背后的内部资金抛压来源。
报告直接定调:本轮卖盘主要来自保险和固收+。
两位分析师通过观察9月以来的资金结构,基本排除了杠杆、量化、散户、外资和长线资金成为主要卖方的可能。
公募的卖压已经释放得比较充分:成交额前5%个股的交易集中度,已从六七月接近54%的高位回落至约43%的历史中枢。
真正还在卖的是险资和固收+。二季度它们集中增配科技,与科技板块的相关性已从高位回落约七至八成,但仍高于2025年常态水平约两至三成,对应新增科技仓位可能尚有20%至30%待消化。
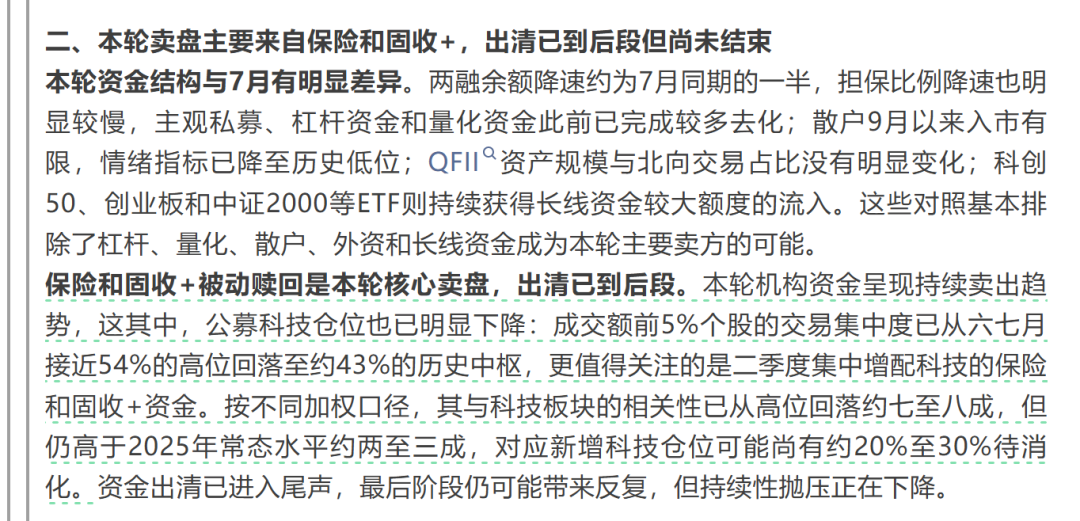
也就是说,险资出清已到后段,但尚未结束。
这就有意思了。险资在资本市场里的角色,本来是“聪明钱”“长线资金”“压舱石”。但从中泰的数据看,二季度追进科技,三季度撤出来,操作节奏跟散户没什么两样。
梁宏说“令人费解”,但站在险资的角度,未必费解。保险资金的负债久期超10年,长周期考核改革2025年7月已发布,但旧考核惯性仍在,季度排名、年度绝对收益,层层压下来。科技股涨的时候,不配就落后同行;跌的时候,不砍就报表难看。
考核压力面前,长期主义是奢侈品。
更关键的是,险资卖科技股,压力本来就小。险资每100块钱里,差不多50块是债券,10块出头是股票,科技股只是股票里的一小部分。赚了是锦上添花,割了也只是皮毛伤。
但公募和私募不一样,权益就是他们的主要身家,回撤20%就是实打实的痛。险资的“追涨杀跌”,是考核逼出来的被动动作,公募私募的“左侧硬扛”,是没得选的背水一战。压力不同,姿态自然不同。
梁宏的吐槽,本质不是指责险资投资能力差,而是点破市场里这种资金结构的不对等。
公募这边,今年4月中基协发布《基金管理公司绩效考核管理指引》,基金投资收益指标中,3年以上中长期指标权重下限不低于80%,考核直接绑定基金经理薪酬。
7月科技股回调后,不少上半年翻倍的科技主题公募放开申购,传递出看好板块长期价值的信号。
3
中信证券喊“别急”,但前提是什么?
市场的另一端,券商龙头中信证券也坐不住了。
就在几天前,中信证券发了一篇《别急》,核心观点就一句:A股不贵,但便宜不是上涨的理由,只是安全垫。
客观讲,这个判断没毛病。创业板指市盈率35.83倍,历史分位20.90%,确实在低位。科创50估值125倍,分位78.85%,悬在高位。
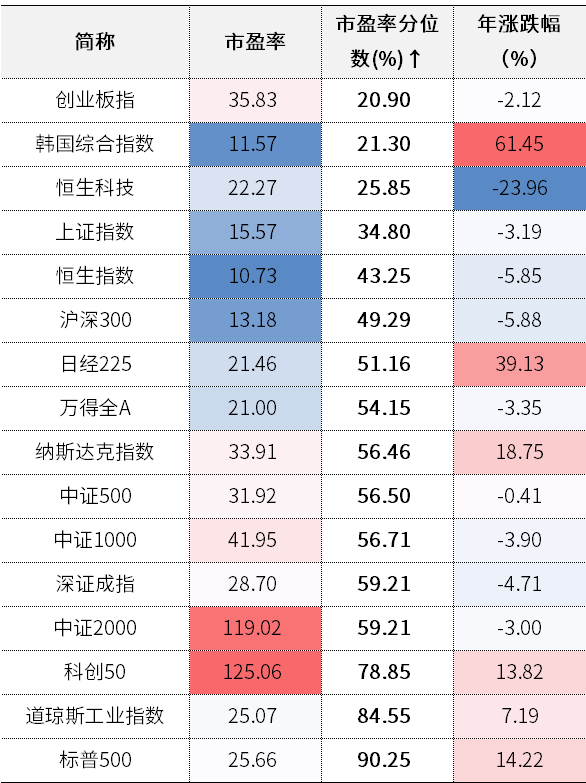
数据来源:Wind,中信证券整理,截至2026年10月7日
但“别急”两个字,有一层潜台词:估值安全垫,对满仓被套的投资者,只能起到心理安慰;对空仓观望者,才是潜在机会。
梁宏表态,如果产品继续下跌,希瓦会开启新一轮自购;险资用减仓行动,收缩科技板块配置;券商在市场最难受的时候出来喊话。
三个角色,三种姿态。
普通投资者围观这场资本博弈,最大的收获是看清了一件事:
这个市场里,没有谁天生就是长期主义者,所有长期信仰,都要在考核、风控、负债等约束下,接受行情检验。
(来源:金融界 编辑:家俊辉)