3800是底吗?


来源:ETF和LOF圈
摘 要
1、3800 点附近存在大体量资金承接,底部区域或逐步确认,但过程仍会反复,10 月大概率震荡分化。四季度是政策发力的重要窗口期,政策预期升温将成为市场反弹的核心催化剂。9月29日出台贴息降息组合拳,旨在稳地产、稳基建、稳民企、促科技,回应了经济压力之下增量政策的必要性,预计后续更多增量政策也应会“及时谋划”。建议投资者关注中证 A500ETF(159338),其行业均衡的特性在当前不确定性环境下容错率更高,长期资金可分批布局。
2、近期国际金价回升至 4200 美元 / 盎司附近,美债收益率、美元指数边际走弱,叠加美国就业数据降温,美联储 10 月加息预期回落,压制金价的利空有所缓释。国内央行连续 23 个月增持黄金,全球央行购金形成中期支撑。黄金股前期调整充分,矿企成本刚性,有望迎来金价反弹与三季报业绩兑现的双击行情。重点关注 10 月美联储议息会议,看好黄金及黄金股配置机会,可关注黄金 ETF(518800)、黄金股 ETF(517400)。
3、煤炭板块兼具红利资产的防御属性与旺季业绩弹性,攻守兼备,是市场震荡环境中稀缺的配置品种。煤企现金流充裕、资本开支有限,高分红特征突出,在科技主线赚钱效应减弱、市场资金寻求避风港时具备天然吸引力。煤炭ETF(515220)作为全市场唯一的煤炭ETF,一键布局板块龙头企业,对煤炭感兴趣的投资者可持续保持关注。
正 文
本周市场探底回升,中证 A500 跌1.34%,万得全 A 跌1.43%。本周日均成交额约1.8万亿元,较节前一周放量约2700亿元。中信一级行业方面,煤炭、传媒、纺织服装板块领涨,电子、通信、机械板块领跌。
本周 A 股节后复市先抑后扬,市场并未定价海外科技基本面利好,反而集中消化油价冲高、美债利率高位的外部压制,高股息与资源品抗跌性凸显。周四三大指数高开低走集体收跌,沪指跌 0.79%,深证成指跌 2.07%,创业板指跌 3.15%,午后跌幅持续扩大。全市场超 3500 只个股下跌,科技成长成为杀跌主力,光芯片板块深度调整,长光华芯、源杰科技等多股跌停,石油、煤炭等能源板块逆势走强,工商银行、中国银行盘中股价双双创出历史新高。周五市场早盘延续弱势下探,科创 50 盘中跌超 4%;午后抄底资金集中进场推动 V 型反转,三大指数尾盘集体收红。全市场超 3200 只个股上涨,文化传媒板块全天领涨。
政策方面,10月9日,财政部安排使用5500亿元地方政府债务结存限额。
本次动用结存限额,主要旨在应对当前地方财政收支和经济下行压力,是四季度稳增长增量政策的关键一环,此前9.28国常会也已明确部署。具体看,5500亿元分为3000亿元一般债和2500亿元专项债,分别侧重基层财力保障和扩大有效投资。国盛证券指出,本次增量资金安排,再叠加三季度以来财政支出持续提速,四季度GDP将获进一步支撑,对应看全年“保4.5%”应已无忧。不过,考虑到本次超过一半的额度用于补充基层财力,直接用于项目投资的规模相对有限,且从债券发行到形成实物工作量仍需一定时间,对经济的拉动可能更多体现为托底而非强刺激。需注意的是,截至2025年底,地方政府债务结存限额约1.16万亿,本次盘活5500亿后,仍有约6100亿结存限额,指向后续财政扩张仍有空间。往后看,政策有望推动四季度投资降幅收窄,但投资能否明显企稳,还需关注资金实际使用效率、项目储备情况,以及后续财政增量政策的接续力度。
本周美股三大指数全线上涨,延续了国庆假期前后的修复行情。周初受9月非农数据大幅不及预期、美联储加息预期降温的提振,市场情绪回暖,纳指周一上涨1.05%;周中在美联储会议纪要偏鹰、中东局势骤然升级推升油价、以及AI算力板块获利回吐的扰动下,指数一度回落,纳指周四单日下跌1.25%;但周五再度企稳反弹。全周来看,标普500上涨1.15%收于7811.54点,纳斯达克指数上涨0.64%收于27366.17点,道琼斯工业指数上涨0.93%收于51654.95点。值得注意的是,英伟达本周突破5月历史高点、刷新历史新高,市值重返5.8万亿美元,逼近全球首家6万亿美元市值公司,成为市场最强主线。
本周海外AI领域迎来密集重磅事件,堪称"AI超级周"。英伟达股价突破历史新高,市值逼近6万亿美元,并将股票回购授权扩大1500亿美元至总计2350亿美元,同时宣布DGX Spark 64GB将于10月23日发售(可在本地运行最高1000亿参数模型),AI算力需求前景信心显著回归。OpenAI动作频频,GPT-6向全球约12亿ChatGPT用户全量推送;启动约300亿美元新一轮融资(投前估值约1.4万亿美元);披露年化营收约500亿美元(低于此前流传的700亿美元),谷歌发布Gemini 4 Argon旗舰模型(输出token提升至百万级),同时大幅收紧Gemini免费用户权限。
美联储9月会议纪要于10月7日公布,整体偏鹰、多数官员认为年内还需再加息一次;但9月非农仅新增2.9万人、大幅不及预期,叠加多位官员(鲍曼、威廉姆斯等)暗示10月暂停加息,市场对10月28日加息的概率定价已从此前的约70%骤降至约18%。周初法德10年期国债利差快速走阔至约150个基点,创2012年欧债危机以来新高,法国财政赤字与政治僵局引发债市抛售,美元指数随之突破102关口、创年内新高。地缘与能源方面,特朗普称对伊朗下一步行动"进展顺利",胡塞武装与沙特冲突持续,G7宣布释放1亿桶战略石油储备以平抑油价,中东局势与油价仍是全球风险偏好的核心变量。
沪指 3800 点附近存在机构体量资金承接,宽基 ETF 在指数深跌时放量显现 “越跌越买” 特征,底部区域正逐步确认,但修复过程仍有反复,10 月市场大概率维持震荡分化格局。四季度是政策发力的重要窗口期,政策预期升温将成为市场反弹的核心催化剂。9月29日出台贴息降息组合拳,旨在稳地产、稳基建、稳民企、促科技,回应了经济压力之下增量政策的必要性,预计后续更多增量政策也应会“及时谋划”。
对于希望把握四季度政策与盈利双重修复行情、同时规避个股与单一赛道集中风险的投资者,中证 A500ETF(159338)是均衡配置的优选工具,其均衡覆盖各行业龙头,在当前不确定性环境下容错率更高,可采取逢低分批的方式参与。
近期国际金价重回 4200 美元 / 盎司关口。伴随美债收益率自高位回落、美元指数边际走弱,压制金价的核心利空阶段性缓释。美国 9 月非农就业数据显著不及预期,新增就业仅 2.9 万,CME 美联储观察工具显示 10 月加息概率已回落至不足 20%,市场对加息利空的定价已相对充分,金价迎来短期修复窗口。
中期来看,央行购金持续构筑坚实底部。据央行 10 月 7 日官方数据,中国黄金储备已连续 23 个月增持,9 月末储备规模达 7747 万盎司,环比增持 74 万盎司,增持力度进一步扩大。全球央行储备多元化趋势延续,长期配置资金成为金价的核心托底力量。
黄金股层面,前期金价回调至两个月低位,板块同步调整较为充分,估值压力得到有效释放。在金价中枢同比大幅抬升的背景下,黄金采选冶炼企业具备 “量价齐升、成本相对刚性” 的经营杠杆,利润弹性显著大于金价本身;从中报验证来看,头部矿企净利润增速普遍跑赢金价涨幅,三季报业绩确定性较高,板块有望迎来 “金价反弹 + 业绩兑现” 的戴维斯双击。
展望后市,美元信用风险缓释、央行储备结构性购金仍将抬升黄金估值中枢。节奏上,10 月美联储议息会议是下一个关键验证节点,后续重点观察美债收益率是否见顶回落、美元指数能否趋势性转弱,以及金价能否站稳关键整数关口。对黄金股而言,板块前期回调后估值处于合理区间,若金价震荡中枢上移,其盈利弹性将持续兑现,超额收益有望延续。
配置层面,看好黄金配置价值的投资者可关注黄金 ETF(518800),紧密跟踪金价走势,流动性优、交易成本低;若看好金价上行周期中的盈利弹性,黄金股 ETF(517400)可一键布局黄金全产业链,充分捕捉矿企业绩释放的超额收益。
供给端的强约束是本轮煤炭行情最坚实的支撑。运输环节同样趋紧,大秦线自10月7日起开展为期20天检修,日均调入量减少约20万吨,预计影响港口调入约400万吨,优质市场煤资源紧缺格局强化。中长期看,《煤炭工业发展"十五五"规划》明确煤炭兜底保障定位,提出到2030年大型现代化煤矿产能比重提升至87%,先进产能加速集中,行业供给格局持续优化,龙头企业竞争优势不断巩固。
进入四季度,冷空气降温效应显现,北方部分地区提前降雪供暖,电厂冬储补库需求由预热转向实质启动,采暖季需求确定性上行。海外方面,厄尔尼诺影响下欧洲遭遇持续高温酷暑,俄乌冲突与美伊冲突反复推升国际能源价格中枢,纽卡斯尔动力煤价格创阶段性新高,油气与煤炭的能源替代逻辑重新被交易,全球煤炭供需偏紧预期不断强化,海内外价格共振为板块行情提供持续催化。
煤炭板块兼具红利资产的防御属性与旺季业绩弹性,攻守兼备,是市场震荡环境中稀缺的配置品种。煤企现金流充裕、资本开支有限,高分红特征突出,在科技主线赚钱效应减弱、市场资金寻求避风港时具备天然吸引力。煤炭ETF(515220)作为全市场唯一的煤炭ETF,一键布局板块龙头企业,对煤炭感兴趣的投资者可持续保持关注。
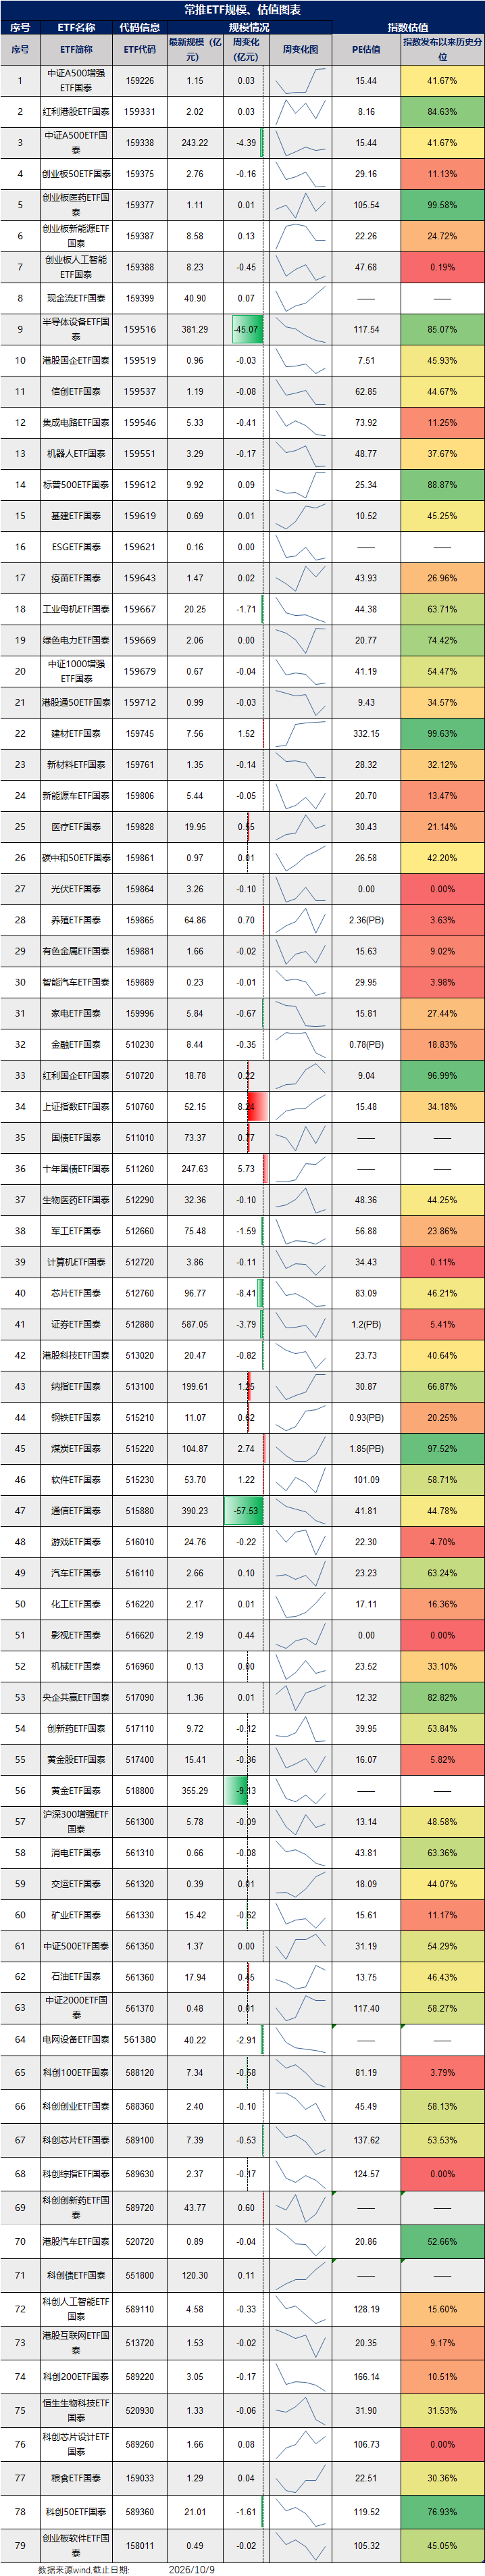
最后附常推ETF图
今天就这样,白了个白~
风险提示
投资人应当充分了解基金定期定额投资和零存整取等储蓄方式的区别。定期定额投资是引导投资人进行长期投资、平均投资成本的一种简单易行的投资方式。但是定期定额投资并不能规避基金投资所固有的风险,不能保证投资人获得收益,也不是替代储蓄的等效理财方式。
无论是股票ETF/LOF基金/联接基金,都是属于较高预期风险和预期收益的证券投资基金品种,其预期收益及预期风险水平高于混合型基金、债券型基金和货币市场基金。
基金资产投资于科创板和创业板股票,会面临因投资标的、市场制度以及交易规则等差异带来的特有风险,提请投资者注意。
板块/基金短期涨跌幅列示仅作为文章分析观点之辅助材料,仅供参考,不构成对基金业绩的保证。
文中提及个股短期业绩仅供参考,不构成股票推荐,也不构成对基金业绩的预测和保证。
以上观点仅供参考,不构成投资建议或承诺。如需购买相关基金产品,请您关注投资者适当性管理相关规定、提前做好风险测评,并根据您自身的风险承受能力购买与之相匹配的风险等级的基金产品。基金有风险,投资需谨慎。
(来源:ETF和LOF圈)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。