A股“股王”易位!算力硬件集体大跌 银行股却扎堆新高 发生了什么?
来源:东方财富网
市场再现“冰火两重天”。
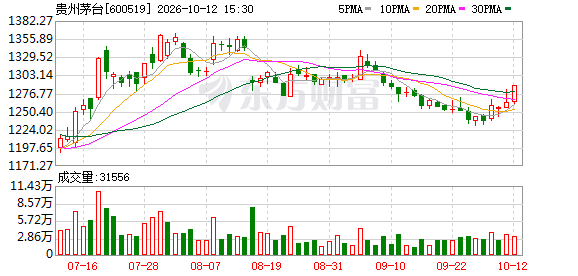
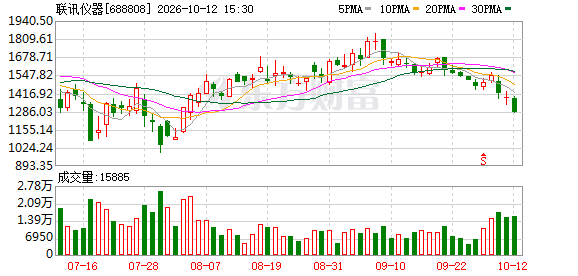
大盘午后震荡走低,深成指、创业板指均收跌超2%,全市场下跌个股超4300只。其中,算力硬件方向表现疲弱,覆铜 板、MLCC 、CPO概念 等领跌,联讯仪器 尾盘跳水痛失“股王”宝座。
市场“跷跷板效应”凸显
今日共有5股成交额超百亿元,其中,中际旭创 、新易盛 、长鑫科技 、东山精密 跌幅均在5%以上,工业富联 、源杰科技 、紫光股份 、长飞光纤 、风华高科 等多只热门股均大幅下挫;华正新材 、金安国纪 、宏昌电子 、星网锐捷 、兴发集团 等均跌停。
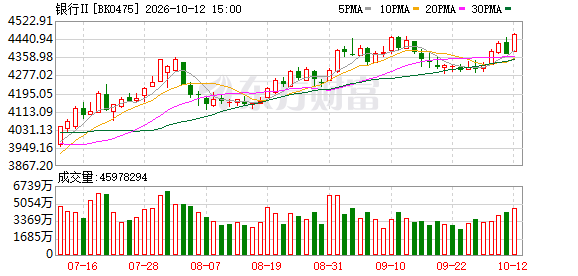
与之形成鲜明对照的是,在“跷跷板”的另一端,银行 板块逆势走强,工商银行 、建设银行 、中国银行 、中信银行 今日盘中集中创下股价历史新高 ,渝农商行 、重庆银行 均大涨近5%。
市场避险与防御特征同步显现——30年期国债期货 主力合约午后走高涨约0.5%。外围方面,亚太科技 股同步走弱,韩国KOSPI指数大跌3.65%,早盘一度涨1%的恒生科技指数转跌0.8%。
新增利空与存量博弈
据报道,美东时间10月9日,美国国际贸易委员会(USITC)宣布,就Vicor公司提出的专利侵权主张正式启动337调查,主要针对垂直供电系统(VPD)、相关组件及包含上述产品的计算系统,台达电子 、英飞凌、立讯精密 、工业富联等多家企业被列为被诉方。
对此,立讯精密回应称,所涉产品目前处于客户验证阶段、尚未量产,将积极应诉;工业富联方面亦已作出回应。
分析人士指出,337调查属知识产权 准司法程序、并非制裁措施,且涉事产品未量产,实际影响有限,但在板块情绪脆弱期仍被放大交易。
其二,前期利空尚未消化完毕。大摩关于FCC“65%美国含量”推演的研报影响仍在延续,光芯片降价传闻虽已被多家上市公司否认,但短期板块估值修复仍乏力。
此外,资金面相关叙事进一步加剧了筹码松动的担忧。10月11日,百亿私募海南希瓦创始人梁宏在最新周报中自述旗下基金近期回撤超20%,并称“我们了解到,某些保险资管巨头7月高位买入很多科技股,9月下旬却大幅度减仓止损”,相关表述周末在资本圈广泛传播。“高位筹码松动”的叙事与盘面形成共振。
值得注意的是,新华保险 近日举牌国泰海通 H股,持股比例升至20.24%。
当然,“跷跷板效应”本身是结果也是原因。在存量资金博弈格局下,高位科技赛道“失血”与低估值红利方向走强互为镜像:银行等红利资产持续吸金,反过来又加重了科技成长的资金分流。
短期扰动与市场再平衡?
对于银行股的持续新高,长江证券 在银行业周度追踪中表示,四季度仍是红利资产的重要配置窗口,年内高股息银行股仍有机会创新高,逻辑包括:资产荒背景下红利策略有效性延续、四季度银行将启动中期分红、低PB估值尚未充分反映经营周期变化。
关于科技板块,有机构认为,尽管近期科技赛道持续调整,但相关行业景气度依然较高,预计未来市场投资主线仍在科技板块;另有观点称,当前正值为年末“吃饭行情”积极布局的窗口期,AI产业趋势仍是最重要的方向。
其实在政策端近日也有利好传来,譬如上周五发布的《中共中央国务院关于发展新质生产力的意见》。对此,中国银河 证券最新研报指出,长期来看,本次顶层文件从产业主线定位、投融资机制完善、估值逻辑重塑等维度,对A股市场形成制度性重塑:
一是巩固新质生产力作为资本市场长期主线的地位,科技硬资产的长期定价权重抬升;二是强化创新溢价,引导市场估值体系向具备核心技术壁垒、持续研发投入、真实产业化能力的创新龙头集中;三是扩容耐心资本,优化资本市场投融资生态。
板块层面,该机构建议关注“卡脖子”硬科技、AI场景应用、能源绿色低碳、传统产业优化升级等配置线索。
展望后市,中金公司 认为,“科技+红利”的哑铃型配置结构重视程度有望提升。而据中国证券报报道,中长期资金今年以来净买入超6000亿元,短期波动不改A股长期价值底色。
(文章来源:东方财富 研究中心)
(来源:东方财富网 编辑:家俊辉)