实探鹏鼎控股:近300亿元扩充新产能,算力业务进入起步元年
21世纪经济报道记者 翁榕涛 实习生 卢泽杨 耿好 深圳报道
总规划投资近300亿元的新增产能,正在把鹏鼎控股(002938.SZ)推向AI算力硬件供应链更深处。2026年上半年,公司AI服务器印制电路板(PCB)收入接近10亿元,光模块板收入6.26亿元,均较上年同期实现了大幅增长,带动公司总营收、归母净利润分别增长5.14%和4.11%。
近日,“寻找中国龙——高质量上市公司调研行”走进鹏鼎控股,本次活动由南方财经全媒体集团旗下《21世纪经济报道》和越声理财公司、投资快报公司联合发起,南方财经投教基地联合出品。
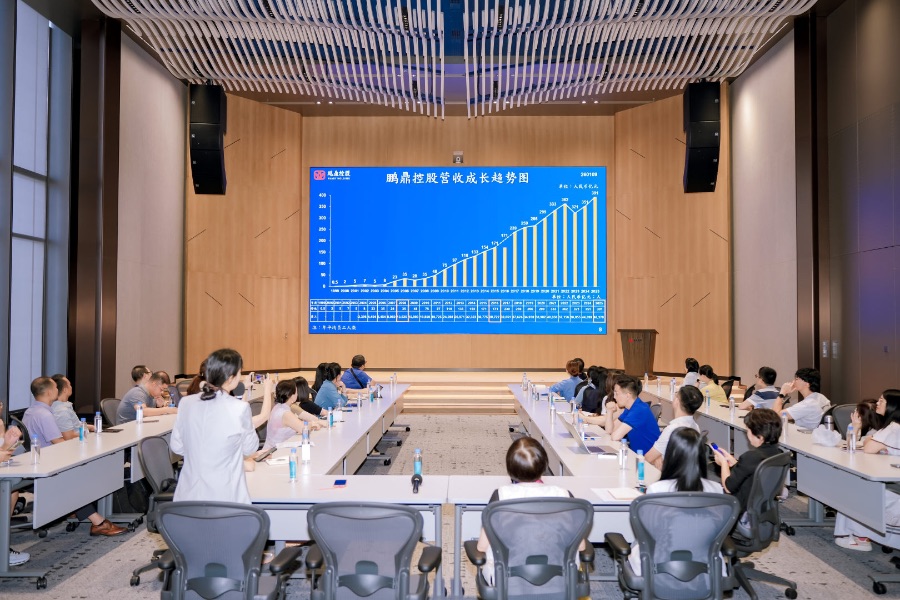
(鹏鼎控股高管与投资者座谈交流。)
资本市场关心的是:AI业务何时足以改写以消费电子为主的盈利结构;在高速光互联规格不断迭代、行业集中扩产的背景下,新产能又将如何弥补与客户需求之间的时间差。
AI业务开始放量 盈利结构有待改善
鹏鼎控股当前的利润基石仍是通讯和消费电子。上半年,通讯用板收入100.48亿元,同比下降2.15%;消费电子及计算机用板收入47.42亿元,同比下降8.36%。两项业务毛利率分别提升3.96个和1.02个百分点,体现出成熟产品的成本控制和价格韧性,但收入端仍受传统终端需求影响。
这解释了公司利润增速为何未能追上部分PCB厂商。一方面,AI服务器板收入约占总营收5.8%,加上光模块板也不到一成,尚未改变整体收入结构;另一方面,公司上半年汇兑损失4.48亿元,研发费用增至15.97亿元,同比增长49%,泰国园区仍处于单厂运营、配套成本待摊薄的阶段。
中金公司在研报中将鹏鼎控股上半年利润增速偏慢归因于汇兑压力和算力产品研发投入增加。
不过,增量业务已显出更高的盈利能力。汽车及服务器用板合并口径收入22.67亿元,同比增长181.58%,毛利率37.42%,显著高于公司整体23.82%的水平。这意味着,高端产品占比提高正在改善公司利润水平。
鹏鼎控股副总经理兼董事会秘书周红告诉记者,部分产品“已经开始放量在供货”。公司将2026年界定为算力板块“订单起步元年”,意味着业务已形成收入,将进入大规模、稳定交付的产能爬坡期。
(鹏鼎控股副总经理、董事会秘书周红与投资者座谈交流。)
产能落地与需求匹配的时间差
PCB企业纷纷进行大规模扩产的直接背景是AI服务器和高速互联带来的结构性需求。
中国银河证券的报告指出,2024年至2029年,AI服务器高密度互连板(High Density Interconnect,HDI)市场年均复合增速为29.6%,AI相关18层以上高多层板增速为33.8%,均高于全球PCB行业8.2%的增速。
这说明,对已有高端制程基础的PCB企业而言,订单能见度提高时不扩产,反而可能失去机会窗口。
鹏鼎控股正在加速布局:淮安AI服务器及高速光模块项目总投资127.30亿元,深圳第三园区拟投资100亿元,泰国园区2026年新增投资计划为42.97亿元。
公开资料显示,鹏鼎控股共有十余座厂房在建,计划投资合计近300亿元,在建产能自2027年起陆续投产。淮安募投项目建设期为3年,第二年开始投产,到第六年才达到设计产能,投资周期与产业发展周期可能存在一定时间差。
这也使产品代际成为扩产后的首要变量。
从行业整体格局来看,光模块的主力规格正由800G、1.6T继续向更高速率演进,同规格产品平均售价长期趋降,高速产品占比提升才是维持行业价值量的关键。若产线建成时客户已转向下一代产品,设备能力、材料体系与良率都需要重新进行匹配。
公司在募投测算中亦假设产品价格随行业新增供给逐步下降,达产年新增折旧摊销约11.30亿元。
换言之,高投资规模的扩产能否形成稳定盈利,取决于新产线能否在折旧上升前,切入仍有技术溢价的规格并取得稳定订单。
切入AI算力业务的优势和竞争压力
鹏鼎控股的优势在于高精密制造的积累。
据了解,公司自2017年起布局细线路高阶HDI和SLP,并在消费电子领域形成规模化量产及良率管理经验;改进型半加成法可支持更细线路制作,适配服务器和高速光模块对高密度互连的要求。
鹏鼎控股相关负责人表示,公司2017年至2025年连续位居全球PCB企业营收首位,成熟的客户服务、供应链管理和大规模交付能力,是其进入算力板市场的基础。
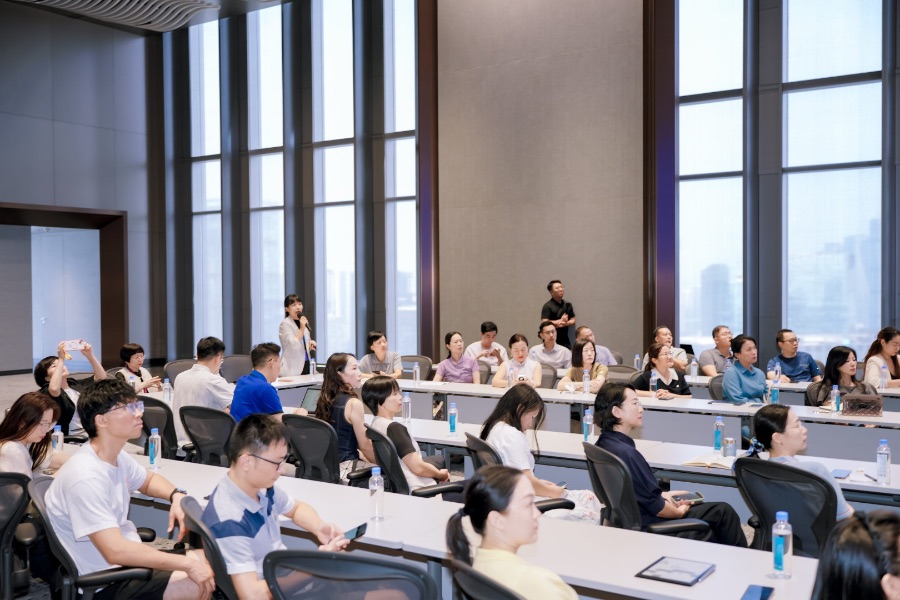
(投资者认真聆听,了解企业基本面。)
泰国园区则为客户供应链多元化起到了补位作用。公司披露,泰国一厂的良率、效率和品质已达到预期,但园区整体尚未摆脱固定成本摊销压力。此外,与消费电子领域的长期客户基础相比,AI服务器业务需要更长的客户认证周期和连续批量交付记录。
整个行业的投入也在加大。数据显示,20家PCB产业链公司年内披露的扩产规模超过800亿元,新增供给主要在未来两三年释放。
越声理财投资顾问莫云驹认为,随着800G、1.6T光模块市场的蓬勃发展,鹏鼎控股相关业务实现了快速增长。在互联网云厂商大规模推进数据中心建设、加速AI算力集群扩张的背景下,公司相关业务将继续保持快速成长的良好势头。
对鹏鼎控股而言,消费电子业务的毛利修复构成投入基础,AI服务器与光模块则成为第二增长曲线。2027年以后,客户份额、新线良率、产能利用率等关键因素,将共同决定公司这轮近300亿元扩产能否转化为持续的盈利增长。
【越声理财投资顾问莫云驹(登记编号:A0590624120010),观点及个股仅供参考,不作为投资依据,据此操作风险自担。】
(作者:翁榕涛 编辑:李新江)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。