基金苦保成立久矣
 2026-10-12 15:42
来源:花花搅基
周五下班,公开募集证券投资基金运作管理办法(征求意见稿)横空出世,引发同业热议。
不想看全文,想三分钟了解修订内容就直接看《修订说明》:
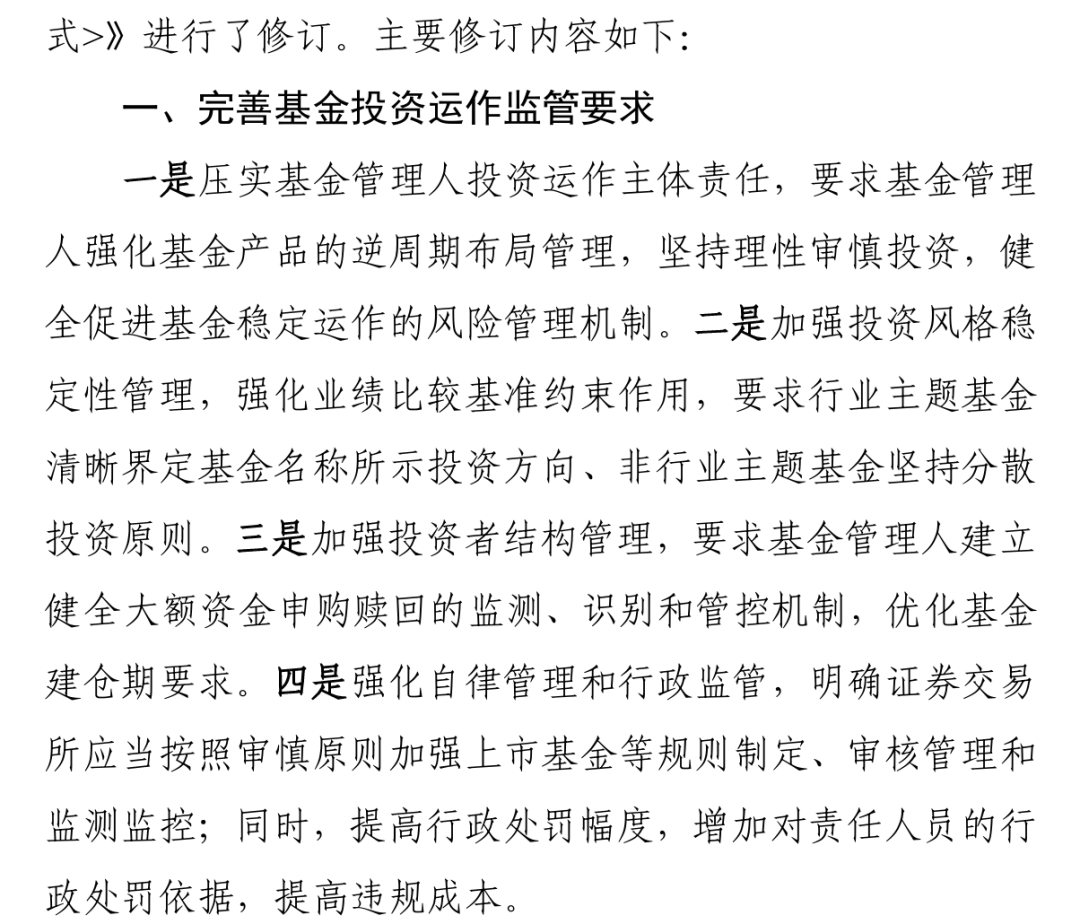
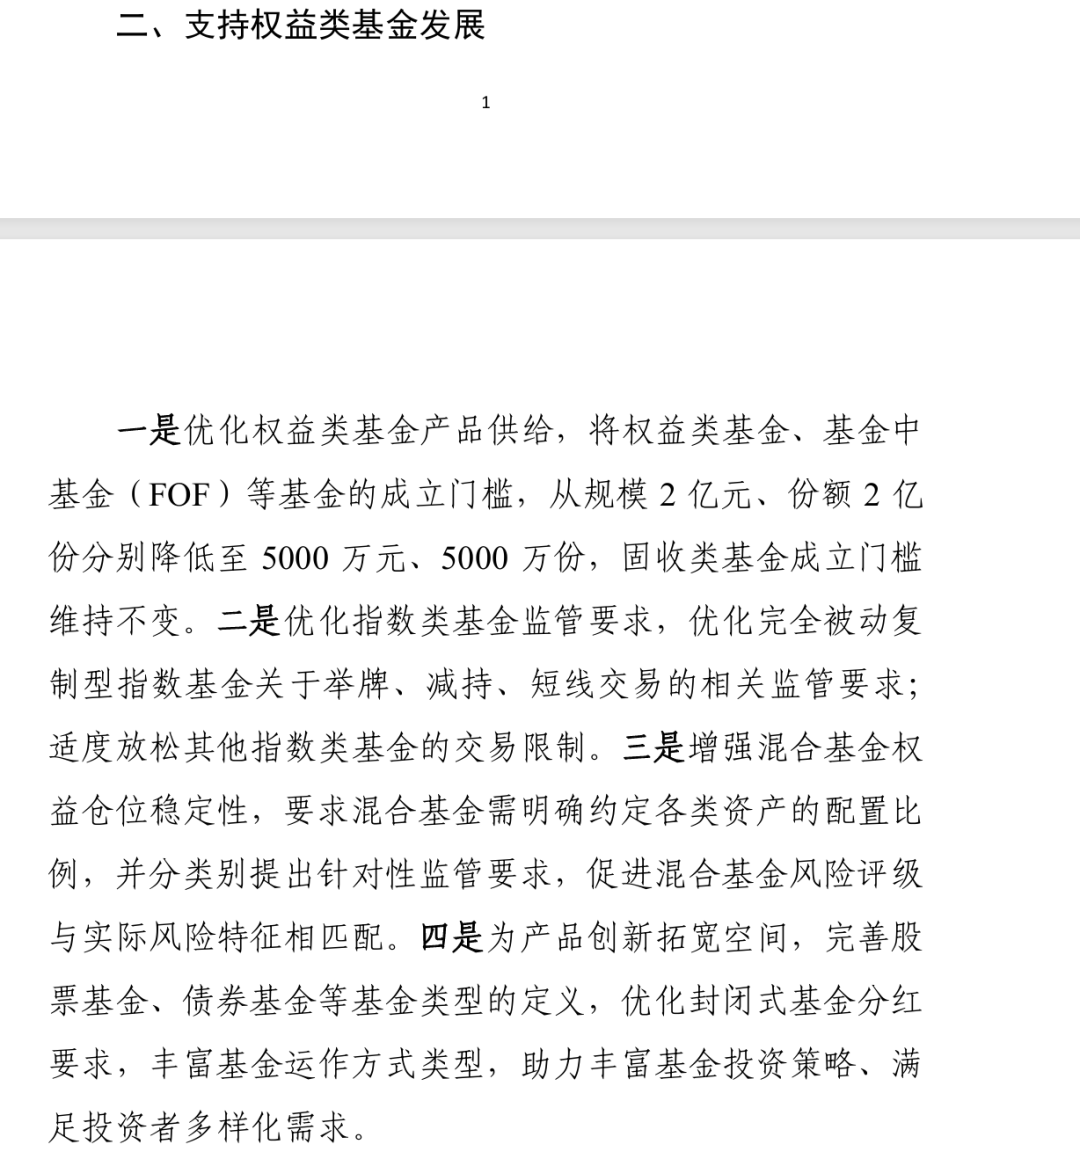
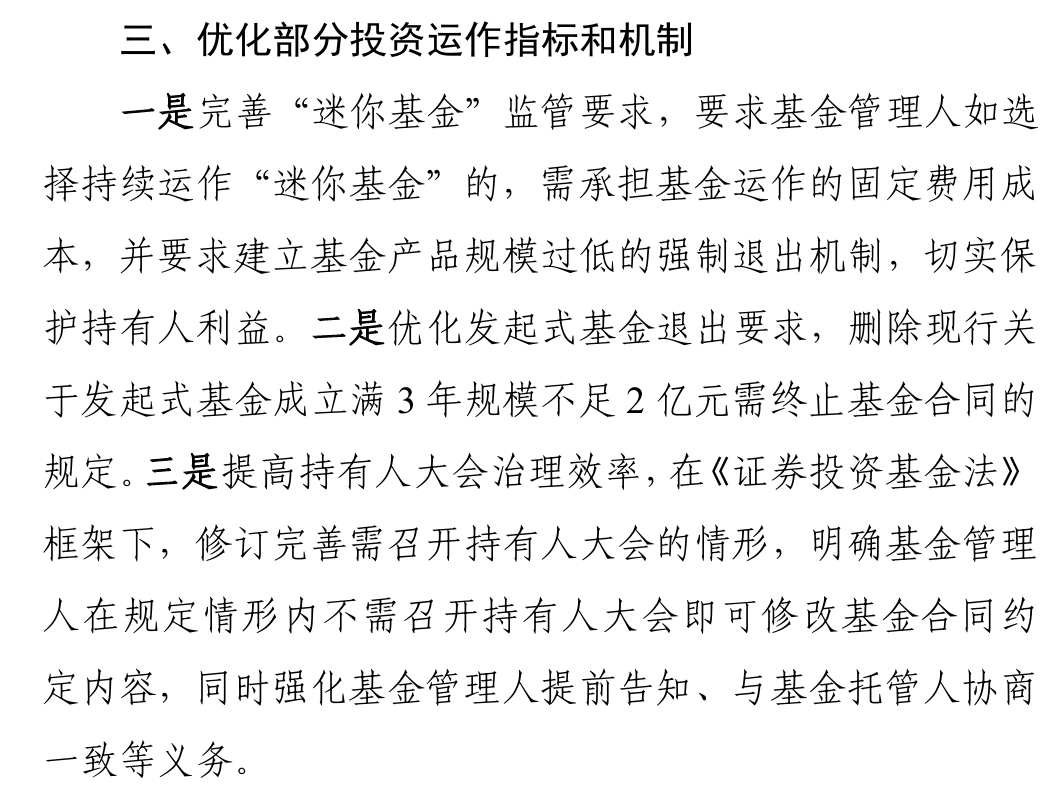
这其中,我们先看变化最大的这一条,我看很多媒体直接拿这个当标题了:
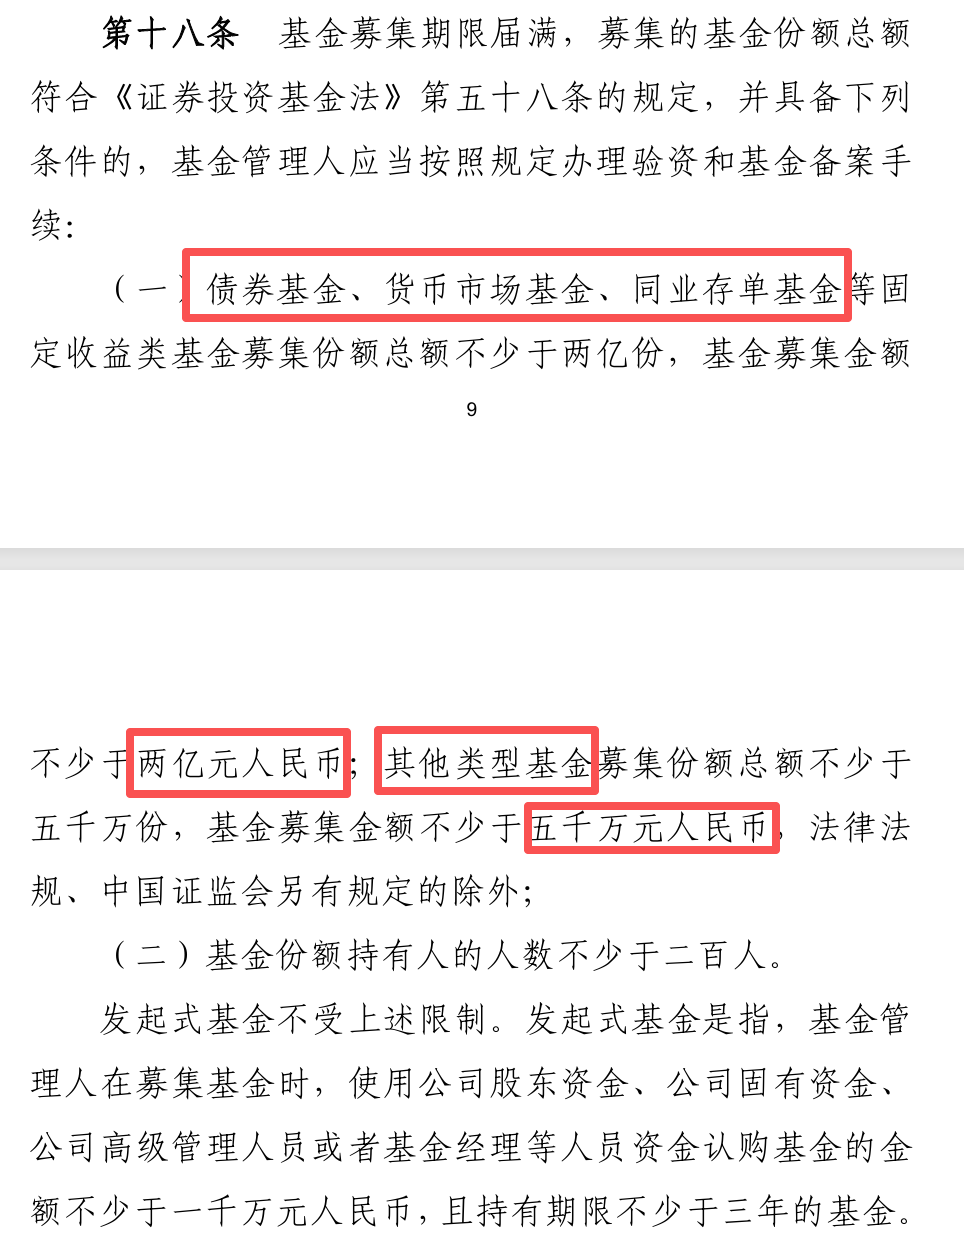
原先的规定是,只要不是发起式基金,其他任何基金募集成立的前提是要达到2亿元。
修改后,混合、权益、FOF、QDII基金的募集规模只需要5000万了,相当于是之前的1/4。
毫不夸张地说,无数基金销售为之动容。
果郡王,你听到了吗,她终于做到了……
此前,哪怕是最TOP的基金公司,每逢市场低迷,总涉及到不少产品需要“保成立”的情况。
为什么要保成立?因为达不到2个亿的募集规模呀。
市场太差了,情绪太低迷了,投资者都恐慌了,不愿意下单。
吭哧吭哧卖到一个亿,能不能成立?不行,没商量。
这时候怎么办?已经辛辛苦苦卖到一个亿了,完成了一半,总不能把钱退回去吧?
那就只能求爷爷告奶奶,四处乞讨,在领导的不断画饼和强压下,把剩下的一个亿凑齐。
每一位基金销售大概都有这么几段血泪史,每一家公司一定都经历过惊险的保成立rush hour,一直到募集最后一天的最后半小时,最后500万才终于进账……
这些一点都不夸张,就发生在各家基金公司的日常,甚至可以说——
最近正在频繁发生,因为市场弱的一逼嘛,可以看到哪怕是TOP10的公司,在TOP5的渠道发行的产品,也都要靠延期才能达到2个亿了。
如果这些逆势布局有意义,苦点累点也就算了,所谓功成必定有我,辛苦了销售,造福了广大投资者,也OK的。
(实际上,稍微拉长来看,“好做不好发”是应验的,卖的越艰难的产品往往后面表现不错)
问题在于,到了极端行情下,真的揭不开锅了,为了凑这两个亿的成立线,动作就会变形。
比如,找帮忙资金。帮忙资金的意思就是这些并不是看好你基金的投资而认购的,纯是为了帮你成立,开放后马上就溜掉的,这些资金就不用谈后面的收益好不好了,因为好坏都享受不到。
比如,选择不建仓。不买股票,净值就可以维持在1块不亏,方便帮忙资金撤离。
等等。
其实上头已经想了很多方法惩治帮忙资金的问题,比如要求新基金单一渠道赎回超40%要上报,那很容易发现跑掉的那些资金。
但是都治标不治本、屡禁不止啊。因为在一个自然条件下,确实市场容易差到,2个亿就是没法正常卖到,那可不就得打别的主意?
可以说,基金苦保成立久矣。
新规正本清源。
这时候,把成立门槛降到5000万,确实是大快人心。
2个亿卖不到,5000万总能卖到吧?5000万都卖不出来确实你也别干了。应该说,监管给到了足够的宽容度。
作为基金销售,可以说要跪谢了。
好了,这是第十八条的内容,有感而发字数有点超了,还是要给监管点赞,点赞!
然后我们从头开始,再看一下一些重点关注的条款。
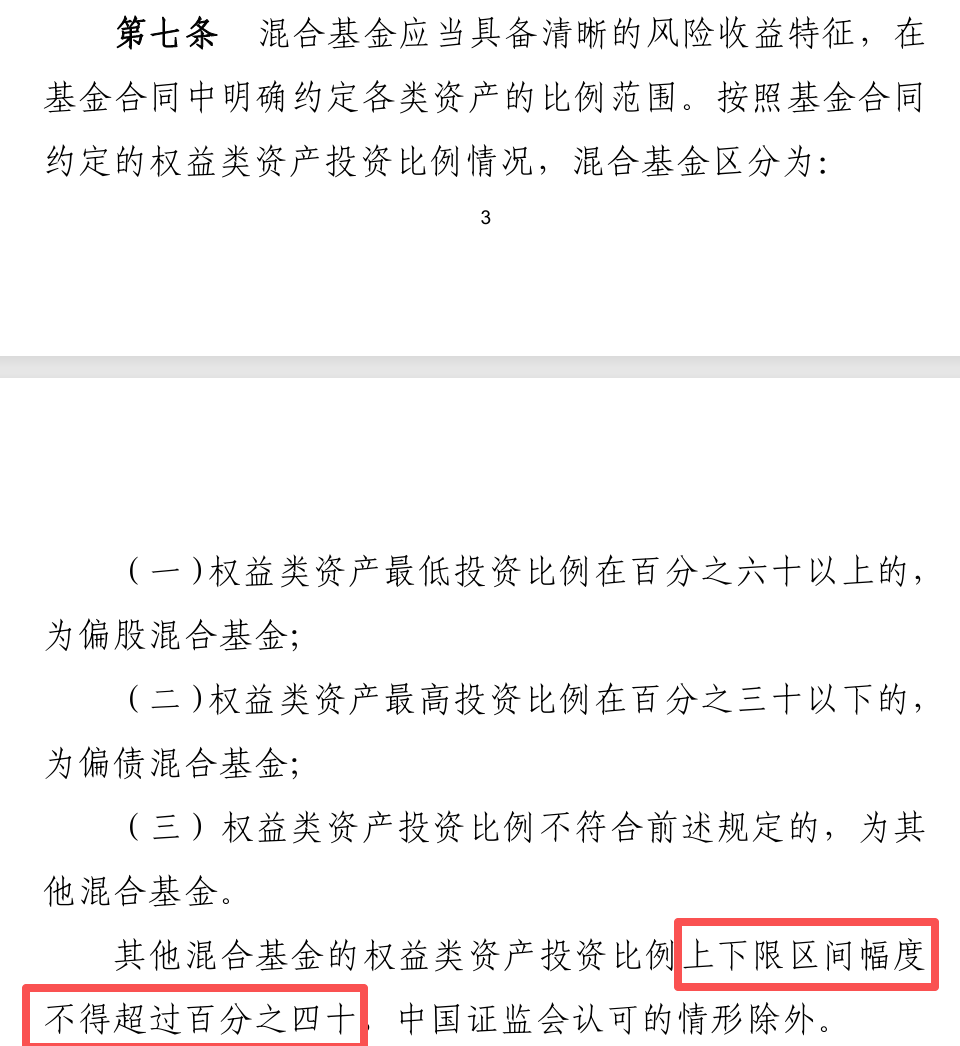
就是说,权益资产比例可以是60%-95%,0-30%,但不能是50%-95%,0-50%,上下限区间幅度过大,会让基金定位变得模糊,不利于投资者识别。
这样改动后,让基金的定位和风险等级更加明确。
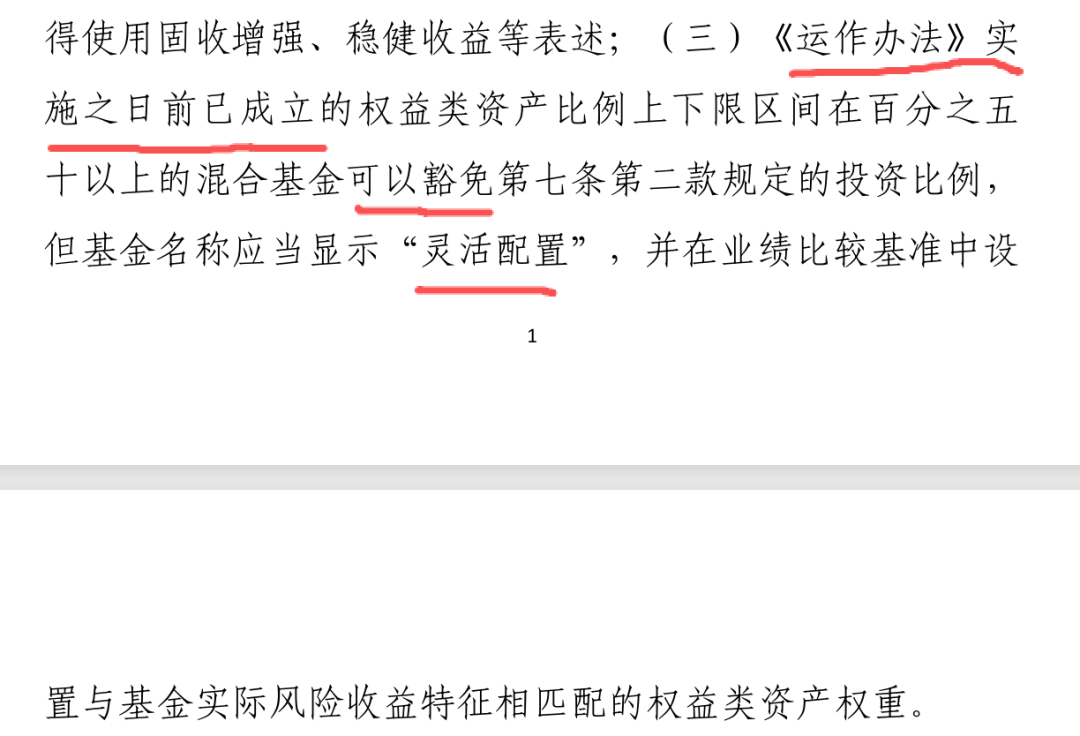
那么以前那些0-95%的基金怎么办?
在附件2有关问题的规定中,有补丁说法,存量的可以豁免,但未来不会有了:
下一条:
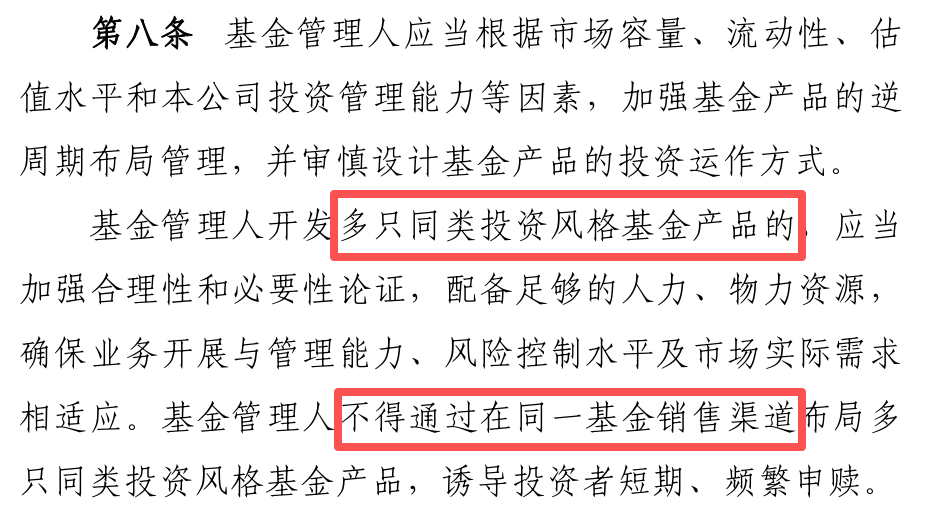
这算是一以贯之的监管意志,但是属于崭新的表述,这里具体就看怎么执行和识别了,怎么算同类投资风格的?细分到什么层面?两只科技基金就算重复布局了吗?还是细化到半导体?
不论如何,这是对基金公司的一种震慑,不重复布局。
第三十七条:
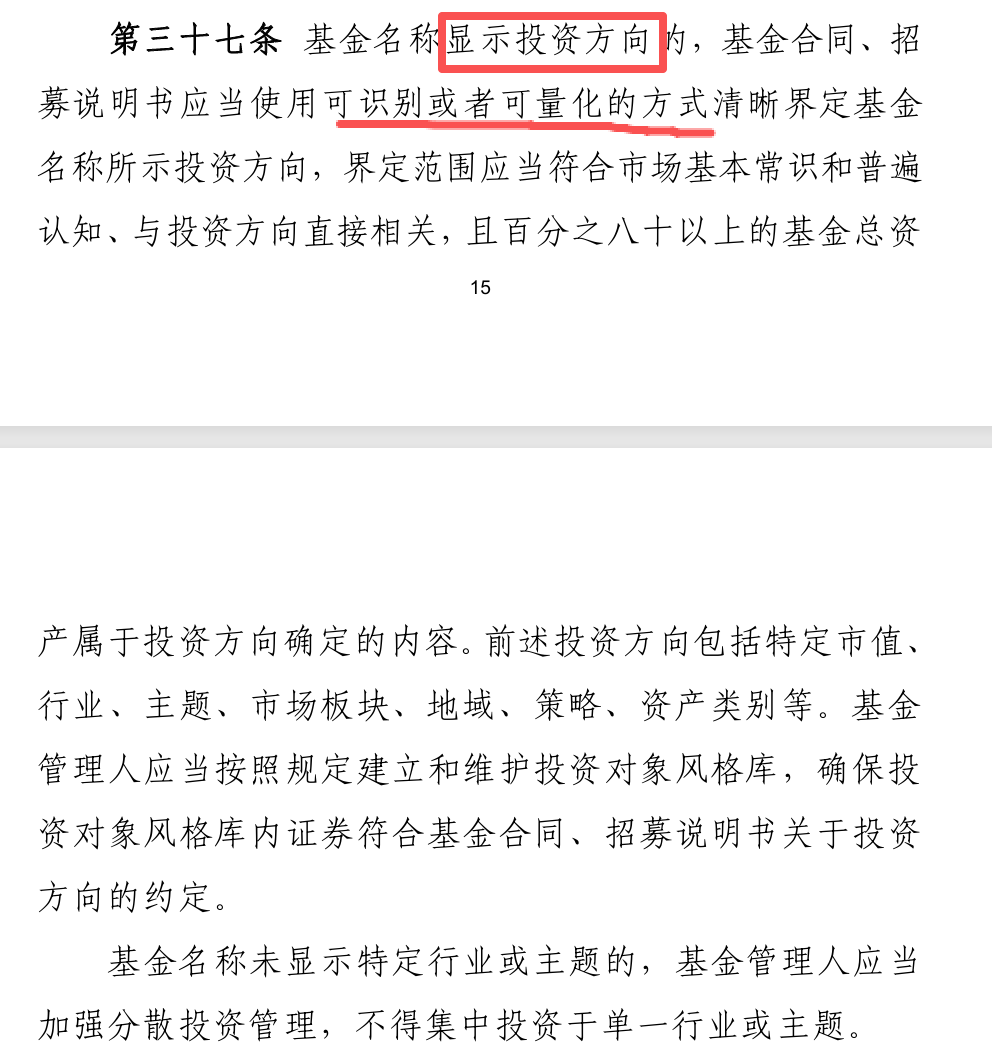
在此前,有部分疑似这类基金(名字里有较为明确指向),但基金合同写得较为宽泛,实际投资方向跟一般人理解的会有不少偏差。
这条直截了当规范了这个问题,也是利于投资者识别基金产品。
另外,在附件2中,还有一些补丁内容:
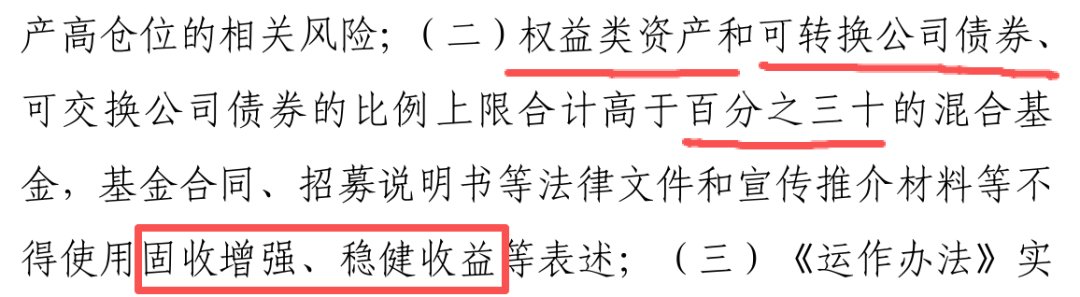
这条是很有针对性的。历史上一些老的二级债和偏债混,只规定了股票仓位,但转债有的甚至不设上限,意味着基金合同允许你买100%甚至120%的转债,其实风险等级已经类似股票基金了,但是类型上仍然是固收+,容易误导投资者。
这里把可转债也算作权益,约等于把权益合计30%以上的基金剔除出固收+行列了,也是一大规范。
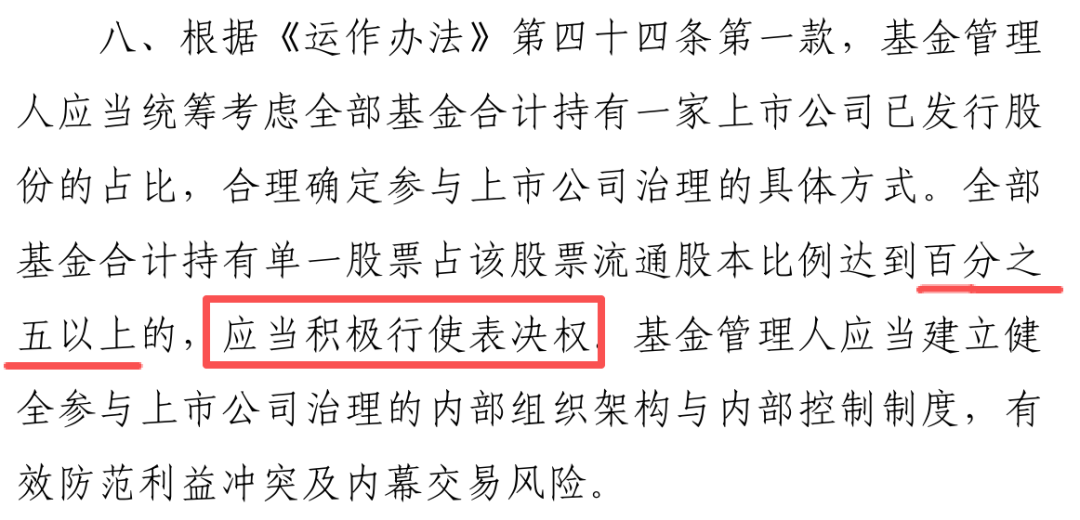
基金公司能否参与股东治理?这在历史上比较鲜见。有过这样的案例,但不是主流。
但是,随着行业发展,某家基金公司旗下产品合计持有一家上市公司股票超5%,这种情形应该会越来越常见。
当基金公司成为重要股东时,不光在二级市场买卖层面,在公司治理上也可以积极行使投票权,为公司发展建言献策。
这其实是二级市场价值发现的延伸,真·践行价值投资到公司治理层面了,那还是颇为有意义的。
(来源:花花搅基)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。