不爱举牌爱打新 险资权益投资路径生变
今年以来险资举牌步伐明显放缓。
中国保险行业协会的信息显示,今年险资举牌7次,如果算上去年底举牌并于今年公告的2次举牌,合计9次,远低于去年同期约30次举牌。
虽然举牌次数减少,但险资的投资热情不减,据国家金融监督管理总局披露的数据,截至2026年二季度末,险企股票和证券投资基金合计配置余额达6.39万亿元,占资金运用余额比重升至16.23%,规模和占比均创历史新高。
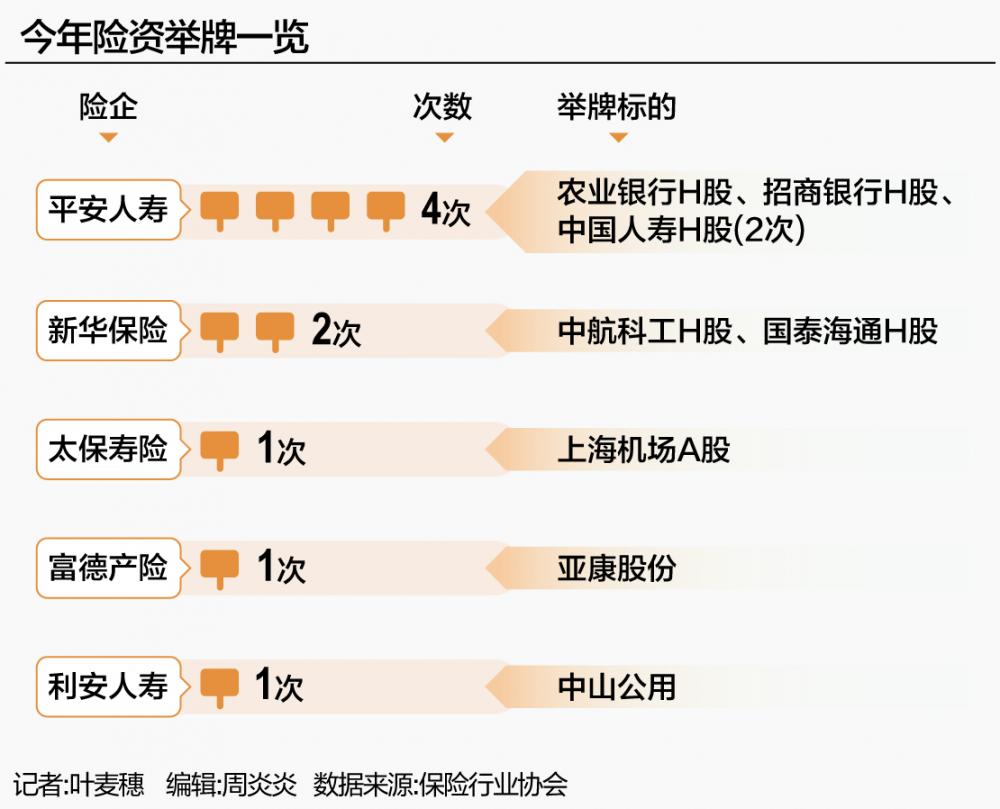
举牌次数大幅减少
新华保险于上周五(10月9日)在中国保险行业协会网站发布公告称,该公司于2026年9月29日通过二级市场集中竞价交易方式增持国泰海通H股995.96万股,约占国泰海通已发行H股股本的0.28%。
本次权益变动后,新华保险及其一致行动人合计持有国泰海通H股7.1亿股,约占该上市公司H股股本的20.24%。
新华保险称,本次举牌国泰海通股票的参与方为新华资产,新华资产(香港)未参与本次增持,两者均为新华保险的受托管理人。新华保险为两家公司的控股股东,因此新华资产、新华资产(香港)均为新华保险的关联方及一致行动人。新华保险拟将对国泰海通的投资纳入权益类投资管理。
这并不是新华保险年内第一次举牌,9月29日,新华保险也曾公告了一则举牌事项。公告显示,该公司于9月22日借道二级市场集中竞价,增持中航科工无限售条件流通股1687.6万股,约占后者已发行H股总股本的0.27%。此番操作由新华资产作为受托管理人执行。
增持前,新华保险手中握有中航科工H股约3.04亿股,占H股总股本4.89%;增持完成后,其合计持股升至约3.21亿股,占比5.17%,就此触及举牌线。
今年保险公司举牌标的涵盖金融机构,以及交通运输、公用事业、算力基础设施、航空科技等领域的企业。
例如,今年8月,利安人寿以协议转让方式受让中山公用约7375.56万股,累计持股约1.2亿股,持股比例大幅跃升至8.16%。
此外,富德产险在5月与7月两度出手。该公司与一致行动人以协议转让方式各自受让亚康股份434万股,分别占总股本的5%,其中富德产险支付的股份总价款为2.59亿元。亚康股份是一家算力基础设施全产业链综合服务商。
今年1月初,太保寿险通过大宗交易增持上海机场7242.4万股,举牌后直接持有该公司A股1.24亿股,占A股股本比例4.9994%;太保寿险与太保资产合计持股比例则升至5.00%。
平安资管受托管理平安人寿资金投资中国人寿H股,截至2月3日持股达到中国人寿H股股本的10%,触发举牌;此后平安人寿继续加仓,至5月20日持股比例升至15%,再度触及公告线。这个案例的特别之处,在于“保险举牌保险”。
对于今年举牌大幅减少的原因,中国企业资本联盟副理事长柏文喜分析称,2025年是险资集中补仓高股息的大年,基数高;到今年,优质高股息标的已大幅抬升估值、性价比下降,红利资产市价表现也偏弱。同时,举牌会消耗偿付能力资本,触及投资集中度和举牌线披露约束,险企更谨慎;部分保司保费增速放缓也限制了大额举牌能力。
此外也有保险公司投资负责人对记者表示,险资一旦举牌就会引起市场的关注,股价波动就会对投资人形成一定压力,为了避免引发市场过度关注,公司在5%或者10%举牌线等点位都会格外小心,除非是明确有超比例投资意愿的投资标的,否则都尽量避免触及举牌红线。
险资权益投资规模达6.39万亿元
虽然举牌次数下降,但险资对权益市场的投资力度仍在加大。据国家金融监督管理总局8月披露的数据,截至2026年二季度末,险企股票和证券投资基金合计配置余额达6.39万亿元,占资金运用余额比重升至16.23%,规模和占比均创历史新高。
以中国人寿为例,公司股票和基金(不包含货币市场基金)配置比例由2025年底的16.89%上升至2026年上半年的19.14%,主要原因是公司稳步推进权益资产长期布局以及权益类资产市值上涨。
截至2026年二季度末,新华保险股票和基金配置余额占比由2025年末的21.2%上升至25.6%,上升明显。股票在其投资资产中占比从2025年底的11.8%提升至13.2%。
中国平安股票仓位则维持在超14.5%的高位。截至二季度末,公司股票持仓市值达9638.86亿元,权益型基金持仓市值达3179.79亿元,两者合计达1.28万亿元,在公司投资资产中的占比为19.4%,较上年末提升0.2个百分点。
低利率环境下,权益投资已成为险企增厚收益的必要且重要方式,同时这一布局也给险企带来了丰厚的回报。
以上市险企为例,2026年上半年,中国人寿、中国平安、中国人保、中国太保、新华保险五大A股上市险企合计实现归母净利润3173.87亿元,同比增长了78.12%。这五家险企合计净利润,在去年同期高基数的基础上再创新高。
天职国际金融业咨询合伙人周瑾分析指出,保险资金今年的权益投资思路出现明显切换:投资重心不再以二级市场举牌为主,转而青睐一级半市场以及IPO锁价配售;资金定位也从单纯的财务投资者,向深度绑定企业的战略投资者转型,配置标的逐步从高股息银行、基建等板块,转向硬科技这类新质生产力赛道企业。
今年险资已通过新股战略配售参与长鑫科技、宇树科技、燧原科技等多家科创企业投资,相关项目收获了不错的投资回报。
在周瑾看来,这一轮投资范式切换,既是险企主动调整资产布局的结果,也离不开外部市场环境变化的推动。从内部动因看,伴随险企产品向浮动收益品类转型,机构对短期收益率刚性压力有所缓解,更愿意做中长期布局,在企业上市前投入资本,博取上市后的长期收益。与此同时,通过IPO锁价战略配售拿到的股权,会计上可归入FVOCI科目,也就是以公允价值计量且其变动计入其他综合收益的金融资产。该科目下标的市值波动不会反映在当期净利润当中,能够有效平滑保险公司业绩波动。
(作者:叶麦穗 编辑:周炎炎)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。