铝价涨、成本降“剪刀差”驱动,神火股份前三季度预盈74亿元
21世纪经济报道记者 董鹏
今年神火股份盈利创历史新高,已经没有太多悬念。
10月12日晚间,神火股份发布业绩预告,公司预计前三季度归属于上市公司股东的净利润达到74亿元,同比增长112.05%。
神火股份历史利润峰值出现在2022年,彼时公司盈利也曾翻倍增长至75.7亿元。
不过,与2022年量价齐升的增长逻辑不同,今年神火股份的盈利提升更多源于铝价涨、成本降所带来的“剪刀差”红利。
“受电解铝、煤炭产品售价同比上涨,主要原材料氧化铝价格同比下降等因素影响,公司盈利能力大幅增强。”神火股份在业绩预告中表示。
不过,展望四季度,随着产品端电解铝进入高位震荡,以及原料端氧化铝跌至低位后成本支撑的增强,上述业绩驱动逻辑可能会有所弱化。
从各家卖方给出的盈利预期来看,四季度盈利也可能会稍弱于三季度。
电解铝均价上涨近30%
神火股份,全称“河南神火煤电股份有限公司”,近些年已经由成立初期的单一煤炭业务发展成为煤电铝一体化的综合性公司。
现阶段,从神火股份的收入、利润结构来看,电解铝及其衍生出的铝制品更是成为左右公司业绩波动的第一大变量。
以上半年为例,公司铝板块(铝及铝制品、铝箔)营收占比达到83.54%,同时电解铝的利润率和整体利润规模在公司内部也是遥遥领先。
所以,今年神火股份的业绩爆发,大部分需要归功于公司铝板块的盈利提升,而这又与整个行业的运行趋势密切相关。
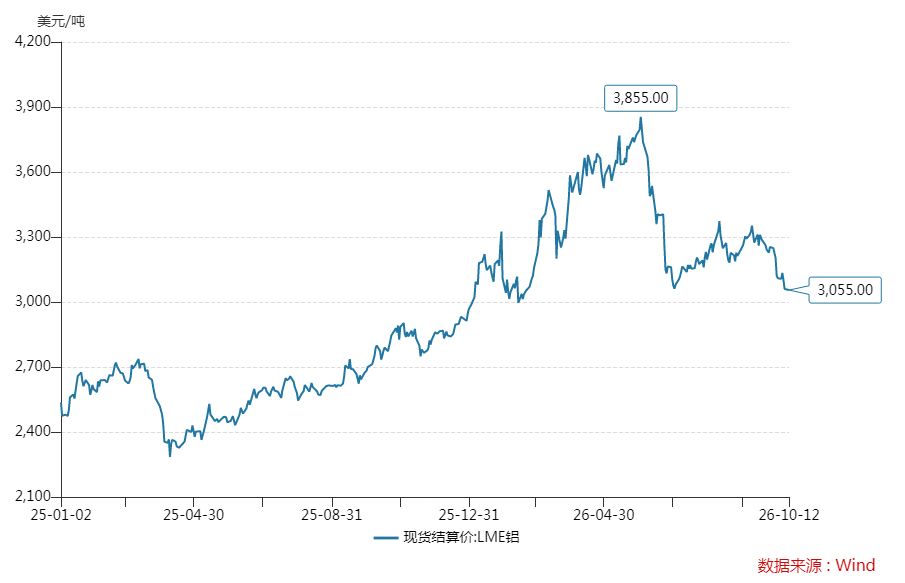
今年,产品端的电解铝价格出现整体上行,价格运行重心显著高于2025年同期。
以LME铝现货结算价为例,今年前三季度平均价达到3328.43美元/吨,较上年同期的2566.06美元/吨上涨近30%。
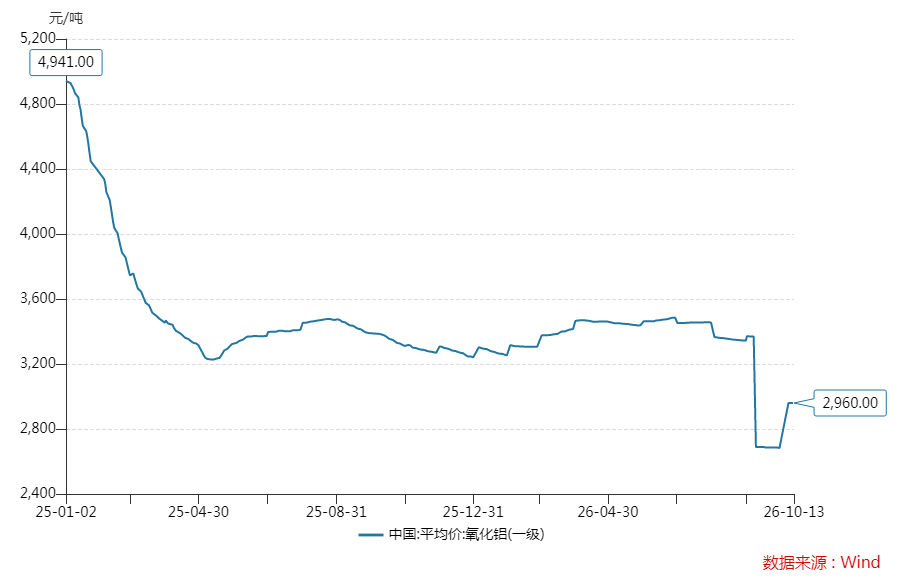
相比于受产能天花板支撑、价格处于高位的电解铝,原料端的氧化铝则因为供给过剩,价格持续走弱。
安泰科数据显示,2025年国内氧化铝价格整体处于历史高位,保持在3200元/吨上方运行,今年下半年则一度跌破2700元/吨。这使得今年前三季度国内氧化铝均价较上年同期回落超过250元/吨。
产品涨、成本降所带来的“剪刀差”,使得神火股份电解铝板块盈利能力迅速提升。
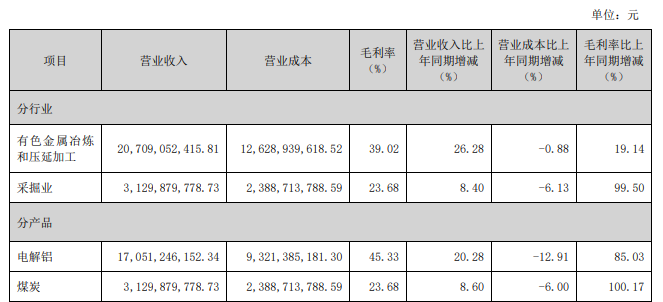
公司此前披露的半年报显示,上半年,公司电解铝产品营收增长20.28%,成本下降12.91%,带动其电解铝毛利率由2025年同期的24.5%大幅提升至45.33%。
在上述背景下,神火股份电解铝产品毛利润亦翻倍增长至77.3亿元,成为今年公司利润表中最主要的增量。
此外,国内煤矿安全监管收紧带来的供给收缩,也使得前三季度煤炭价格明显抬升,并呈现“震荡上行、淡季不淡”的运行特征。
这对神火股份的利润表而言,同样起到了一定锦上添花的作用,只不过对上市公司的整体利润贡献度要远远弱于电解铝。
比如上半年,神火股份煤炭产品的毛利润为7.4亿元左右,不足电解铝的十分之一。
由此看来,今年神火股份的业绩增长逻辑已经十分清晰,最核心的驱动力便是产品涨价、原料降价所带来的“剪刀差”红利。
“剪刀差”红利能否持续?
进入四季度,上述业绩驱动逻辑的持续性将会面临更多考验。
首先是来自铝价高位波动的风险。经过上半年的高位拉涨后,LME铝自今年6月开始震荡回落。
截至10月12日,LME铝现货结算价已经降至3055美元/吨,跌破今年7月的前期低点,今年一季度、二季度的上涨行情难以重现。
对于当前铝价,格林大华期货研究员吴新扬认为其正处于“强现实”与“弱预期”的过渡阶段。这一“现实与预期的矛盾”决定了短期价格难以深跌,但是中期压力正在积累。
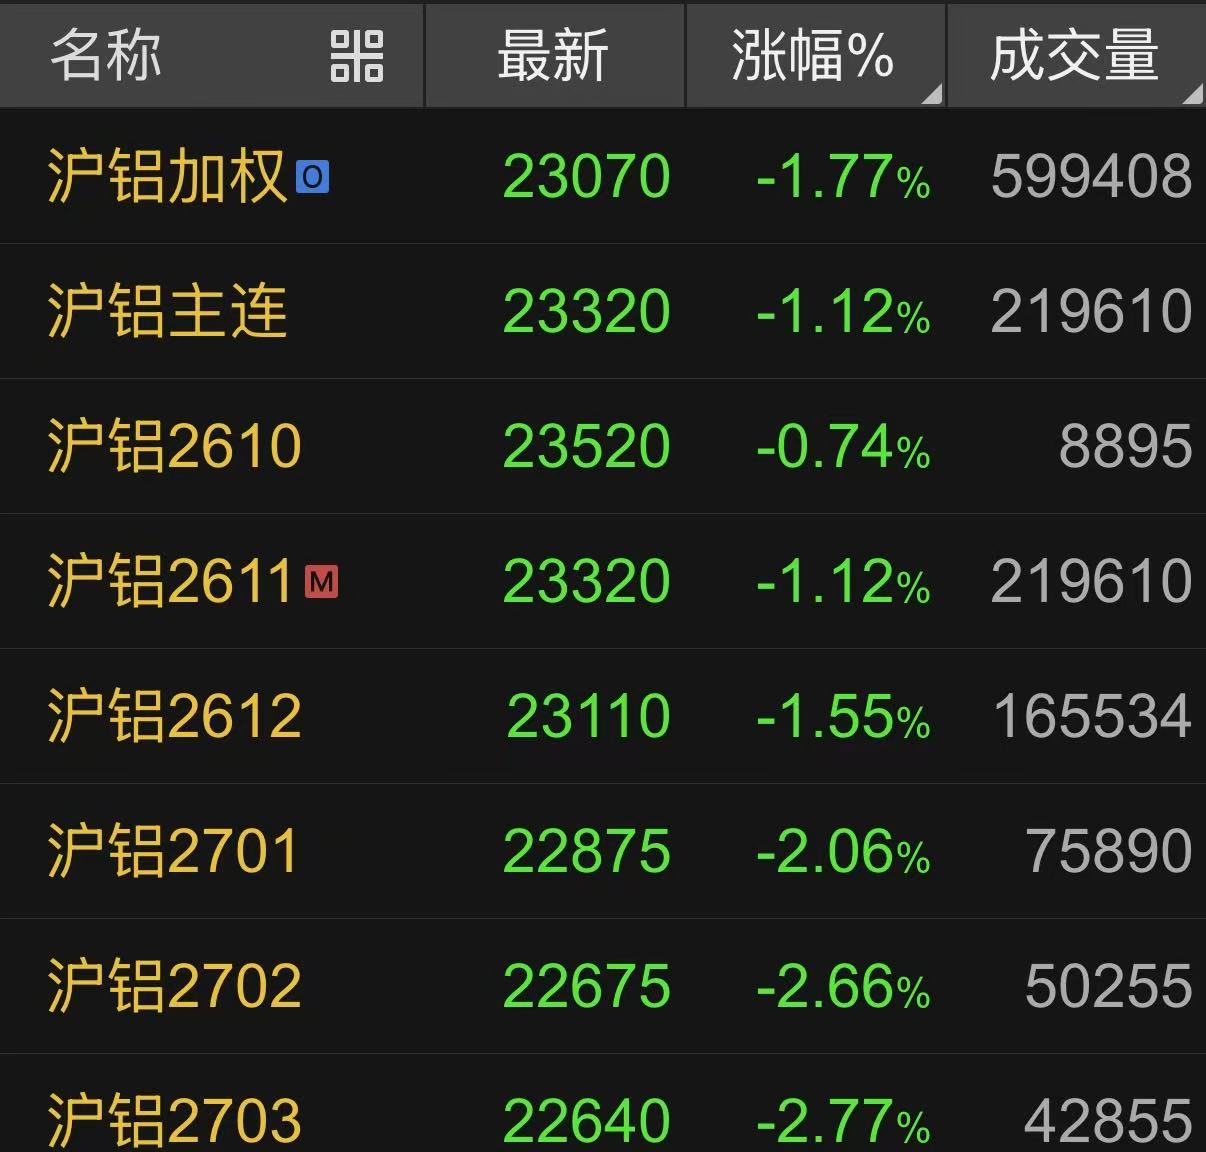
从远期价格曲线来看,目前沪铝期货也呈现出“近强远弱”的格局,反映今年11月、12月价格预期的沪铝2611、沪铝2612合约最新价均小幅低于沪铝2610合约,并较后者分别“贴水”200元/吨、410元/吨。
其次是原料端氧化铝的价格波动风险。综合多家期货机构对四季度的研判,氧化铝供给过剩大格局延续,但是随着价格逼近高成本产能现金成本,进一步深跌空间正在收窄,四季度整体以区间震荡为主,难以重现上半年单边下跌行情。
市场各方对氧化铝的价格预期恰恰与电解铝相反,目前远月合约价格小幅高于近月合约。
这意味着,此前铝冶炼企业产品涨价、原料跌价的“剪刀差”红利可能会出现边际弱化,体现在神火股份等具体企业身上,冶炼利润进一步扩张的空间随之收窄。
还需要指出的是,由于电解铝属于高耗能行业,电力在其生产成本中占比极高,所以神火股份的产能主要集中在水电、煤电资源丰富且电力具备一定价格优势的西部地区。
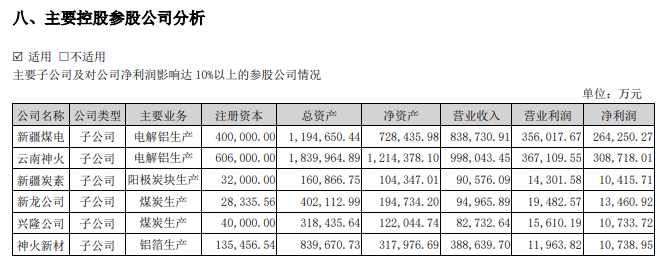
神火股份现有的170万吨/年电解铝产能,分别来自子公司云南神火铝业(90万吨/年)和新疆神火煤电(80万吨/年)。
其中,云南神火铝业上半年净利润达到30.87亿元,为神火股份当前盈利能力最突出的主力子公司。
相关资料显示,云南丰水期集中在每年6月至10月,5月、11月为平水期,12月至次年4月则为枯水期。
接下来,云南将逐渐从丰水期步入枯水期,当地电力价格亦可能从三季度的低位逐步抬升。
今年9月,便有投资者通过互动平台提及相关问题:“以前年度进入冬季,云南电解铝用电成本都要高于以前季度……预计今年的冬季电解铝用电成本会不会低于以往年度?”
对此,神火股份表示:“云南电力结构以水电为主,受丰水期和枯水期的季节影响,各季度的电力成本存在差异,公司生产需用的电力通过市场化交易方式进行,电价高低取决于最终结算情况。”
或许是受到上述因素影响,现阶段卖方机构对神火股份全年盈利的预期值亦普遍保持在90亿元左右。
结合三季度业绩预告来看,公司四季度盈利可能会小幅走弱。
(作者:董鹏 编辑:郑世凤,张晔)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。